跳到主要内容
投资研究
从市场噪音到有出处的证据

《熱點深查》第 1 期

公開研究

CoreWeave 風險擴散獨立調查:AI 基建融資鏈逐條核查

獨立調查 · 2026 年 10 月 19 日發布 · 數據窗口:2026 年 10 月 9 日收盤 → 10 月 16 日收盤

這週一支廣傳的影片說:CoreWeave 的融資壓力正在沿 AI 基建鏈擴散,AI 交易的「最佳階段」可能已經過去。它的話我們一句都沒有直接信。我們把它的八條主張逐條拿一手報導與公司披露核查,再挖反方證據,最後把我們自己研究名單裡的公司逐一對到這條鏈上。這一頁就是結果:證據支持什麼、不支持什麼,以及我們用來區分「被波及」與「預期轉弱」的信號。

封面——《熱點深查》第 1 期:CoreWeave 與 AI 基建融資鏈。CRWV 一週 -25.21%;CDS 約 1,195 個基點;2032 年期票據約 78 美分、殖利率逾 16%。
《熱點深查》第 1 期——獨立核查 CoreWeave 風險擴散說法。數據截至 2026-10-16 收盤。

視頻版

本報告的視頻解讀版,發布於 @axingstocks《熱點深查》欄目。

在 YouTube 觀看 →

事件概覽(我們自己核實後的版本)

2026 年 10 月第二週,美國公布的 9 月通脹數據熱於預期,市場對聯儲局加息的押注升溫,10 年期美債收益率週中一度見 5.32%、週五收於約 5.10%–5.13%(Morningstar 市場簡報、市場數據報導)。在這個宏觀觸發點之下,AI 基建鏈出現一次由信用市場主導的急跌:

  • CoreWeave(CRWV)股價由 10 月 9 日收盤約 82 美元跌至 10 月 16 日收盤約 61 美元,單週跌幅約 25%(見核查①),為近 11 個月最差單週表現;週三(10/14)單日跌 15.5%,空頭當日獲利約 8.06 億美元(ORTEX 數據,Reuters 引述)。
  • CRWV 債券跌入困境區間:2032 年期票據成交價約 78 美分、殖利率升逾 16%;五年期 CDS 盤中高見約 1,195 個基點(見核查②)。
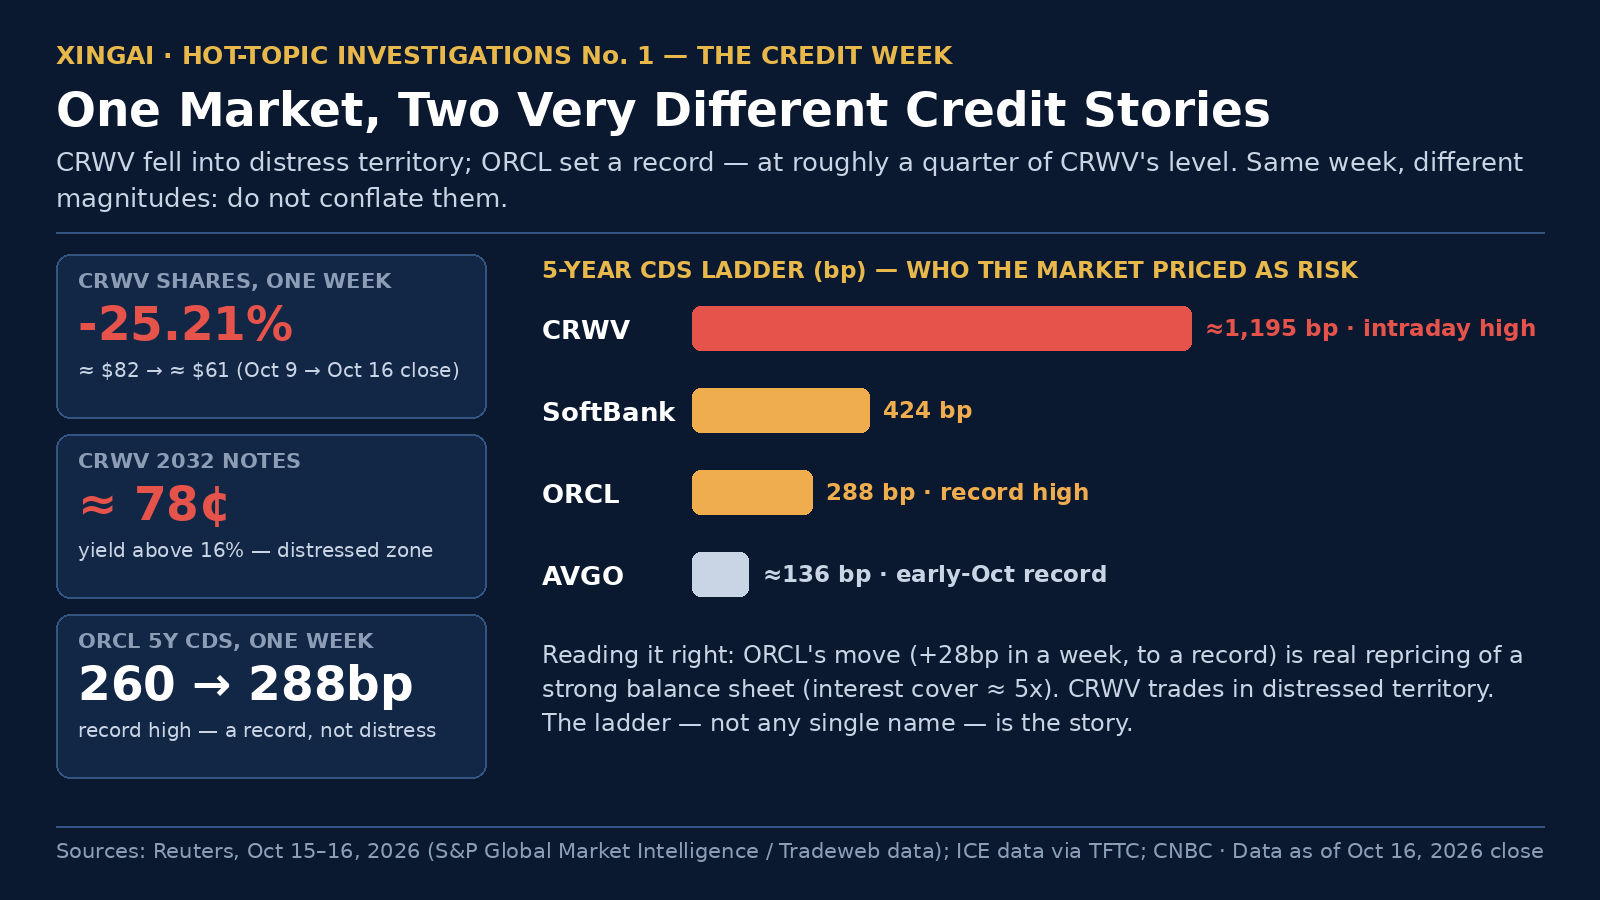
  • 信用壓力向外擴散但明顯分層:甲骨文(ORCL)五年期 CDS 升至紀錄高位 288 個基點;亞馬遜、Alphabet、Meta、Nvidia 的 CDS 同創紀錄,但升速遠慢於 ORCL 與 CRWV(Reuters,2026-10-15)。
  • 股票端同步去槓桿:對沖基金淨敞口降至五年第 30 百分位、總敞口仍在第 90 百分位以上(UBS 交易台,見核查⑧);高盛主經紀商數據顯示全球多空基金該週虧損 2.9%、AI 股連續六個交易日被淨賣出(Reuters 引述高盛客戶報告)。
  • 同一週,台積電(TSM)公布連續第六個季度紀錄利潤(Q3 淨利新台幣 7,630.6 億元、同比 +69%),管理層稱先進製程需求「遠超我們今天能供應的能力」——需求端並未同步轉弱。這是本報告與「AI 交易完結論」的核心分歧點,詳見下方結論。
2026-10-09 至 10-16 一週信用速覽:CRWV 股價 -25.21%;2032 年期票據約 78 美分、殖利率逾 16%;五年期 CDS 階梯——CRWV 約 1,195 個基點(盤中高位)、軟銀 424、ORCL 288(由 260 升至紀錄高位)、AVGO 約 136 個基點。
同一週、不同量級——ORCL 的紀錄是真實重定價,CRWV 是困境區,兩者不可混講。來源:Reuters(S&P Global Market Intelligence/Tradeweb)、ICE 數據經 TFTC、CNBC。

八條主張,逐條核查

起點是這週在市場媒體流傳的八條主張。每條都經過至少兩個來源的獨立核查。判定口徑:「證實」是證據支持原主張;「部分證實」是方向成立但數字、範圍或出處不成立;「證實(口徑修正)」是數字為真,但它其實是另一種性質的陳述。

#主張判定一句話依據
1「CRWV 單週跌約 25%,記憶體板塊跌約 16%」股價部分證實;記憶體部分證實,且歸因需修正CRWV 四源互證;記憶體個股 -14.6% 至 -17.9%,主因是 CXMT 消息,非 CRWV 傳染
2「CRWV 債券殖利率逾 16%」證實(須精確到券)Reuters:2032 券約 78 美分、殖利率逾 16%;2031 券盤中短暫升穿 16%、常見報價約 15.8%
3「大摩追蹤的資料中心項目債約 141 億美元依賴 CoreWeave 租金(約佔其追蹤總量 30%)」部分證實:機制與量級有旁證,原始出處與佔比未能獨立核實約 140 億量級有中文財經媒體引述;「大摩追蹤/30%」出處未核實,禁用
4「ORCL CDS 飆升」證實(但量級須與 CRWV 分開講)Reuters:260→288 個基點創紀錄;惟量級遠小於 CRWV
5「CRWV 未來 12 個月 capex 約 450 億美元 vs 經營現金流約 100 億美元、缺口約 350 億」部分證實:數字源自德銀估算,被講成了公司口徑數字是德銀估算,非公司指引;公司指引 capex 350 億–390 億美元
6「高盛預期 hyperscaler capex 增速由 2026Q3 約 116% 見頂、放緩至 2027 年底約 20%」證實(須補一句:是增速放緩,不是金額下降)高盛策略師口徑雙源轉述;金額口徑 2027 年仍升至 1.2 兆美元
7「巴克萊估非頭部資料中心僅約 40% 能落地,電力是硬約束」證實核心數字,性質須修正為「模型假設」屬模型轉化率假設;工商時報+新浪雙源
8「UBS:對沖基金淨敞口降至五年第 30 百分位、總敞口仍在第 90 百分位以上;防禦板塊跑贏」證實UBS 交易台週報雙源轉述;高盛 PB 數據互證

1. 「CRWV 單週跌約 25%,記憶體板塊跌約 16%」

股價部分證實;記憶體部分證實,且歸因需修正

CRWV:Reuters(2026-10-16)報導其股價週五再跌逾 11%、全週累跌近 25%,為逾 11 個月最差一週;CNBC 計為 25.21%;TIKR 以收盤價計為 82 美元(10/9)→ 61 美元(10/16),約 -25.6%;Finnhub 五日回報 -25.55%(墨西哥上市線,量級一致)。四源互證,證實。

記憶體:Finnhub 五日回報美光(MU)-14.59%;AIStockWire 以收盤價計 MU 由 1,029.00 美元(10/9)跌至 878.84 美元(10/16),即 -14.6%,同週 Western Digital -16.4%、SanDisk -17.9%。「板塊約跌 16%」作為板塊平均的粗略刻畫大致成立,但個股介乎 -14.6% 至 -17.9%,部分證實。

歸因修正(我們獨立挖到的關鍵分歧):記憶體股本週下跌的直接觸發點並非 CRWV 信用傳染,而是中國長鑫存儲(CXMT)公布 4F² DRAM 架構、並計劃 2026 年底推出伺服器記憶體產品,引發供給與競爭憂慮(Motley Fool、Invezz 均以此為 MU 連跌四日的主因;花旗指出 CXMT 製程落後領先廠商數代、該架構量產 2028 年前機會不大;KeyBanc 預估 Q4 DRAM 合約價仍漲 15%–20%)。傳染情緒或有疊加,但不能當主因講。

2. 「CRWV 債券殖利率逾 16%」

證實(須精確到券)

Reuters(2026-10-16):CRWV 2031 年 10 月到期美元債殖利率週四一度升穿 16%。Reuters(2026-10-15,數據為 S&P Global Market Intelligence/LSEG):其 2032 年期票據在 Tradeweb 成交價約 78 美分,殖利率略高於 16%。

CNBC(經市場媒體轉述):9.75% 2031 年期債的到期殖利率達 15.78%;五年期 CDS 一度高於 1,140 個基點、其後約 1,038 個基點,一週升 16%、一年升 164%。另 ICE 數據(經 TFTC 引述)指 CDS 盤中高見 1,194.5 個基點。

判定:證實。精確口徑是——2032 券殖利率明確逾 16%,2031 券盤中短暫升穿 16%、常見報價約 15.8%。須注意這是二手市場殖利率,反映再融資成本與市場定價,不等於公司現有存量債的票面付息即時跳升。

3. 「大摩追蹤的資料中心項目債約 141 億美元依賴 CoreWeave 租金(約佔其追蹤總量 30%)」

部分證實:機制與量級有旁證,原始出處與佔比未能獨立核實

量級旁證:中文財經媒體《BT 財經》在同題深度文寫道,「約 140 億美元的垃圾級債券背後所支撐的資料中心資產,主要租戶正是 CoreWeave 本身」,並稱之為「垃圾債套垃圾債」結構;該段上下文引述的是高盛利差數據,未見「摩根士丹利追蹤」字樣。

機制實證(個別交易文件層面,多源可查):Applied Digital 2026 年 6 月發行 15.9 億美元債券,為 CRWV 興建資料中心(該項目當時仍在設計階段);Galaxy Digital 的 Helios 園區由 CRWV 以 15 年租約全量承租、保證租金 104 億美元,其項目票據票息 9.875%——比租戶自己的有抵押貸款還貴;Blue Owl 旗下開發商在維吉尼亞的項目由 CRWV 以 15 年、29.4 億美元合約全量承租(Bloomberg 經 ChainCatcher 轉述)。即「房東發債建樓、租金靠 CRWV、債價最終押在 CRWV 信用上」這條傳導鏈真實存在。

未能核實部分:公開渠道(Reuters、Bloomberg 轉述、行業媒體)均未找到摩根士丹利研報原文或「141 億美元/約佔 30%」的出處。按我們的核查規矩,此數字在對外內容中只可表述為「有中文財經媒體引述約 140 億美元量級」,不得冠以大摩名義、不得使用 30% 佔比。

4. 「ORCL CDS 飆升」

證實(但量級須與 CRWV 分開講)

Reuters(2026-10-15):ORCL 五年期 CDS 隔夜擴闊 26 個基點至紀錄高位 288 個基點,一週前為 260 個基點(S&P Global Market Intelligence 數據);CNBC 口徑約 282 個基點、一週升約 10%。

同一日報導:軟銀五年期 CDS 擴闊 24 個基點至 424 個基點;CRWV 已逾 1,000 個基點。

判定:證實。「飆升」成立的依據是創紀錄高位與年初約 144 個基點(市場媒體口徑)相比近乎翻倍;但單週 +28 個基點的絕對幅度,與 CRWV 的 1,000+ 個基點不是同一量級,敘事上不可混為一談。另據 TIKR 的財報梳理,ORCL 經營利潤對利息的覆蓋約為五倍,與 CRWV 的覆蓋不足形成對照——同鏈不同命,分水嶺在資產負債表。

5. 「CRWV 未來 12 個月 capex 約 450 億美元 vs 經營現金流約 100 億美元、缺口約 350 億」

部分證實:數字源自德銀估算,被講成了公司口徑

出處追溯:該組數字源自德意志銀行的研究估算(經 TFTC 引述德銀研報):「未來 12–18 個月,經營現金流約 100 億美元,對應所需 capex 約 450 億美元,缺口約 350 億美元。」

公司官方口徑(Q2 2026 財報,多源一致):2026 全年 capex 指引上調至 350 億–390 億美元(原 310 億–350 億);Q2 實際經營現金流僅 6.79 億美元、單季資本開支(物業與設備)64.2 億美元、自由現金流約 -57.4 億美元;全年收入指引 124 億–132 億美元,Q3 利息支出指引 8.6 億–9.4 億美元,對比 Q3 調整後經營利潤指引僅 2.0 億–2.6 億美元。Q2 利息支出 6.4 億美元,對比調整後經營利潤 1.28 億美元、GAAP 經營虧損 0.49 億美元(TIKR 據財報梳理)。

判定:部分證實。方向(資金缺口巨大、且以季計每季約 80 億–100 億美元量級)有財報支持;但「450 億 capex」是德銀對未來 12–18 個月含積壓訂單交付所需的估算,不是公司指引(公司 2026 指引為 350 億–390 億);「100 億經營現金流」同為德銀前瞻估算,遠高於 Q2 實際年化水平,引用時必須標明是賣方估算。

6. 「高盛預期 hyperscaler capex 增速由 2026Q3 約 116% 見頂、放緩至 2027 年底約 20%」

證實(須補一句:是增速放緩,不是金額下降)

高盛策略師(Ben Miller)觀點經 Longbridge、Weex 兩家轉述一致:hyperscaler capex 同比增速於 2026 年 Q3 見頂於 116%,市場普遍預期其後逐季放緩、至 2027 年底降至約 20%;相應地,capex(扣折舊淨額)對標普 500 EPS 增長的貢獻估由 2026 年的 +11 個百分點降至 2027 年 +7 個百分點、2028 年轉為 -1 個百分點(折舊開始反噬)。

高盛 GIR(Ryan Hammond 團隊,2026-09-24 報告,經 AdvisorAnalyst、TechFlow 轉述)的年度模型:2026 年 capex 約 8,000 億美元,2027 年約 1.2 兆美元(+54%)、2028 年約 1.4 兆美元(+12%)。

判定:證實。但兩個口徑要分清:季度同比增速 116%→約 20% 是「見頂回落的增速」;年度金額仍在上升(2027 年高盛估 1.2 兆美元)。把「增速放緩」講成「AI 支出見頂回落」是偷換概念,我們的內容必須兩句一起講。

7. 「巴克萊估非頭部資料中心僅約 40% 能落地,電力是硬約束」

證實核心數字,性質須修正為「模型假設」

工商時報(2026-10-19)與新浪財經(引網易科技/追風交易台)對巴克萊最新報告的報導一致:巴克萊在模型中假設非超大規模開發商的項目管道轉化率僅約 40%;預計 2027 年全球(不含中國)新增投運容量約 25GW,其中 hyperscaler 佔逾六成;新增容量同比增速由 2026 年逾 100% 降至 2027 年約 35%、2028 年趨平。制約因素列明為土地、電力接入、供應鏈,加上融資成本上升。

旁證(獨立來源、相近量級):Bernstein 估計美國規劃中項目僅約 35% 屬「可信」(FT 經 WhaleAgent 轉述);哥倫比亞商學院 Van Nieuwerburgh 的模型估計,美國已規劃約 509GW 中約 45% 永遠不會建成、約 300GW 將建成(Barron's)。

電力硬約束的一手數據:勞倫斯柏克萊國家實驗室《Queued Up: 2026 Edition》(2026 年 6 月):截至 2025 年底,美國併網隊列積壓 2,061GW 發電與儲能容量;2025 年投運項目的「申請到投運」中位等待期為 61 個月;2000–2020 年申請的容量最終只有 13% 投運。摩根士丹利 10 月初評估美國 AI 資料中心存在約 34% 電力缺口(MoneyDJ 引述)。實例:微軟退出與 Nscale 合作的英國 Loughton 項目,因供電預計要到 2030 年代才能接入(金融界引巴克萊報告)。

判定:證實,但對外表述應為「巴克萊在模型中只給非頭部開發商約 40% 的管道轉化率假設」,而非「巴克萊預測只有 40% 會建成」——前者是審慎假設,後者是預測結論,性質不同。

8. 「UBS:對沖基金淨敞口降至五年第 30 百分位、總敞口仍在第 90 百分位以上;防禦板塊跑贏」

證實

UBS 交易台(Torsten Sippel)週報經 Longbridge 與 ZeroHedge 兩路轉述一致:對沖基金淨敞口降至五年歷史第 30 百分位,總敞口仍高於第 90 百分位;定性為「De-Grossing(降總敞口)而非 De-Risking(撤風險)」,市場狀態是「脆弱而非徹底看空」;必需消費品週升 5%、價值型多空組合升 6%,風格由擁擠的成長/動量轉向品質與價值。長線資金買賣比 36/64、對沖基金買/賣/空比 42/50/8——新開空頭有限,主要是平掉與砍掉多頭,這與「基本面驅動的系統性拋售」特徵不符。

交叉印證:高盛主經紀商數據(Reuters 引述)顯示全球基本面多空基金截至 10 月 15 日的一週虧損 2.9%,為連續每日虧損;AI 股被多空基金連續六個交易日淨賣出,週四的去總敞口規模約為週三的一半——去槓桿在減速。

判定:證實。這條是判斷「本週跌勢有多少是倉位、有多少是基本面」的關鍵證據,我們予以採信並納入結論框架。

未能獨立核實(因此我們不用)

  • 「大摩追蹤項目債 141 億美元、佔約 30%」——出處未找到,禁用大摩名義與 30% 數字。
  • 「hyperscaler 短期融資成本約 5%–5.5%」——未逐字核實,僅可用利差分層證據替代(見反方證據第 3 條)。
  • ARK 買入的確切股數——各家口徑不一(19.3 萬股 vs 38.1 萬股),僅可用「10 月 15 日買入、媒體報導金額約 1,180 萬美元」。

傳導鏈拆解(我們自己的梳理)

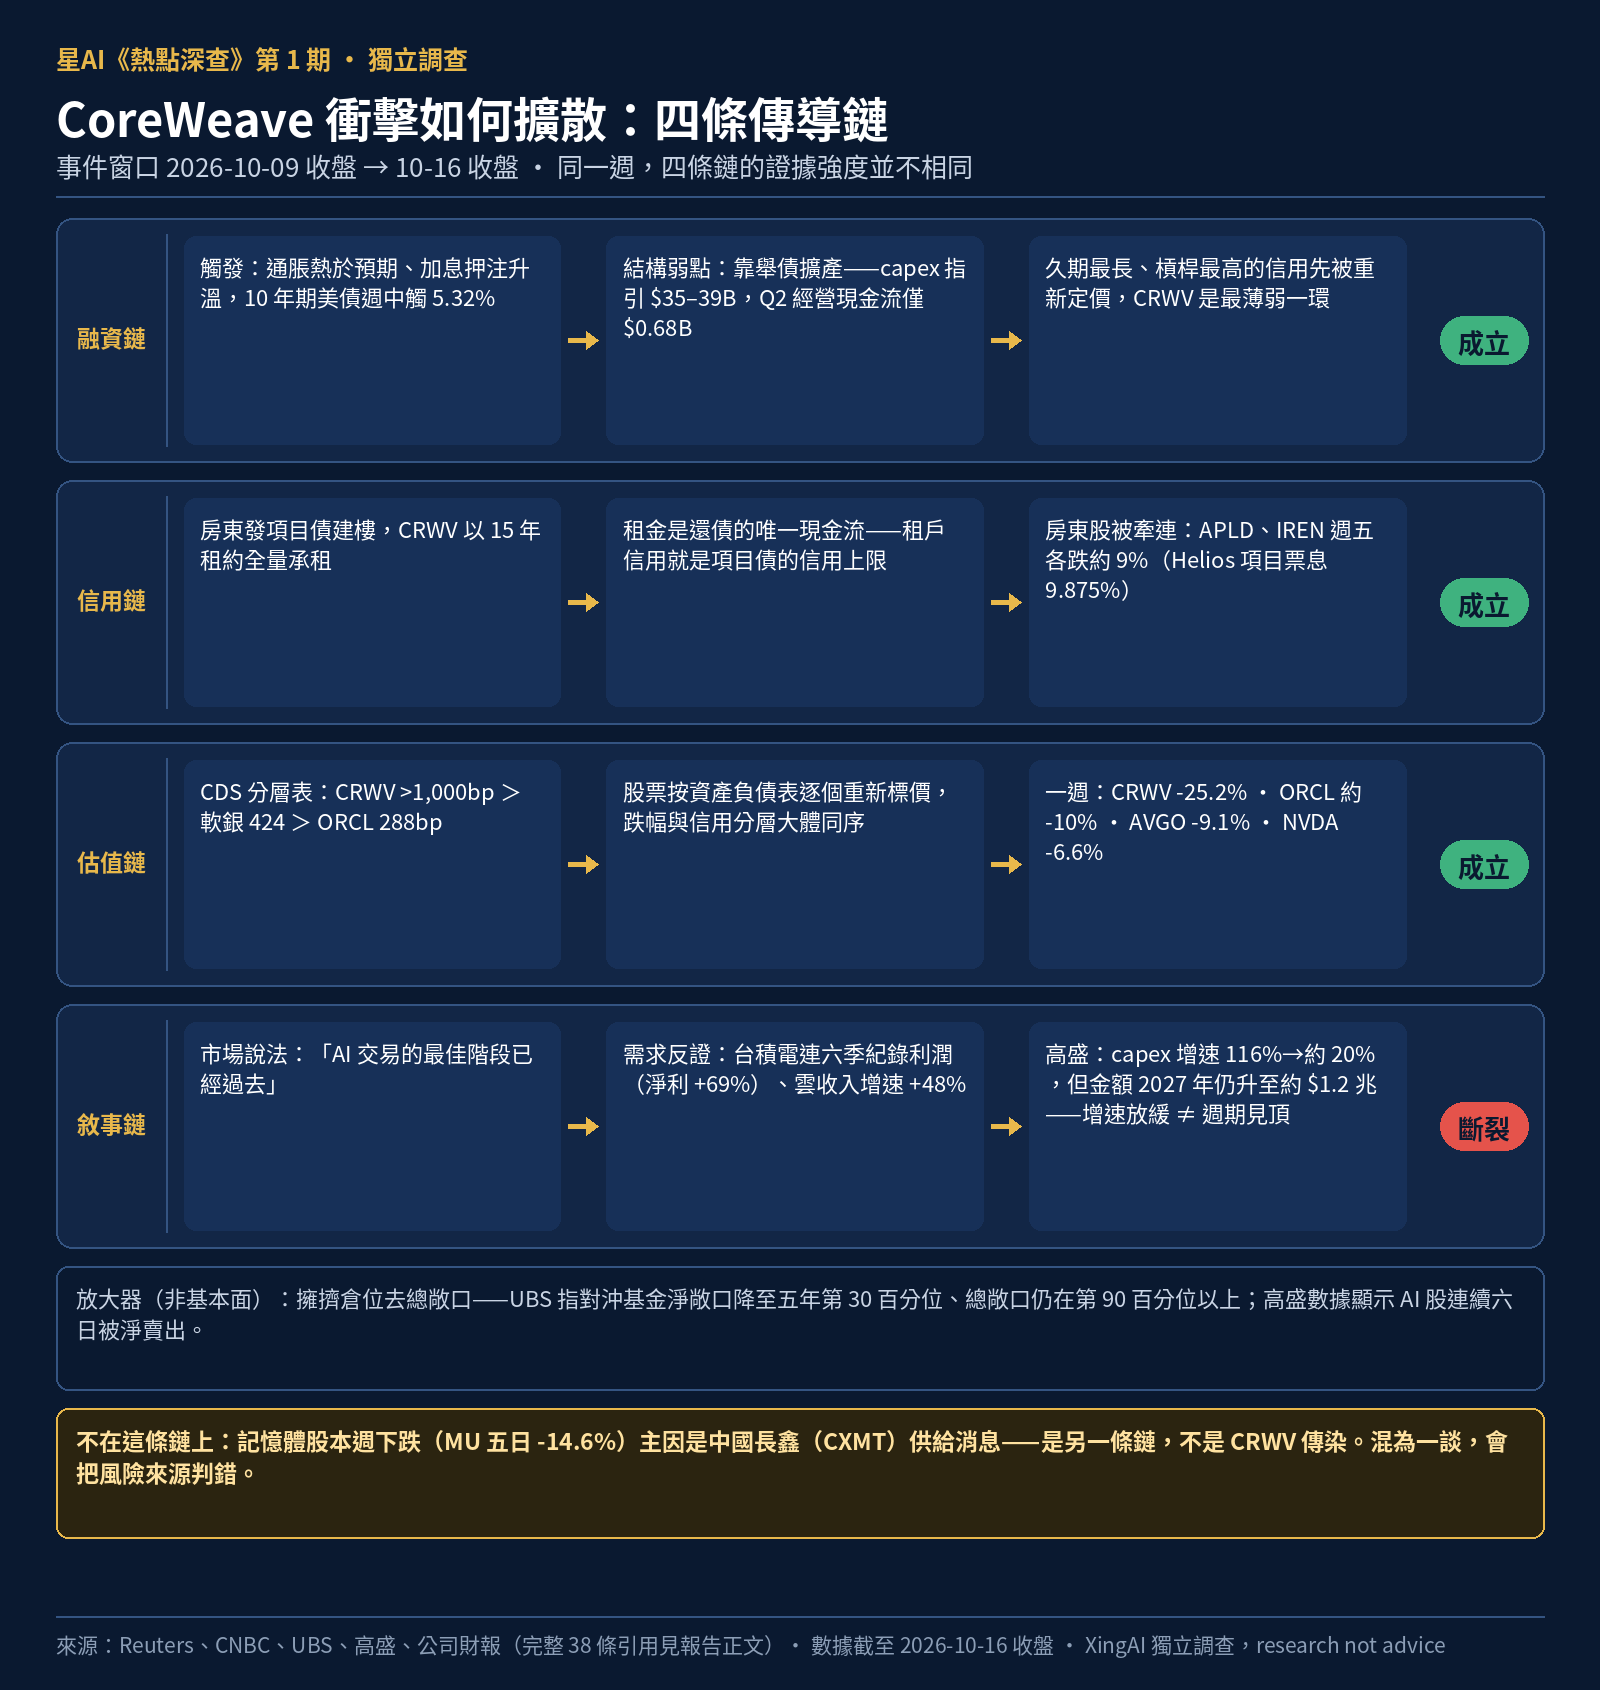
這次擴散不是一條鏈,而是四條鏈在同一週疊加。分開看,每條的證據強度不同:

CoreWeave 急跌的四條傳導鏈圖:融資鏈(成立)、信用鏈(成立)、估值鏈(成立)、敘事鏈(斷裂);另註記記憶體股下跌主因是長鑫 CXMT 供給消息,不在這條鏈上。
同一週四條鏈疊加——三條有證據成立,「AI 交易完結」的敘事鏈斷裂。來源見報告引用清單。

鏈一:宏觀利率 → 信用定價(觸發器,證據強)

9 月通脹熱於預期 → 加息押注升溫、10 年期美債收益率週中觸 5.32% → 久期最長、槓桿最高、現金流最遠的資產先被重定價。CRWV 的債與 CDS 是全鏈最薄弱的一環,先裂。路透原文的定性是「inflation data boosted bets on interest-rate hikes, raising the chances of higher payout on borrowings」——先有利率,才有信用事件的時點。

鏈二:租戶信用 → 房東項目債(結構性傳染,證據強)

新雲與開發商的標準結構是:開發商(房東)發項目債建樓 → CRWV 這類租戶以 15 年租約承租 → 租金是還債的唯一現金流。因此租戶的信用就是項目債的信用上限。現成對照組:Galaxy 的 Helios 項目票據票息 9.875%,而 CRWV 自己以 Meta 合約作抵押的有抵押貸款(Moody's A3 評級)固定利率部分僅約 5.9%——同一個租戶、同一個園區,市場對「有無一線客戶合約抵押」的定價差近 4 個百分點。這解釋了為何 APLD、CORZ、GLXY 等「房東股」會被牽連(Reuters:Applied Digital 與 IREN 週五各跌約 9%),也解釋了牽連的邊界在哪:有投資級租戶或合約抵押的項目,定價明顯更穩。

鏈三:信用分層 → 股票分層(證據強)

同週 CDS 的排列本身就是市場給出的分層表:CRWV >1,000 個基點(困境)> 軟銀 424 > ORCL 288(紀錄高位)> AVGO 約 136(10 月初紀錄高位,市場媒體口徑)> AMZN/GOOGL/META/NVDA 創紀錄但升速慢得多(Reuters)。股票跌幅與信用分層大體同序:CRWV -25%、房東股約 -9% 至 -10%、ORCL 近 -10%(TIKR 口徑)、NVDA 五日 -6.6%(Finnhub)、AVGO 五日 -9.1%(Finnhub)。市場不是在賣「AI」,是在按資產負債表逐個重新標價。

鏈四:擁擠倉位 → 去總敞口放大(證據強)

UBS 的「淨敞口第 30 百分位、總敞口第 90 百分位以上」加上高盛 PB 的「連續六日淨賣出 AI 股、週四規模已減半」,說明跌幅中有相當部分是槓桿與擁擠交易的機械性平倉(週三 CRWV 單日 -15.5%、空頭單日獲利約 8.06 億美元即是這種流動的痕跡)。倉位型賣壓的特徵是快、齊、不挑基本面;它放大跌幅,但不提供關於需求的資訊。

不在鏈上的那一跌:記憶體(獨立事件,證據強)。MU/SK 海力士/WDC/SNDK 本週的跌,主因是 CXMT 的 4F² 架構與伺服器記憶體計劃,引發的是「中國供給」敘事,與 CRWV 的「美國融資」敘事是兩回事(見核查①)。把兩條鏈混成一條,會把 MU 這類公司的風險來源判錯。

系統層面的背景數字:IMF 10 月《全球金融穩定報告》梳理 2023 年以來 14 宗 AI 交易,約 3,000 億美元股權+6,500 億美元債務,對應 1.4 兆美元未來收入承諾;五大 hyperscaler 約佔 2026 年全球投資級公司債發行的近 10%,且自由現金流已受壓(Reuters 引述 IMF)。這說明融資鏈的「結」是真實存在的,但結的位置在 SPV、私人信貸與項目債層面,不在 hyperscaler 本部的償付能力上。

反方證據(「AI 需求崩壞論」必須回答的那些事實)

誠實的調查要把最強的反方證據放在同一頁上。以下六條,每條都連同它自己的另一面:

  1. 積壓訂單的規模與成色:CRWV 於 2026 年 6 月 30 日的收入積壓為 1,042 億美元(Q2 財報,多源一致);德銀估算其中約三分之二來自投資級客戶(微軟、Meta 等);Q3 又新增逾 250 億美元承諾(TechTimes 據公司披露梳理),管理層給出的 2026 年底退出年化收入指引為 185 億–195 億美元。CEO Intrator 在內部備忘稱積壓「足以覆蓋全部債務義務」(CNBC 引述)。——但須同時記住另一面:積壓是「未來要交付才收錢」的承諾,不是現金;公司 2027 年底前有約 106 億美元本金到期(2026 年餘下 44 億+2027 年 62 億,10-Q 口徑經 The Inference/StockTitan 梳理),而 6 月 30 日現金約 55 億美元、流動性約 155.5 億美元(公司披露經 RuntimeWire/Bloomberg 轉述)。積壓回答的是「有沒有生意」,到期牆考驗的是「時間對不對得上」。
  2. Nvidia 的實質背書:Nvidia 於 2025 年同意以 63 億美元購買 CRWV 至 2032 年 4 月的未售出算力(Reuters Factbox);2026 年再向 CRWV 注資 20 億美元(DataCenterDynamics 等多源)。供應商用真金白銀兜底閒置產能,這不是口頭支持。——同時 Nvidia 本身也是這條鏈的股權暴露者(對 CRWV、Nebius 各 20 億美元投資),背書與風險共擔是一體兩面。
  3. 同一個借款人、兩種價格:CRWV 2026 年 3 月的 85 億美元延遲提取貸款有 Meta 合約(總值逾 192 億美元,Bloomberg 經 DCD 轉述)作支持,獲 Moody's A3 評級、固定利率部分約 5.9%。債市拒絕的不是「CRWV 的一切借款」,而是「無抵押的公司層面信用」。這週流傳的「約 5%–5.5%」hyperscaler 短期融資成本,我們未能逐字核實原文,但利差分層的方向有據:高盛數據(經《BT 財經》引述)指 Meta、谷歌 2025 年新發債利差約 170–180 個基點、ORCL 30 年期約 300 個基點,對比 CRWV 債券利差約 986–1,071 個基點。
  4. 需求端的新鮮證據:台積電 Q3 淨利新台幣 7,630.6 億元(+69%)、收入新台幣 1.494 兆元(+51%)、毛利率 66.4%,連續六季紀錄,先進製程佔晶圓收入 79%,管理層稱需求遠超供給能力(Morningstar/Reuters 經 CTech);ASML 同週第三次上調全年預測。高盛 GIR 估算 hyperscaler 合併基建積壓達 1.7 兆美元、雲收入增速由 2024 年的 25% 加速至 2026 年 Q2 的 48%、收入高出 AI 前趨勢線約 700 億美元——變現證據不完美,但方向是加速而非熄火。
  5. 賣方與資金的另一邊:摩根大通 10 月 19 日重申 CRWV「增持」,稱市場對債務的擔憂相對業務基本面「過了頭」、項目 IRR 高於資本成本(中文快訊單一來源,僅作情緒參考);Yorkville 的 Dan Ives 稱拋售是「錯誤敘事」、指需求與積壓支持逢低吸納(Stocktwits 引述其 Bloomberg 受訪);ARK 於 10 月 15 日買入 CRWV(媒體報導金額約 1,180 萬美元,股數口徑各家不一,不採用股數);散戶本週淨買入約 6,600 萬美元、為紀錄第二高(Vanda Research 經 CoinPaper 轉述)。分析師平均目標價 140.58 美元、較週五收盤高約 129%(TIKR 統計)——股權分析師在看積壓,債權人在看資產負債表,兩邊都還沒改口,這正是分歧未決的狀態。
  6. CRWV 管理層手中的牌:放慢 capex、增發股權(代價是稀釋)、爭取更多客戶預付款與策略投資、轉向保險資金等長錢(其首席發展官本週向 FT 表示正尋求保險業資金支持 GPU 集群融資)。牌是有的,每張都有代價;市場在等的是具體的資金安排公告,而不是又一次口頭安撫——本週的事實是,安撫沒有止住拋售(Reuters、TradingNews 均有此觀察)。

我們研究名單上的公司,各自站在這條鏈的哪一環

只做研究定位,不作買賣建議:以下是《我為什麼持有》研究系列裡的公司在這條鏈上的位置與暴露點。本節不是投資建議、不是推薦,也不承諾任何收益。

MU美光站在記憶體這一環,是本週跌幅最深的研究名單持倉(五日 -14.6%,雙源核實);但它的觸發器是 CXMT 供給敘事而非融資鏈,基本面錨(DRAM/HBM 合約價)未被本週任何一手證據推翻——它是「被另一條鏈波及」,不是「被 CRWV 傳染」,兩種跌法後續要驗證的事完全不同。
NVDA英偉達站在算力供給的頂端,是整條鏈的「賣鏟人」兼新雲的股東與兜底人(對 CRWV 的 63 億美元產能購買承諾至 2032 年);本週五日跌 6.6%(Finnhub),跌幅顯著小於下游,信用端 CDS 雖創紀錄但升速慢——它的風險不在融資,而在客戶 capex 增速見頂後訂單增速的二階導數。
AVGO博通站在定制 ASIC 這一環,與 NVDA 同屬「被優先排產」的核心供應商;本週五日跌 9.1%(Finnhub)、CDS 於 10 月初創紀錄高位約 136 個基點(市場媒體口徑),另須留意其客戶融資安排正被市場審視(銀行正為 Broadcom 與 Anthropic 組裝約 600 億美元融資包,FT 經市場媒體轉述)——它的暴露點是「客戶的融資」而非「自己的融資」。
TSM台積電站在製造這一環的最上游,收的是已經下單的錢;本週在鏈條暴跌中交出連續第六季紀錄利潤(淨利 +69%),是全鏈需求未熄火的最硬證據——它的風險帶有滯後性:若下游融資鏈真的斷裂,訂單的修正會最後才到它這裡,因此它的指引是全鏈的「最後驗證點」。
MSFT微軟站在買方與融資優勢方雙重位置——既是 CRWV 最大的投資級客戶群之一(德銀估其屬積壓中約三分之二的投資級部分),自身又是可以用投資級成本發債的 hyperscaler;融資分層越陡,它相對新雲的成本優勢越大,是這條鏈的結構性受益方,但其股價同受 capex 增速見頂的敘事壓制。
GOOGLAlphabet同屬融資優勢方,2026 年已大規模發債支持 capex(2 月一筆 320 億美元級別發行,DCD 引 Bloomberg),且以自身信用為合作方(如 Fluidstack)項目背書——它在鏈上是「信用輸出者」,受益於分層、受制於自身 FCF 被 capex 吞食的速度(IMF 口徑)。
METAMeta融資優勢方,同時是 CRWV 192 億美元級合約的出資客戶,其合約直接讓 CRWV 的一筆貸款拿到 A3 評級——Meta 的信用正在被新雲「借用」,這使它既是受益方(成本低、供給優先),也是鏈上信用外溢的潛在承擔者,財報週(10/21 盤後,市場日曆口徑)對其 capex 指引的表態是全鏈的風向標。
AMZN亞馬遜融資優勢方,CDS 與同業同創紀錄但升速緩慢(Reuters),AWS 的雲收入增速是高盛「變現加速」論據的組成部分;它在鏈上的位置與 GOOGL/MSFT 相同——分層的受益者,主要觀察點是 capex 指引與 FCF 的缺口變化,而非償付風險。

看《我為什麼持有》研究系列 →

我們的獨立結論

我們同意的三點

  1. 信用市場這次確實先於股票市場發出信號,且傳導鏈(租戶→房東項目債→同鏈股票)真實存在、有交易文件級證據。
  2. 「無差別買入整個 AI 鏈」的階段在退潮:市場已開始按資產負債表、融資結構與客戶成色逐個標價,CDS 的分層表就是證據。
  3. 判斷下一階段的關鍵變量是融資能否鎖定、項目能否按時通電、收入能否變成現金流——這個方向我們認同,但信號必須換成可核查的版本(見下)。

我們不同意或認為證據不足的三點

  1. 記憶體的跌被歸錯因。MU 等記憶體股的主觸發是 CXMT 的供給敘事,與 CRWV 融資鏈是兩條獨立的鏈;混為一談會誤判 MU 的風險來源與驗證方式。
  2. 「最佳階段已過」被講得比證據更滿。高盛的同一套數據裡,capex 金額 2027 年仍要升至約 1.2 兆美元、TSM 剛交出紀錄季度、雲收入增速在加速。證據支持的是「增速見頂+定價分層」,不支持「週期見頂」。把增速的二階導數講成週期的拐點,是這類敘事最常見的偷換。
  3. 兩個關鍵數字不能照流傳的口徑用:「141 億/30%」出處未核實;「450 億 vs 100 億」是德銀估算而非公司指引。建立在未核實數字上的結論,再順耳也不能要。

我們的判斷(一句話版)

這不是 AI 需求的崩壞,而是「資本成本重新定價+擁擠倉位去槓桿」疊加在一個真實存在的融資結構弱點上;鏈沒有斷,但鏈的定價方式變了——從此市場先看誰出錢、錢貴不貴,再看誰有訂單。

我們的框架:區分「被波及」與「預期轉弱」的三個可核查信號

1. 信用價格信號

看該公司自己的 CDS 與債券殖利率是否同步惡化。只有股價跌、信用價格基本不動的,是倉位與情緒波及(如本週的 NVDA);信用價格領先惡化的,是市場在重寫其償付預期(如 CRWV、程度較輕的 ORCL)。股價會騙人一週,CDS 較少騙人。

2. 指引與訂單信號

看最近一次財報是否下修收入或 capex 指引、關鍵客戶是否延後或取消承諾、合約價格是否鬆動。MU 的驗證點是 DRAM/HBM 合約價(KeyBanc 估 Q4 仍漲 15%–20%),TSM 的驗證點是它自己的展望——指引不動而股價跌,是波及;指引轉向,才是預期轉弱。

3. 資金到位信號

看擴產的錢是否已經鎖定(已發債、已簽約、有抵押安排)還是仍待融資。CRWV 真正的考題不是積壓夠不夠大,而是 2027 年底前約 106 億美元到期本金與後續 capex 的資金安排能否以可知成本落地;管理層一旦給出具體融資方案(而非口頭安撫),信用價格會先於股價回答。

後續觀察清單

  • 10 月 21 日 META/TSLA 等財報的 capex 表態
  • 10 月 28 日聯儲局議息(利率是本輪觸發器,也是解除條件)
  • CRWV 的 2032 券價格與 CDS 是否回落至困境線以下
  • CRWV 管理層是否公布具體融資安排
  • Q4 DRAM 合約價落地數字

我們的核查方法

本頁每個數字都出自我們 2026 年 10 月 19 日發布的獨立調查。發布前,每個數字都與至少兩個獨立來源交叉核對;兩源不一致時,以一手來源為準——公司財報與公告、交易所數據與官方統計;一手數字不可得的,我們棄用,不估算、不湊數。本頁沒有任何一個數字是猜的,也沒有任何數字是「平均」出來的。引發本次調查的那支影片只是待核查的主張清單,不是證據來源,本頁任何地方都不引它作證。我們查過但拒絕使用的數字,連同拒用理由,一併列在本頁末尾,公開給讀者看。

引用清單

本頁每個數字都出自我們 2026 年 10 月 19 日的調查報告——發布前逐項與兩個來源交叉核對;兩源不一致時,以一手來源為準;一手數字不可得的,我們棄用,不估算、不湊數。主張清單的起點是一支同日市場媒體影片;它只是待核查的主張清單,不是證據來源,本頁任何地方都不引它作證據。

  1. Reuters (Oct 16, 2026) — CoreWeave stock, bond set for weekly plunge as rate-hike fears hit AI bet: CRWV down nearly 25% on the week, Wednesday -15.5% with ORTEX short profits, 2031 yield through 16%, APLD/IREN down about 9% reuters.com
  2. Reuters (Oct 15, 2026) — AI credit jitters drive US tech default insurance to record highs: ORCL CDS 260 to 288bp, SoftBank 424bp, CRWV above 1,000bp, hyperscaler CDS at records but rising more slowly, IMF October GFSR tally of 14 AI deals and hyperscaler bond issuance share reuters.com
  3. Reuters (Oct 16, 2026) — Global hedge funds hammered by AI selloff: Goldman prime brokerage data, long/short funds -2.9% on the week, AI stocks net sold for six straight sessions, de-grossing slowing srnnews.com
  4. Reuters Factbox (Oct 2026) — CoreWeave's AI contracts and the lenders financing its build-out: Nvidia's $6.3B purchase commitment for unsold capacity (to April 2032), delayed-draw loan history srnnews.com
  5. CNBC reporting (via TeckHustlers, Oct 15, 2026) — CRWV -25.21% on the week, 9.75% 2031 notes at 15.78% yield, CDS above 1,140bp then about 1,038bp, ORCL CDS about 282bp, CEO Intrator internal memo, Deutsche Bank backlog composition estimate teckhustlers.com
  6. TIKR (Oct 19, 2026) — CRWV $82 to $61 close-to-close check, Q2 interest of $640M vs adjusted operating profit of $128M, total debt $51.61B including about $16.5B of leases, Oracle interest coverage of about 5x, average analyst target $140.58 tikr.com
  7. Finnhub market data — five-day returns for MU, NVDA, AVGO and CRWV (Mexico line) MU · NVDA · AVGO
  8. AIStockWire (Oct 17, 2026) — weekly close check: MU $1,029.00 to $878.84, Western Digital -16.4%, SanDisk -17.9%, Nasdaq -4.48% on the week aistockwire.com
  9. Motley Fool (Oct 15, 2026) — Micron's slide driven mainly by CXMT's 4F² announcement; TrendForce share data (Samsung 39.4%, SK hynix 24.9%, Micron 23.3%, CXMT 9.5%); KeyBanc DRAM/HBM contract price estimates fool.com
  10. Invezz (Oct 16, 2026) — CXMT news flow; Citi assessment that CXMT mass production is unlikely before 2028 invezz.com
  11. TFTC (Oct 2026) — Deutsche Bank research as cited (operating cash flow of about $10B vs required capex of about $45B over 12-18 months, a gap of about $35B); ICE data showing CDS intraday at 1,194.5bp tftc.io
  12. TechTimes (Aug 12, 2026) — CoreWeave Q2 2026 results: operating cash flow $679M, capex $6.42B, free cash flow about -$5.74B, net loss $626M, more than $25B of new Q3 commitments techtimes.com
  13. TS2.tech (Sep 2026) — CoreWeave Q2 results vs guidance: revenue guide $12.4B-$13.2B, capex guide $35B-$39B, exit run-rate $18.5B-$19.5B, backlog $104.2B ts2.tech
  14. TradingView / GuruFocus (Oct 15, 2026) — Oracle CDS at 288bp (from 260bp); CoreWeave 2032 notes at about 78 cents, yield above 16% tradingview.com
  15. DataCenterDynamics — CoreWeave's $8.5B loan (MUFG and Morgan Stanley led, Moody's A3, backed by a Meta contract worth more than $19.2B per Bloomberg); Google's roughly $32B February 2026 bond deal and 2026 capex guide Loan · Bond offering
  16. BT Finance (Oct 19, 2026) — reporting that about $14B of junk bonds back data-center assets whose main tenant is CoreWeave; Goldman spread data cited in the same piece (CRWV about 986-1,071bp, Oracle 30-year about 300bp, Meta/Google 2025 new issues about 170-180bp) businesstimescn.com
  17. The Bright Minded — Galaxy Digital's Helios project note at 9.875% vs CoreWeave's own secured borrowing at about 5.9%; 15-year lease with $10.4B of guaranteed rent thebrightminded.com
  18. Aadhav Rajesh industry analysis (citing Applied Digital filings) — APLD's June 2026 $1.59B project bond; how project-debt pricing tracks tenant credit aadhavrajesh.com
  19. ChainCatcher (citing Bloomberg, Sep 24, 2026) — Blue Owl developer's Virginia project fully leased by CoreWeave on a 15-year, $2.94B contract chaincatcher.com
  20. The Inference (Oct 2026, from the 10-Q via StockTitan) — CoreWeave maturity ladder: about $10.6B of principal due by end-2027, cash of about $5.5B, interest at 21.7% of Q2 revenue theinference.org
  21. Longbridge (Oct 18, 2026) — Goldman Sachs strategist Ben Miller: hyperscaler capex growth peaks at 116% in 2026 Q3 and slows to about 20% by end-2027; EPS contribution from +11pp (2026) to +7pp (2027) to -1pp (2028) longbridge.com
  22. AdvisorAnalyst (Oct 15, 2026, citing Goldman Sachs GIR, Sep 24, 2026) — capex of $800B (2026) to $1.2T (2027) to $1.4T (2028); hyperscaler infrastructure backlog of $1.7T; cloud revenue growth of 48% advisoranalyst.com
  23. Commercial Times (Oct 19, 2026) — Barclays report: a pipeline conversion assumption of only about 40% for non-hyperscaler developers; about 25GW of 2027 additions ex-China, hyperscalers above 60% ctee.com.tw
  24. Sina Finance (Oct 19, 2026, citing NetEase Tech) — Barclays report, second source finance.sina.cn
  25. JRJ (Oct 19, 2026) — Barclays report, third source; Microsoft exits the Nscale Loughton UK project, where grid power would not arrive until the 2030s jrj.com.cn
  26. Barron's — Van Nieuwerburgh model: 509GW planned in the US, about 45% never built, about 300GW built (about $10.3T through 2032) barrons.com
  27. WhaleAgent (citing FT) — Bernstein estimates only about 35% of planned US projects are credible; at least 47 large projects delayed, withdrawn or blocked in 2026 whaleagent.io
  28. MoneyDJ (Oct 7, 2026) — Morgan Stanley estimate of a roughly 34% power gap for US AI data centers moneydj.com
  29. Lawrence Berkeley National Laboratory, Queued Up: 2026 Edition (Jun 2026, via The Global Statistics) — 2,061GW in the US interconnection queue at end-2025; median wait of 61 months; only 13% of capacity applied for in 2000-2020 reached operation theglobalstatistics.com
  30. Longbridge (Oct 19, 2026) — UBS trading desk (Torsten Sippel): hedge fund net exposure at the 30th percentile of five years, gross exposure above the 90th; consumer staples +5% and value long/short +6% on the week longbridge.com
  31. ZeroHedge (Oct 18, 2026) — UBS trading desk weekly note, second source zerohedge.com
  32. Morningstar (Oct 15, 2026) — TSMC Q3: net income NT$763.06B (+69%), revenue NT$1.494T (+51%), gross margin 66.4%, advanced nodes at 79% of wafer revenue morningstar.com
  33. Morningstar market brief (Oct 19, 2026) — week through Thursday: NVDA -5.2%, TSM -8.4%, AVGO -7.8%; 10-year Treasury yield intraday high of 5.32% morningstar.com
  34. Stocktwits (Oct 17, 2026) — Dan Ives (Yorkville) calls the CoreWeave selloff a “false narrative” stocktwits.com
  35. Startup Fortune (Oct 2026) — CoreWeave seeking insurer capital to fund GPU clusters (FT, via its chief development officer); more than $35B raised in 2026 startupfortune.com
  36. CoinPaper (Oct 2026) — ARK buying on Oct 15 (share counts differ across outlets; reference only); retail net buying of about $66M, second-highest on record (Vanda Research) coinpaper.com
  37. Bihai123 news flash (Oct 19, 2026, single source) — JPMorgan reiterates CoreWeave Overweight, calling the debt concerns overdone bihai123.com
  38. CryptoBriefing (Oct 2026) — Broadcom five-year CDS at a record of about 136bp in early October; Oracle at about 144bp at the start of the year cryptobriefing.com
  39. CoreWeave Q2 2026 results / Form 10-Q (quarter ended Jun 30, 2026), as detailed by The Stock Observer (Oct 15, 2026) and Zacks — total liquidity of $15.553B at June 30, comprising cash of $5.524B and $10.014B of available credit facilities thestockobserver.com · zacks.com
  40. Financial Times (Oct 5, 2026) — "Wall Street banks launch record $60bn chip deal for Broadcom and Anthropic": syndication of a $60B package (about $42B Broadcom-supported senior secured + about $18B junior debt) to fund Anthropic's lease of Google TPUs; Bloomberg reported the outlines on Oct 2 dealroom.co
查過但不用(禁用清單)

  • 「大摩追蹤約 141 億美元資料中心項目債依賴 CoreWeave 租金、約佔其追蹤總量 30%」——未找到摩根士丹利研報原文,「約佔 30%」亦無出處。約 140 億美元的量級僅按中文財經媒體《BT 財經》的引述表述(見參考 16);大摩名義與 30% 數字,本頁禁用。
  • 「hyperscaler 短期融資成本約 5%–5.5%」——未能逐字核實原文。禁用,改用利差分層證據替代(見參考 16、3)。
  • ARK 於 10 月 15 日買入 CRWV 的確切股數——各家口徑不一(19.3 萬股 vs 38.1 萬股)。股數禁用;本頁只寫「10 月 15 日買入、媒體報導金額約 1,180 萬美元」。

數據截至 2026 年 10 月 19 日。價格與信用水平為 2026 年 10 月 9 日至 16 日窗口內的報導口徑。本頁是固定的研究記錄,不接即時數據更新。

本頁只供研究與教育。這是我們自己的獨立調查;頁面觀點屬於我們,歸於具名機構的數字整理自所列來源。本頁不是投資建議、不是推薦,也不承諾任何收益。據此行動前請先看完整聲明。

完整聲明 →

每周简报:AI 产业链地图的图层变动,以及新的公开 13F 申报,均附出处。不含评分、不含分级、不含买卖信号,随时可退订。

看個股研究 →