독립 조사 · 2026년 10월 19일 공개 · 데이터 구간: 2026년 10월 9일 종가 → 10월 16일 종가
이번 주 널리 공유된 한 영상은 CoreWeave의 자금 조달 압박이 AI 인프라 체인 전체로 번지고 있으며, AI 트레이드의 '가장 좋은 국면'은 지났을 수 있다고 주장했습니다. 저희는 그 말을 그대로 믿지 않았습니다. 여덟 가지 주장을 1차 보도와 기업 공시로 하나씩 검증하고, 반대편 증거를 파고든 뒤, 저희 리서치 명단에 있는 기업들이 이 체인의 어디에 서 있는지를 대조했습니다. 이 페이지가 그 결과입니다. 증거가 뒷받침하는 것과 그렇지 않은 것, 그리고 '전이에 휩쓸린 것'과 '전망이 실제로 꺾인 것'을 가르는 신호를 함께 제시합니다.
핫토픽 심층조사 1호 — CoreWeave 리스크 확산 주장을 독립적으로 검증했습니다. 데이터는 2026-10-16 종가 기준.
영상 버전
이 보고서의 영상 해설판입니다. @axingstocks의 핫토픽 심층조사 코너에 공개되었습니다.
2026년 10월 둘째 주, 예상보다 뜨거웠던 9월 물가 지표로 연준의 금리 인상 베팅이 커졌고, 10년물 국채 금리는 주중에 5.32%까지 올랐다가 금요일 약 5.10%–5.13%로 마감했습니다. 이 거시적 방아쇠 아래에서 AI 인프라 체인은 신용시장이 주도한 급락을 겪었습니다.
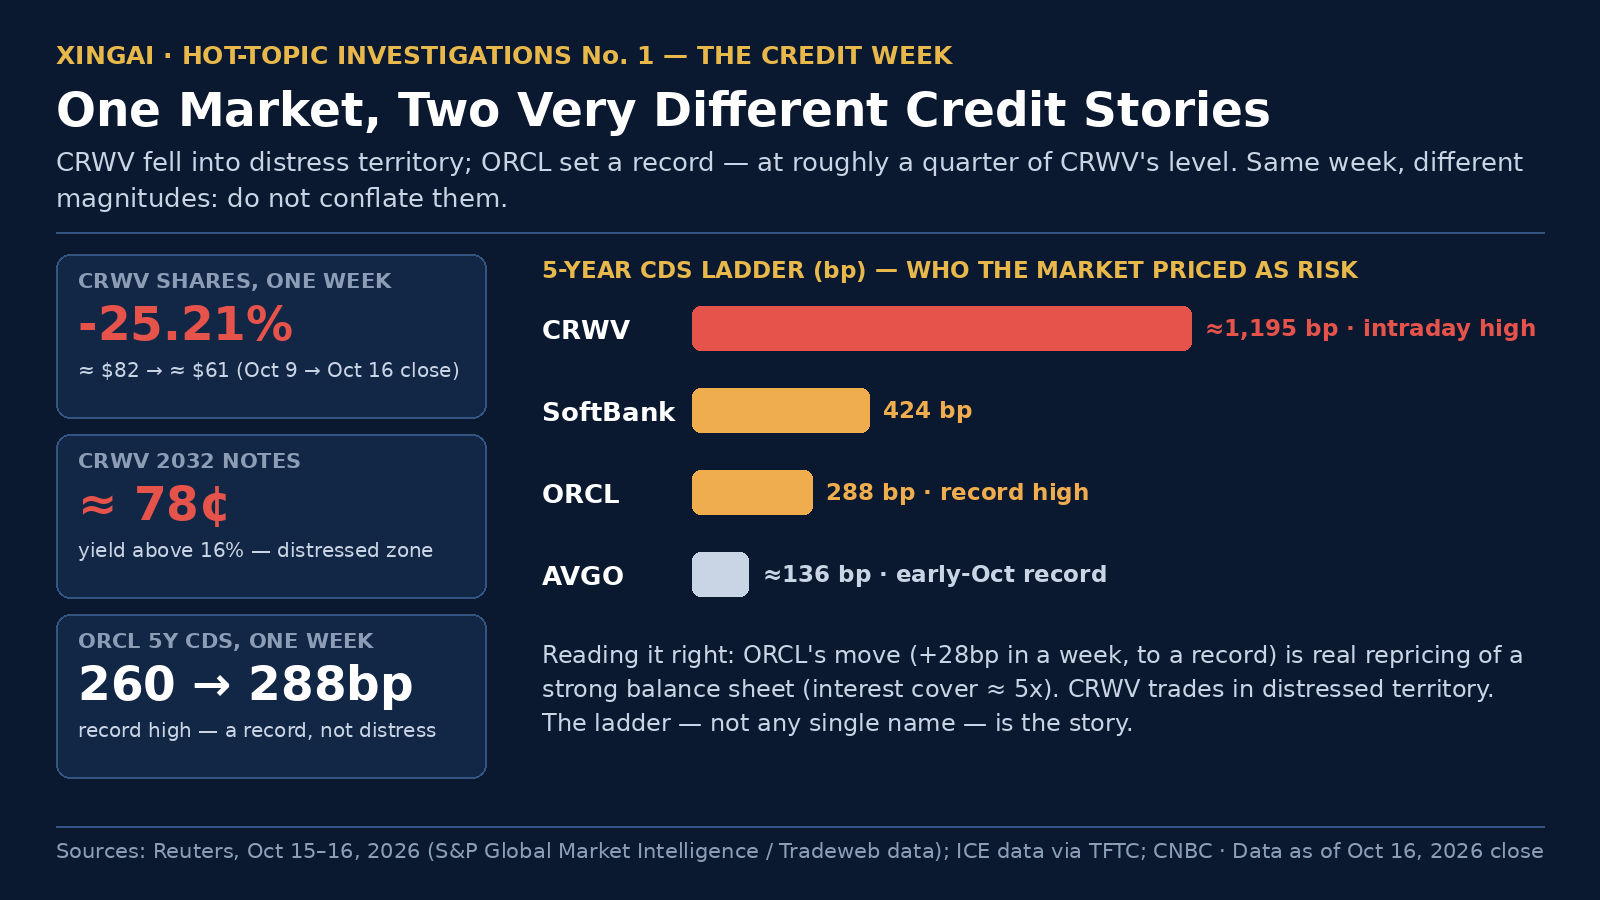
CoreWeave(CRWV) 주가는 10월 9일 종가 약 82달러에서 10월 16일 종가 약 61달러로, 한 주에 약 25% 하락했습니다(검증 ① 참조). 약 11개월 만의 최악의 한 주였습니다. 수요일(10/14) 하루에만 15.5% 떨어졌고, 공매도 세력은 그날 약 8.06억 달러를 벌었습니다(ORTEX 데이터, Reuters 인용).
CRWV 채권은 부실 구간에 들어갔습니다. 2032년 만기 채권이 약 78센트에 거래되며 수익률이 16%를 넘었고, 5년물 CDS는 장중 약 1,195bp까지 치솟았습니다(검증 ② 참조).
신용 압박은 번졌지만 층위는 분명했습니다. Oracle(ORCL) 5년물 CDS는 사상 최고인 288bp까지 올랐고, Amazon·Alphabet·Meta·Nvidia의 CDS도 사상 최고를 기록했지만 상승 속도는 훨씬 느렸습니다(Reuters, 2026-10-15).
주식 쪽에서도 동시에 디레버리징이 진행됐습니다. 헤지펀드 순 익스포저는 5년 기준 30퍼센타일까지 떨어졌고 총 익스포저는 90퍼센타일 위에 머물렀습니다(UBS 트레이딩데스크, 검증 ⑧ 참조). 골드만삭스 프라임 브로커리지 데이터로는 글로벌 롱숏 펀드가 그 주 2.9% 손실을 냈고, AI 주식은 6거래일 연속 순매도됐습니다(Reuters가 골드만삭스 고객 보고 인용).
같은 주에 TSMC(TSM)는 6분기 연속 사상 최대 실적을 발표했습니다(Q3 순이익 대만달러 7,630.6억, 전년 대비 +69%). 경영진은 선단 공정 수요가 '오늘 저희가 공급할 수 있는 능력을 훨씬 넘는다'고 했습니다. 수요 쪽은 함께 약해지지 않았습니다. 이것이 'AI 트레이드는 끝났다'는 해석과 저희가 갈리는 핵심 지점이며, 아래 결론에서 다룹니다.
같은 주, 다른 규모입니다. ORCL의 사상 최고는 실제 리프라이싱이고 CRWV는 부실 구간으로, 혼동하면 안 됩니다. 출처: Reuters(S&P Global Market Intelligence/Tradeweb), ICE 데이터(TFTC 경유), CNBC.
여덟 가지 주장, 하나씩 검증
출발점은 이번 주 시장 미디어에 돌던 여덟 가지 주장입니다. 각각 최소 두 개 출처로 독립 검증했습니다. 판정 기준: '확인됨'은 증거가 주장을 그대로 뒷받침하는 경우, '부분 확인'은 방향은 맞지만 수치·범위·출처가 성립하지 않는 경우, '확인됨(표현 수정)'은 수치는 진짜지만 제시된 것과 다른 성격의 진술인 경우입니다.
#
주장
판정
한 줄 근거
1
「CRWV 한 주에 약 25% 하락, 메모리 섹터 약 16% 하락」
주가 부분 확인됨; 메모리는 부분 확인이며 원인 귀속을 바로잡아야 함
CRWV는 네 개 출처가 교차 확인; 메모리 종목은 -14.6%~-17.9%, 주된 원인은 CRWV 전이가 아니라 CXMT 뉴스
2
「CRWV 채권 수익률이 16%를 넘었다」
확인됨 (단, 채권을 특정해야 함)
Reuters: 2032년물이 약 78센트·수익률 16% 초과; 2031년물은 장중 잠시 16%를 넘었고 통상 호가는 약 15.8%
3
「모건스탠리가 추적하는 데이터센터 프로젝트 채권 약 141억 달러가 CoreWeave 임대료에 의존 (추적 총량의 약 30%)」
부분 확인: 구조와 규모에는 방증이 있으나 원출처와 비중은 독립 확인 불가
약 140억 달러 규모는 중국 금융 매체 인용이 있으나 '모건스탠리 추적/30%' 출처는 확인되지 않아 사용 금지
4
「ORCL CDS가 급등했다」
확인됨 (단, 규모는 CRWV와 분리해서 이야기해야 함)
Reuters: 260→288bp 사상 최고; 다만 규모는 CRWV보다 훨씬 작음
5
「CRWV는 향후 12개월 capex 약 450억 달러가 필요한데 영업현금흐름은 약 100억 달러, 부족분 약 350억 달러」
부분 확인: 숫자는 도이체방크 추정치이며 회사 가이던스처럼 이야기되고 있었음
숫자는 도이체방크 추정치, 회사 가이던스가 아님; 회사 capex 가이던스는 350억–390억 달러
6
「골드만삭스는 하이퍼스케일러 capex 증가율이 2026년 Q3 약 116%로 정점을 찍고 2027년 말 약 20%로 둔화될 것으로 본다」
확인됨 (단, 한 문장 보탬: 증가율 둔화이지 금액 감소가 아님)
골드만삭스 전략가 발언이 두 경로로 일치; 금액 기준으로는 2027년에도 1.2조 달러로 증가
7
「바클레이즈는 비(非)최상위 데이터센터 중 약 40%만 실제로 지어질 것으로 보며, 전력이 하드 제약이다」
핵심 수치는 확인됨, 성격은 '모델 가정'으로 바로잡아야 함
모델 전환율 가정에 대한 것; 공상시보+신랑재경 두 출처
8
「UBS: 헤지펀드 순 익스포저는 5년 기준 30퍼센타일까지 하락, 총 익스포저는 90퍼센타일 위에 유지; 방어 섹터가 아웃퍼폼」
확인됨
UBS 트레이딩데스크 주간 보고가 두 경로로 일치; 골드만삭스 PB 데이터가 상호 방증
1. 「CRWV 한 주에 약 25% 하락, 메모리 섹터 약 16% 하락」
주가 부분 확인됨; 메모리는 부분 확인이며 원인 귀속을 바로잡아야 함
CRWV: Reuters(2026-10-16)는 금요일에 11% 넘게 추가 하락하며 주간으로 거의 25% 떨어져 11개월여 만의 최악의 한 주라고 보도했습니다. CNBC는 주간 -25.21%로 계산했고, TIKR는 종가 기준 82달러(10/9)→61달러(10/16)로 약 -25.6%, Finnhub 5일 수익률은 -25.55%(멕시코 상장 라인, 규모 일치)였습니다. 네 출처가 일치합니다. 확인됨.
메모리: Finnhub 5일 수익률 기준 Micron(MU)은 -14.59%입니다. 종가 기준으로는 AIStockWire가 1,029.00달러(10/9)→878.84달러(10/16), 즉 -14.6%로 계산했고, 같은 주 Western Digital -16.4%, SanDisk -17.9%였습니다. '섹터가 약 16% 하락'은 평균치의 거친 묘사로는 대략 맞지만 개별 종목은 -14.6%에서 -17.9% 사이에 있어 부분 확인입니다.
원인 귀속 수정(저희가 독립적으로 파낸 핵심 이견): 메모리주의 이번 주 하락을 직접 촉발한 것은 CRWV 신용 전이가 아니었습니다. 중국 CXMT가 4F² DRAM 아키텍처를 공개하고 2026년 말 서버용 메모리 제품 출시 계획을 밝히면서 공급·경쟁 우려가 커진 것이 직접 원인이었습니다(Motley Fool과 Invezz 모두 MU의 나흘 연속 하락 주원인으로 이를 지목; Citi는 CXMT 공정이 선두 업체보다 수 세대 뒤처져 2028년 이전 양산 가능성은 낮다고 봤고, KeyBanc은 Q4 DRAM 계약 가격이 여전히 15%–20% 오를 것으로 추정). 전이 심리가 겹쳤을 수는 있지만 주원인으로 이야기할 수는 없습니다.
2. 「CRWV 채권 수익률이 16%를 넘었다」
확인됨 (단, 채권을 특정해야 함)
Reuters(2026-10-16): CRWV의 2031년 10월 만기 달러 채권 수익률이 목요일 한때 16%를 넘어섰습니다. Reuters(2026-10-15, S&P Global Market Intelligence/LSEG 데이터): 2032년 만기 채권은 Tradeweb에서 약 78센트에 거래됐고 수익률은 16%를 소폭 웃돌았습니다.
CNBC 보도(언론 전언)로는 표면금리 9.75%인 2031년물의 만기수익률이 15.78%였고, 5년물 CDS는 한때 1,140bp를 넘었다가 약 1,038bp로, 한 주에 16%, 1년에 164% 올랐습니다. ICE 데이터(TFTC 인용)로는 CDS 장중 고점이 1,194.5bp였습니다.
판정: 확인됨. 정확한 표현은 이렇습니다. 2032년물 수익률은 명확히 16%를 넘었고, 2031년물은 장중 잠시 16%를 돌파했으며 통상 호가는 약 15.8%입니다. 다만 이는 유통시장 수익률로, 재융자 비용과 시장 가격을 반영할 뿐 회사의 기존 채권 표면금리가 하룻밤에 뛰었다는 뜻은 아닙니다.
3. 「모건스탠리가 추적하는 데이터센터 프로젝트 채권 약 141억 달러가 CoreWeave 임대료에 의존 (추적 총량의 약 30%)」
부분 확인: 구조와 규모에는 방증이 있으나 원출처와 비중은 독립 확인 불가
규모의 방증: 중국 금융 매체 BT재경은 같은 주제의 심층 기사에서 '약 140억 달러의 정크 채권이 뒷받침하는 데이터센터 자산의 주요 임차인은 CoreWeave 본인'이라고 쓰고, 이를 '정크 부채 위의 정크 부채' 구조라고 불렀습니다. 해당 대목의 맥락은 골드만삭스 스프레드 데이터를 인용하고 있었고, '모건스탠리 추적'이라는 표현은 보이지 않았습니다.
구조의 실증(개별 거래 서류 차원, 다수 출처 확인 가능): Applied Digital은 2026년 6월 15.9억 달러의 채권을 발행해 CRWV용 데이터센터를 짓고 있습니다(당시 프로젝트는 설계 단계). Galaxy Digital의 Helios 캠퍼스는 CRWV가 15년 임대차로 전량 임차해 보장 임대료가 104억 달러이고, 그 프로젝트 채권의 표면금리는 9.875%로 임차인 본인의 담보 대출보다 비쌉니다. Blue Owl 산하 개발사의 버지니아 프로젝트는 CRWV가 15년, 29.4억 달러 계약으로 전량 임차했습니다(Bloomberg, ChainCatcher 전언). 즉 '집주인이 채권을 발행해 건물을 짓고, 임대료는 CRWV에 달려 있고, 채권 가격은 결국 CRWV 신용에 걸린다'는 전이 체인은 실재합니다.
확인되지 않은 부분: 공개 경로(Reuters, Bloomberg 전언, 업계 매체) 어디에서도 모건스탠리 리서치 원문이나 '141억 달러/약 30%'의 출처를 찾지 못했습니다. 저희의 검증 원칙상 이 숫자는 외부 콘텐츠에서 '중국 금융 매체가 약 140억 달러 규모를 인용했다'고만 표현할 수 있으며, 모건스탠리의 이름을 붙이거나 30% 비중을 사용할 수 없습니다.
4. 「ORCL CDS가 급등했다」
확인됨 (단, 규모는 CRWV와 분리해서 이야기해야 함)
Reuters(2026-10-15): ORCL 5년물 CDS는 하룻밤에 26bp 벌어지며 사상 최고인 288bp를 기록했고, 한 주 전은 260bp였습니다(S&P Global Market Intelligence 데이터). CNBC 기준으로는 약 282bp, 한 주에 약 10% 상승이었습니다.
같은 날 보도: 소프트뱅크 5년물 CDS는 24bp 벌어진 424bp였고, CRWV는 이미 1,000bp를 넘은 상태였습니다.
판정: 확인됨. '급등'이 성립하는 근거는 사상 최고 수준이며 연초 약 144bp(시장 매체 기준)와 비교하면 거의 두 배라는 점입니다. 다만 한 주 +28bp라는 절대 폭은 CRWV의 1,000bp 초과와 같은 규모가 아니므로 서사상 혼동해서는 안 됩니다. TIKR의 실적 정리로는 ORCL의 영업이익 대비 이자 커버리지는 약 5배로, 커버리지가 부족한 CRWV와 대조됩니다. 같은 체인, 다른 운명이며 분수령은 대차대조표입니다.
5. 「CRWV는 향후 12개월 capex 약 450억 달러가 필요한데 영업현금흐름은 약 100억 달러, 부족분 약 350억 달러」
부분 확인: 숫자는 도이체방크 추정치이며 회사 가이던스처럼 이야기되고 있었음
출처 추적: 이 숫자 세트는 도이체방크 리서치 추정치에서 나왔습니다(TFTC가 도이체방크 보고서를 인용). '향후 12–18개월 동안 영업현금흐름 약 100억 달러에 필요한 capex는 약 450억 달러, 부족분 약 350억 달러.'
회사 공식 수치(Q2 2026 실적, 다수 출처 일치): 2026년 연간 capex 가이던스는 350억–390억 달러로 상향됐습니다(기존 310억–350억). Q2 실제 영업현금흐름은 6.79억 달러에 그쳤고, 분기 자본지출(유형자산)은 64.2억 달러, 잉여현금흐름은 약 -57.4억 달러였습니다. 연간 매출 가이던스는 124억–132억 달러, Q3 이자비용 가이던스 8.6억–9.4억 달러에 견줘 Q3 조정 영업이익 가이던스는 2.0억–2.6억 달러뿐입니다. Q2 이자비용은 6.4억 달러로 조정 영업이익 1.28억 달러와 대조되고 GAAP 영업손실은 0.49억 달러였습니다(TIKR가 실적을 정리).
판정: 부분 확인. 방향(자금 부족 규모가 매우 크고 분기당 약 80억–100억 달러 수준)에는 실적 뒷받침이 있습니다. 다만 'capex 450억 달러'는 도이체방크가 향후 12–18개월 수주 잔고 납품에 필요하다고 추정한 값이지 회사 가이던스가 아닙니다(회사 2026년 가이던스는 350억–390억 달러). '영업현금흐름 100억 달러' 역시 같은 도이체방크의 전향 추정치로 Q2 실제 연환산 수준을 훨씬 웃돌므로, 인용할 때는 반드시 매도측 추정치임을 밝혀야 합니다.
6. 「골드만삭스는 하이퍼스케일러 capex 증가율이 2026년 Q3 약 116%로 정점을 찍고 2027년 말 약 20%로 둔화될 것으로 본다」
확인됨 (단, 한 문장 보탬: 증가율 둔화이지 금액 감소가 아님)
골드만삭스 전략가 Ben Miller의 견해는 Longbridge와 Weex 두 곳의 전언이 일치합니다. 하이퍼스케일러 capex 전년 대비 증가율은 2026년 Q3에 116%로 정점을 찍고, 이후 분기마다 둔화해 2027년 말 약 20%가 될 것이라는 시장 컨센서스가 제시됐습니다. 같은 수치로 capex(감가상각 차감 후 순액)가 S&P 500 EPS 성장에 기여하는 정도는 2026년 +11%p에서 2027년 +7%p, 2028년에는 -1%p로 추정됩니다(감가상각이 되돌아치기 시작).
골드만삭스 GIR(Ryan Hammond 팀, 2026-09-24 보고서, AdvisorAnalyst·TechFlow 전언)의 연간 모델: 2026년 capex 약 8,000억 달러, 2027년 약 1.2조 달러(+54%), 2028년 약 1.4조 달러(+12%).
판정: 확인됨. 다만 두 가지 기준을 구분해야 합니다. 분기 전년 대비 증가율 116%→약 20%는 '정점을 찍고 내려오는 증가율'이고, 연간 금액은 여전히 오릅니다(2027년 골드만삭스 추정치 1.2조 달러). '증가율 둔화'를 'AI 지출이 정점에서 꺾인다'로 바꿔 말하는 것은 개념 바꿔치기이며, 저희 콘텐츠에서는 반드시 두 문장을 함께 이야기합니다.
7. 「바클레이즈는 비(非)최상위 데이터센터 중 약 40%만 실제로 지어질 것으로 보며, 전력이 하드 제약이다」
핵심 수치는 확인됨, 성격은 '모델 가정'으로 바로잡아야 함
대만 공상시보(2026-10-19)와 신랑재경(왕이테크/업계 보도 인용)의 바클레이즈 최신 보고서 보도는 일치합니다. 바클레이즈는 모델에서 비(非)하이퍼스케일러 개발사의 프로젝트 파이프라인 전환율을 약 40%로만 가정했습니다. 2027년 전 세계(중국 제외) 신규 가동 용량은 약 25GW로 예상되며 그중 하이퍼스케일러가 60% 이상을 차지합니다. 신규 용량 증가율은 2026년 100% 초과에서 2027년 약 35%, 2028년에는 평탄해집니다. 제약 요인으로는 토지, 전력 연결, 공급망에 조달 비용 상승이 꼽혔습니다.
방증(독립 출처, 비슷한 규모): Bernstein은 미국 기획 프로젝트 중 약 35%만 '신뢰할 만하다'고 추정합니다(FT, WhaleAgent 전언). 컬럼비아 경영대학원 Van Nieuwerburgh의 모델은 미국에서 기획된 약 509GW 중 약 45%가 영원히 지어지지 않고 약 300GW가 지어질 것으로 추정합니다(Barron's).
전력 하드 제약의 1차 데이터: 로렌스 버클리 국립연구소의 Queued Up: 2026 Edition(2026년 6월)에 따르면 2025년 말 기준 미국 계통 연계 대기열에는 발전·저장 용량 2,061GW가 쌓여 있었고, 2025년 가동 프로젝트의 '신청부터 가동까지' 중앙 대기 기간은 61개월이었으며, 2000–2020년에 신청한 용량 중 최종적으로 가동까지 간 비율은 13%에 불과했습니다. 모건스탠리는 10월 초 미국 AI 데이터센터에 약 34%의 전력 공백이 있다고 평가했습니다(MoneyDJ 인용). 사례로, 마이크로소프트는 Nscale과 협력하던 영국 Loughton 프로젝트에서 전력 연결이 2030년대에나 가능해 철수했습니다(금융계가 바클레이즈 보고서 인용).
판정: 확인됨. 다만 외부 표현은 '바클레이즈가 예측하길 40%만 지어진다'가 아니라 '바클레이즈는 모델에서 비최상위 개발사에 약 40%의 파이프라인 전환율 가정만을 적용했다'여야 합니다. 전자는 신중한 가정이고 후자는 예측 결론으로, 성격이 다릅니다.
8. 「UBS: 헤지펀드 순 익스포저는 5년 기준 30퍼센타일까지 하락, 총 익스포저는 90퍼센타일 위에 유지; 방어 섹터가 아웃퍼폼」
확인됨
UBS 트레이딩데스크(Torsten Sippel)의 주간 보고는 Longbridge와 ZeroHedge 두 경로의 전언이 일치합니다. 헤지펀드 순 익스포저는 5년 역사 기준 30퍼센타일까지 떨어졌고 총 익스포저는 90퍼센타일 위에 머물렀습니다. 성격 규정은 'De-Risking(리스크 축소)이 아닌 De-Grossing(총 익스포저 축소)'으로, 시장 상태는 '철저한 약세가 아닌 취약함'입니다. 필수소비재는 그 주 5% 올랐고 가치형 롱숏 조합은 6% 올라, 혼잡했던 성장/모멘텀에서 품질과 가치로의 스타일 이동이 나타났습니다. 장기 자금 매수/매도 비율은 36/64, 헤지펀드 매수/매도/공매도 비율은 42/50/8로 신규 공매도는 제한적이었고 주로 롱 포지션을 닫거나 줄인 흐름이었습니다. 이는 '펀더멘털 주도의 시스템적 매도'의 특징과는 맞지 않습니다.
교차 방증: 골드만삭스 프라임 브로커리지 데이터(Reuters 인용)에 따르면 글로벌 펀더멘털 롱숏 펀드는 10월 15일까지의 한 주에 2.9% 손실을 내며 연일 손실이 이어졌고, AI 주식은 롱숏 펀드에 6거래일 연속 순매도됐습니다. 목요일의 디그로싱 규모는 수요일의 약 절반으로, 청산 속도가 둔화하고 있었습니다.
판정: 확인됨. 이 항목은 '이번 주 하락 중 얼마나가 포지션 때문이고 얼마나가 펀더멘털 때문인가'를 가르는 핵심 증거로, 저희는 이를 채택해 결론 프레임워크에 반영합니다.
독립 확인이 안 된 것 (그래서 저희는 쓰지 않습니다)
「모건스탠리 추적 프로젝트 채권 141억 달러, 약 30%」 — 출처를 찾지 못했습니다. 모건스탠리 이름과 30% 수치 사용 금지.
「하이퍼스케일러 단기 조달 비용 약 5%–5.5%」 — 원문 그대로의 확인이 안 돼, 스프레드 층위 증거로 대체합니다(반대 증거 3번 참조).
ARK 매수의 정확한 주식 수 — 매체마다 수치가 다릅니다(19.3만 주 vs 38.1만 주). '10월 15일 매수, 보도 금액 약 1,180만 달러'로만 사용합니다.
전이 체인 해부 (저희의 정리)
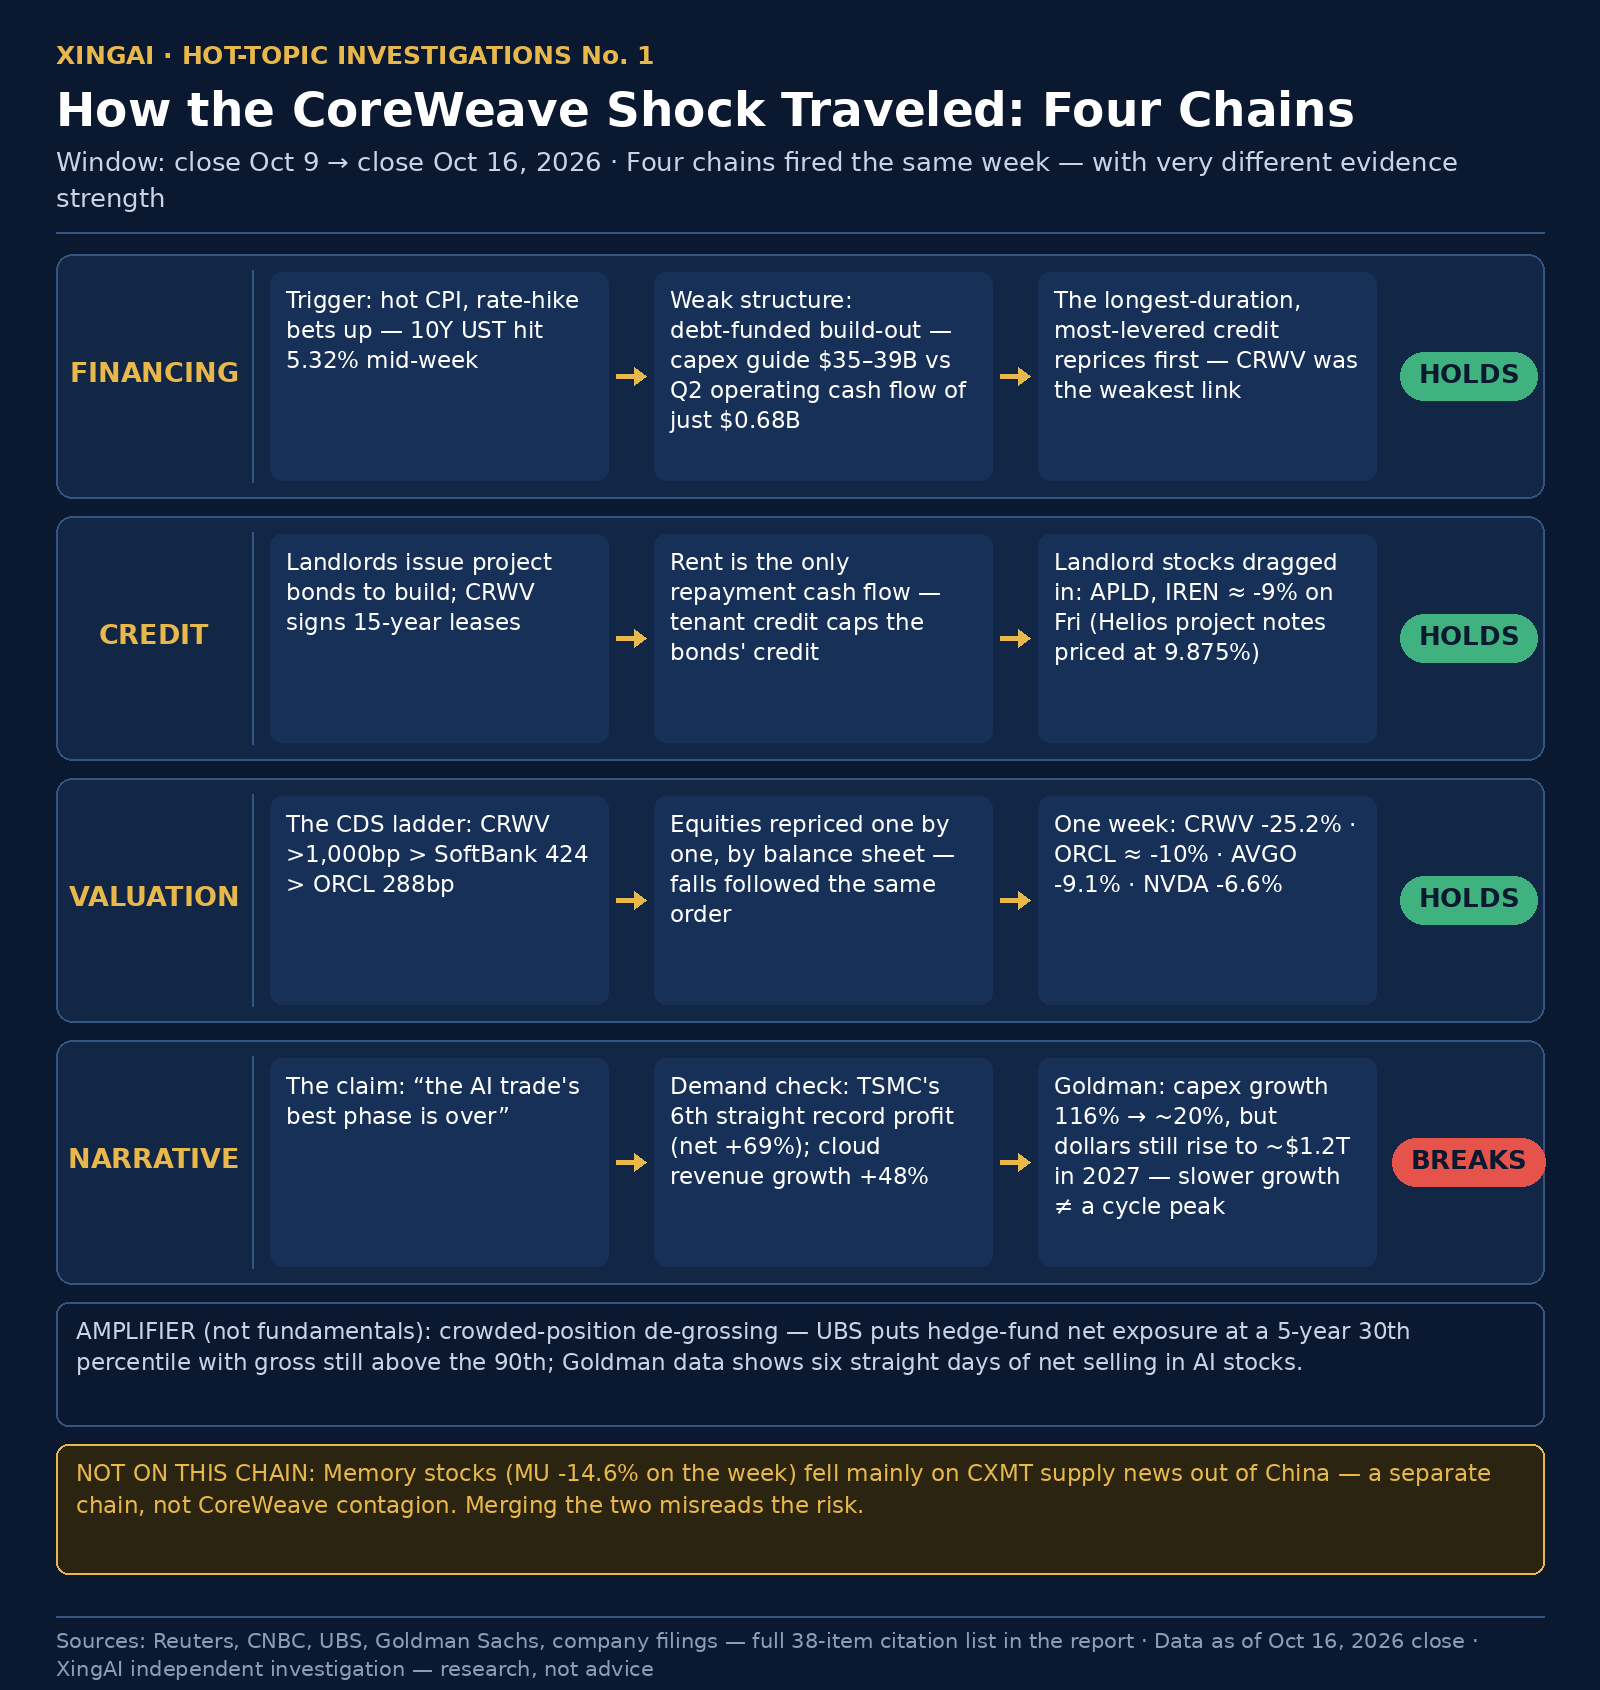
이번 확산은 하나의 체인이 아니라 네 개의 체인이 같은 주에 겹친 것입니다. 나눠서 보면 각 체인의 증거 강도가 다릅니다.
같은 주에 네 체인이 동시에 작동했습니다. 세 체인은 증거로 성립하지만 “AI 트레이드는 끝났다”는 내러티브는 성립하지 않습니다. 출처는 보고서 인용 목록 참조.
체인 1: 거시 금리 → 신용 가격 (방아쇠, 증거 강함)
9월 물가가 예상보다 뜨거웠습니다 → 금리 인상 베팅이 커지고 10년물 금리가 주중 5.32%에 닿았습니다 → 듀레이션이 가장 길고 레버리지가 가장 높고 현금흐름이 가장 먼 자산부터 다시 가격이 매겨졌습니다. CRWV의 채권과 CDS는 체인 전체에서 가장 약한 고리였고, 그래서 먼저 갈라졌습니다. Reuters 원문의 성격 규정은 'inflation data boosted bets on interest-rate hikes, raising the chances of higher payout on borrowings'입니다. 금리가 먼저 있었고, 그다음에 신용 사건의 시점이 왔습니다.
체인 2: 임차인 신용 → 집주인 프로젝트 채권 (구조적 전이, 증거 강함)
네오클라우드와 개발사의 표준 구조는 이렇습니다. 개발사(집주인)가 프로젝트 채권을 발행해 건물을 짓고 → CRWV 같은 임차인이 15년 임대차로 들어오고 → 임대료가 빚을 갚는 유일한 현금흐름입니다. 그래서 임차인의 신용이 곧 프로젝트 채권의 신용 상한입니다. 살아 있는 대조군이 있습니다. Galaxy의 Helios 프로젝트 채권 표면금리는 9.875%인데, CRWV 본인이 Meta 계약을 담보로 받은 담보 대출(Moody's A3 등급)의 고정금리 부분은 약 5.9%에 불과합니다. 같은 임차인, 같은 캠퍼스인데 시장은 '1군 고객 계약 담보의 유무'에 거의 4%p의 가격 차를 매깁니다. APLD, CORZ, GLXY 같은 '집주인 주식'이 왜 휘말렸는지(Reuters: Applied Digital과 IREN은 금요일 각각 약 9% 하락), 그리고 전이의 경계가 어디인지가 이것으로 설명됩니다. 투자등급 임차인이나 계약 담보가 있는 프로젝트는 눈에 띄게 더 안정적으로 가격이 매겨졌습니다.
체인 3: 신용 층위 → 주식 층위 (증거 강함)
같은 주의 CDS 배열 자체가 시장이 내놓은 층위표입니다. CRWV 1,000bp 초과(부실) > 소프트뱅크 424 > ORCL 288(사상 최고) > AVGO 약 136(10월 초 사상 최고, 시장 매체 기준) > AMZN/GOOGL/META/NVDA는 사상 최고지만 상승 속도가 훨씬 느립니다(Reuters). 주가 하락폭도 대체로 같은 순서를 따랐습니다. CRWV -25%, 집주인 주식 약 -9~-10%, ORCL 약 -10%(TIKR 기준), NVDA 5일 -6.6%(Finnhub), AVGO 5일 -9.1%(Finnhub). 시장은 'AI'를 판 것이 아니라 대차대조표 하나하나를 보고 다시 가격을 매긴 것입니다.
체인 4: 혼잡한 포지션 → 디그로싱 증폭 (증거 강함)
UBS의 '순 익스포저 30퍼센타일, 총 익스포저 90퍼센타일 위'와 골드만삭스 PB의 'AI 주식 6거래일 연속 순매도, 목요일 규모는 수요일의 절반'은 하락폭의 상당 부분이 레버리지와 혼잡한 트레이드의 기계적 청산이었음을 말해 줍니다(수요일 CRWV 하루 -15.5%, 공매도 하루 이익 약 8.06억 달러가 바로 그 흐름의 흔적입니다). 포지션형 매도는 빠르고, 일제히 오고, 펀더멘털을 가리지 않는 것이 특징입니다. 하락을 증폭시키지만 수요에 대한 정보는 제공하지 않습니다.
체인에 없는 그 하락: 메모리(독립 사건, 증거 강함). MU/SK하이닉스/WDC/SNDK의 이번 주 하락은 주로 CXMT의 4F² 아키텍처와 서버 메모리 계획이 촉발한 '중국 공급' 서사이며, CRWV의 '미국 조달' 서사와는 별개입니다(검증 ① 참조). 두 체인을 하나로 합치면 MU 같은 기업의 리스크 원천을 잘못 진단하게 됩니다.
시스템 차원의 배경 숫자: IMF 10월 글로벌 금융안정 보고서는 2023년 이후 14건의 AI 거래를 정리했는데, 주식 약 3,000억 달러 + 부채 6,500억 달러에 미래 매출 약속 1.4조 달러가 대응합니다. 상위 5개 하이퍼스케일러는 2026년 전 세계 투자등급 회사채 발행의 약 10%를 차지하고, 이들의 잉여현금흐름은 이미 압박을 받고 있습니다(Reuters가 IMF 인용). 조달 체인의 '매듭'은 실재합니다. 다만 그 매듭의 위치는 하이퍼스케일러 본체의 지급 능력이 아니라 SPV, 사모 신용, 프로젝트 채권 층에 있습니다.
반대 증거 ('AI 수요 붕괴설'이 답해야 할 사실들)
정직한 조사라면 가장 강한 반대 증거를 같은 페이지에 올려야 합니다. 여섯 가지를, 각각의 다른 면과 함께 제시합니다.
수주 잔고의 규모와 질: CRWV의 매출 잔고는 2026년 6월 30일 기준 1,042억 달러였습니다(Q2 실적, 다수 출처 일치). 도이체방크는 그중 약 3분의 2가 투자등급 고객(마이크로소프트, Meta 등)에서 온 것으로 추정합니다. Q3에는 250억 달러가 넘는 신규 약정이 추가됐고(TechTimes가 기업 공시 정리), 경영진은 2026년 말 이탈 연환산 매출 가이던스로 185억–195억 달러를 제시했습니다. CEO Intrator는 내부 메모에서 잔고가 '모든 채무 의무를 감당하기에 충분하다'고 했습니다(CNBC 인용). 다른 면도 함께 기억해야 합니다. 잔고는 '납품을 해야 돈을 받는' 약속이지 현금이 아닙니다. 회사는 2027년 말까지 원금 약 106억 달러의 만기가 돌아옵니다(2026년 잔여 44억 + 2027년 62억, 10-Q 기준 The Inference/StockTitan 정리). 6월 30일 현금은 약 55억 달러, 유동성은 약 155.5억 달러였습니다(기업 공시, RuntimeWire/Bloomberg 전언). 잔고가 답하는 것은 '사업이 있는가'이고, 만기 벽이 시험하는 것은 '시점이 맞는가'입니다.
Nvidia의 실질적 뒷받침: Nvidia는 2025년에 CRWV의 미판매 연산 능력을 2032년 4월까지 63억 달러에 사들이기로 합의했고(Reuters Factbox), 2026년에는 CRWV에 20억 달러를 추가 투자했습니다(DataCenterDynamics 등 다수 출처). 공급업체가 실제 돈으로 유휴 용량을 떠안는 것은 말뿐인 지지가 아닙니다. 동시에 Nvidia 본인도 이 체인의 주식 노출자입니다(CRWV와 Nebius에 각 20억 달러 투자). 뒷받침과 리스크 분담은 한 몸의 양면입니다.
같은 차입자, 두 가지 가격: CRWV의 2026년 3월 85억 달러 지연 인출 대출은 Meta 계약(총액 192억 달러 초과, Bloomberg가 DCD 전언)을 담보로 Moody's A3 등급을 받았고 고정금리 부분은 약 5.9%입니다. 채권시장이 거부하는 것은 'CRWV의 모든 차입'이 아니라 '무담보의 회사 단위 신용'입니다. 이번 주 돌던 '약 5%–5.5%'의 하이퍼스케일러 단기 조달 비용은 원문 그대로 확인할 수 없었지만, 스프레드 층위의 방향에는 근거가 있습니다. 골드만삭스 데이터(BT재경 인용)에 따르면 Meta와 구글의 2025년 신규 발행 스프레드는 약 170–180bp, ORCL 30년물은 약 300bp인데 견줘 CRWV 채권 스프레드는 약 986–1,071bp였습니다.
수요 쪽의 신선한 증거: TSMC Q3 순이익은 대만달러 7,630.6억(+69%), 매출은 대만달러 1.494조(+51%), 매출총이익률 66.4%로 6분기 연속 사상 최대였고, 선단 공정이 웨이퍼 매출의 79%를 차지했습니다. 경영진은 수요가 공급 능력을 훨씬 넘는다고 했습니다(Morningstar/Reuters, CTech 경유). ASML도 같은 주에 연간 전망을 세 번째로 올렸습니다. 골드만삭스 GIR은 하이퍼스케일러 합산 인프라 잔고를 1.7조 달러로 추정하고, 클라우드 매출 증가율은 2024년 25%에서 2026년 Q2 48%로 가속했으며, 매출은 AI 이전 추세선을 약 700억 달러 웃돈다고 봅니다. 수익화 증거는 완벽하지 않지만 방향은 실속이 아니라 가속입니다.
매도 측과 자금의 다른 편: JP모건은 10월 19일 CRWV '비중 확대'를 재확인하며 부채 우려가 사업 펀더멘털에 비해 '지나치다'고 했고 프로젝트 IRR이 자본 비용을 웃돈다고 했습니다(중국어 속보 단일 출처로, 심리 참고용). Yorkville의 Dan Ives는 매도를 '잘못된 서사'라고 부르며 수요와 잔고가 저가 매수를 뒷받침한다고 했습니다(Stocktwits가 그의 Bloomberg 인터뷰 인용). ARK는 10월 15일 CRWV를 매수했습니다(보도 금액 약 1,180만 달러, 주식 수는 매체마다 달라 사용하지 않음). 개인 투자자는 그 주 약 6,600만 달러를 순매수해 역대 두 번째로 많았습니다(Vanda Research, CoinPaper 전언). 애널리스트 평균 목표가는 140.58달러로 금요일 종가보다 약 129% 높습니다(TIKR 통계). 주식 애널리스트는 잔고를 보고, 채권자는 대차대조표를 봅니다. 어느 쪽도 아직 입장을 바꾸지 않았습니다. 분쟁이 미결인 상태가 바로 이런 모습입니다.
CRWV 경영진이 쥔 카드: capex 속도 조절, 주식 발행(희석이 대가), 고객 선급금과 전략적 투자의 추가 확보, 보험 자금 같은 장기 자금으로의 전환(최고개발책임자가 이번 주 FT에 GPU 클러스터 조달을 위한 보험업계 자금 유치 의사를 밝힘) 등이 있습니다. 카드는 있지만 장마다 대가가 있습니다. 시장이 기다리는 것은 또 한 번의 말뿐인 안심이 아니라 구체적인 자금 조달 방안 발표입니다. 이번 주의 사실은, 안심 발언이 매도를 멈추지 못했다는 것입니다(Reuters와 TradingNews 모두 이 점을 관찰했습니다).
저희 리서치 명단의 기업들은 이 체인의 어디에 서 있나
매수·매도 권고가 아닌 리서치 차원의 위치 정리입니다. 아래는 저희 'Why I Own It' 리서치 시리즈의 기업들이 이 체인에서 차지하는 위치와 노출 지점입니다. 이 절은 투자 조언도, 추천도, 수익 약속도 아닙니다.
MUMicron
메모리 고리에 서 있고, 저희 리서치 명단 중 이번 주 낙폭이 가장 컸습니다(5일 -14.6%, 두 출처 확인). 다만 그 방아쇠는 조달 체인이 아니라 CXMT 공급 서사였고, 펀더멘털의 닻(DRAM/HBM 계약 가격)을 뒤집는 1차 증거는 이번 주에 나오지 않았습니다. 'CRWV에 전염된 것'이 아니라 '다른 체인에 휩쓸린 것'이며, 두 종류의 하락은 다음에 확인해야 할 것이 완전히 다릅니다.
NVDANvidia
연산 공급의 최상단에 서 있으며, 체인 전체의 '삽 파는 사람'이자 네오클라우드의 주주 겸 뒷받침자입니다(CRWV에 대한 63억 달러 용량 구매 약정, 2032년까지). 이번 주 5일 -6.6%(Finnhub)로 하류보다 낙폭이 눈에 띄게 작았고, 신용 쪽 CDS도 사상 최고였지만 벌어지는 속도는 느렸습니다. 그 리스크는 조달이 아니라, 고객 capex 증가율이 정점을 지난 뒤 주문 증가율의 2차 변화에 있습니다.
AVGOBroadcom
맞춤형 ASIC 고리에 서 있으며 NVDA와 함께 '우선 배정받는' 핵심 공급업체입니다. 이번 주 5일 -9.1%(Finnhub), CDS는 10월 초 사상 최고인 약 136bp를 기록했습니다(시장 매체 기준). 그 고객들의 조달 방안이 시장의 점검을 받고 있다는 점도 봐야 합니다(은행들이 Broadcom과 Anthropic을 위한 약 600억 달러 조달 패키지를 짜고 있다는 FT 보도, 시장 매체 전언). 노출 지점은 '자기 조달'이 아니라 '고객의 조달'입니다.
TSMTSMC
제조 고리의 가장 상류에 서서 이미 주문이 들어온 돈을 받습니다. 체인이 폭락한 그 주에 6분기 연속 사상 최대 이익(순이익 +69%)을 내놓았으니, 체인의 수요가 꺼지지 않았다는 가장 단단한 증거입니다. 그 리스크는 시차를 두고 옵니다. 하류 조달 체인이 정말 끊긴다면 주문 조정은 가장 마지막에 이곳에 닿을 것이고, 그래서 그 가이던스가 체인 전체의 '최종 확인 지점'입니다.
MSFTMicrosoft
매수자이자 조달 우위 보유자라는 두 자리에 동시에 서 있습니다. CRWV의 최대 투자등급 고객군 중 하나이고(도이체방크는 잔고의 약 3분의 2를 차지하는 투자등급 부분에 속한다고 추정), 본인도 투자등급 비용으로 채권을 발행할 수 있는 하이퍼스케일러입니다. 조달 층위가 가팔라질수록 네오클라우드 대비 상대적 비용 우위는 커집니다. 이 체인의 구조적 수혜자이지만, 주가는 capex 증가율 정점 서사의 압박을 함께 받습니다.
GOOGLAlphabet
역시 조달 우위 쪽입니다. 2026년 들어 capex 조달을 위해 대규모 채권을 발행했고(2월 약 320억 달러 규모, DCD가 Bloomberg 인용), Fluidstack 같은 협력사의 프로젝트에 자기 신용을 보태고 있습니다. 체인 위에서 '신용 수출자'입니다. 층위의 수혜자이며, 제약은 자기 잉여현금흐름이 capex에 잠식되는 속도입니다(IMF의 프레이밍).
METAMeta
조달 우위 쪽에 서면서 동시에 CRWV의 192억 달러급 계약을 댄 고객입니다. 그 계약이 CRWV의 한 대출에 A3 등급을 직접 안겨 줬습니다. Meta의 신용은 네오클라우드에 '빌려 쓰이고' 있어, 수혜자(낮은 비용, 우선 공급)이면서 체인 위 신용 파급의 잠재적 부담자이기도 합니다. 실적 주(10월 21일 장 마감 후, 시장 캘린더 기준)에 capex 가이던스에 대해 뭐라고 하는지가 체인 전체의 풍향계입니다.
AMZNAmazon
조달 우위 쪽입니다. CDS는 동종 업체와 함께 사상 최고를 기록했지만 벌어지는 속도는 느렸고(Reuters), AWS 클라우드 매출 증가율은 골드만삭스의 '수익화 가속' 논거를 이루는 요소 중 하나입니다. 체인 위 위치는 GOOGL, MSFT와 같습니다. 층위의 수혜자이며, 주요 관찰 지점은 지급 능력이 아니라 capex 가이던스와 FCF 사이의 간극 변화입니다.
신용시장이 이번에는 실제로 주식시장보다 먼저 신호를 보냈고, 전이 체인(임차인→집주인 프로젝트 채권→같은 체인의 주식)은 거래 서류 차원의 증거를 갖고 실재합니다.
'AI 체인 전체를 가리지 않고 사는' 국면은 물러나고 있습니다. 시장은 대차대조표, 조달 구조, 고객의 질을 기준으로 이름 하나하나에 가격을 다시 매기기 시작했고, CDS 층위표가 그 증거입니다.
다음 국면을 가르는 핵심 변수는 조달이 확정되는가, 프로젝트가 일정대로 전력이 연결되는가, 매출이 현금흐름으로 바뀌는가입니다. 이 방향에는 동의합니다. 다만 신호는 확인할 수 있는 버전으로 바꿔야 합니다(아래 참조).
동의하지 않거나 증거가 부족하다고 보는 세 가지
메모리의 하락은 원인이 잘못 붙었습니다. MU 등 메모리주의 주된 방아쇠는 CXMT의 공급 서사로, CRWV 조달 체인과는 독립된 다른 체인입니다. 둘을 하나로 합치면 MU의 리스크 원천과 그 확인 방법까지 잘못 판단하게 됩니다.
'가장 좋은 국면은 지났다'는 증거보다 더 가득 차게 이야기됐습니다. 골드만삭스의 같은 데이터 세트 안에서 2027년 capex 금액은 여전히 약 1.2조 달러로 오르고, TSM은 방금 사상 최대 분기를 냈으며, 클라우드 매출 증가율은 가속 중입니다. 증거가 뒷받침하는 것은 '증가율 정점 + 가격 층위화'이지 '사이클 정점'이 아닙니다. 증가율의 2차 변화를 사이클의 변곡점처럼 말하는 것이 이런 서사에서 가장 흔한 바꿔치기입니다.
핵심 숫자 두 개는 순환하던 형태 그대로 쓸 수 없습니다. '141억/30%'는 출처가 확인되지 않았고, '450억 vs 100억'은 회사 가이던스가 아니라 도이체방크 추정치입니다. 확인 안 된 숫자 위에 세운 결론은 그럴듯하게 들린다고 해서 받아들일 수 없습니다.
저희의 판단 (한 문단 버전)
이것은 AI 수요의 붕괴가 아닙니다. 자본 비용의 재가격 책정과 혼잡한 포지션의 디레버리징이, 실재하는 조달 구조의 약점 위에 겹친 것입니다. 체인은 끊기지 않았습니다. 다만 체인의 가격이 매겨지는 방식이 바뀌었습니다. 이제 시장은 누가 주문을 갖고 있는지를 보기 전에, 누가 돈을 내는지, 그 돈이 얼마나 비싼지를 먼저 봅니다.
저희의 프레임워크: '휩쓸린 것'과 '전망이 실제로 꺾인 것'을 가르는, 확인 가능한 세 가지 신호
1. 신용 가격 신호
그 회사 자체의 CDS와 채권 수익률이 함께 악화되는지를 봅니다. 주가만 떨어지고 신용 가격은 거의 움직이지 않는 경우는 포지션과 심리에 휩쓸린 것입니다(이번 주의 NVDA). 신용 가격이 앞장서서 악화되는 경우는 시장이 그 회사의 지급 전망을 다시 쓰고 있다는 뜻입니다(CRWV, 정도가 가벼운 ORCL). 주가는 한 주쯤 거짓말을 할 수 있지만 CDS는 그보다 덜합니다.
2. 가이던스와 주문 신호
가장 최근 실적에서 매출이나 capex 가이던스가 하향됐는지, 핵심 고객이 약정을 미루거나 취소했는지, 계약 가격이 풀렸는지를 봅니다. MU의 확인 지점은 DRAM/HBM 계약 가격입니다(KeyBanc은 Q4에도 15%–20% 상승을 예상). TSM의 확인 지점은 그 자체의 전망입니다. 가이던스는 그대로인데 주가만 떨어졌다면 휩쓸린 것이고, 가이던스가 방향을 바꿔야 전망이 꺾인 것입니다.
3. 자금 확정 신호
확장에 쓸 돈이 이미 확정됐는지(채권 발행 완료, 계약 체결, 담보 장치 마련), 아니면 아직 조달해야 하는지를 봅니다. CRWV의 진짜 시험은 잔고가 충분히 큰가가 아니라, 2027년 말까지 돌아오는 원금 약 106억 달러와 그 뒤의 capex를 알 수 있는 비용으로 조달할 수 있는가입니다. 경영진이 말뿐인 안심이 아니라 구체적인 조달 방안을 내놓는 순간, 신용 가격이 주가보다 먼저 답할 것입니다.
다음에 지켜볼 것
10월 21일 META, TSLA 등 실적의 capex 발언
10월 28일 FOMC 회의 (금리가 이번 라운드의 방아쇠이자 해제 조건)
CRWV의 2032년물 가격과 CDS가 부실 구간 아래로 내려오는지
CRWV 경영진이 구체적인 자금 조달 방안을 발표하는지
Q4 DRAM 계약 가격의 실제 체결 숫자
저희의 검증 방법
이 페이지의 모든 수치는 2026년 10월 19일 저희가 직접 수행한 독립 조사에서 나온 것입니다. 발행 전에 각 수치를 최소 두 개의 독립 출처와 교차 확인했습니다. 출처가 서로 어긋날 때는 1차 출처를 따랐습니다. 기업 공시와 발표, 거래소 데이터, 공식 통계가 기준이며, 1차 수치를 얻을 수 없으면 추정하지 않고 그 숫자를 버렸습니다. 이 페이지에 추측으로 쓴 숫자는 없고, 평균을 내서 만든 숫자도 없습니다. 이번 조사의 계기가 된 영상은 확인할 주장의 목록일 뿐 증거 출처가 아니며, 이 페이지 어디에서도 증거로 인용하지 않습니다. 확인했지만 사용하지 않기로 한 수치는 그 이유와 함께 이 페이지 맨 아래에 공개합니다.
출처
이 페이지의 모든 수치는 저희의 2026년 10월 19일 조사 보고서에서 가져왔습니다. 공개 전에 두 출처와 교차 확인했고, 두 출처가 어긋날 때는 1차 출처를 따랐고, 1차 수치를 얻을 수 없으면 추정하지 않고 버렸습니다. 주장 목록의 출발점은 같은 날의 시장 미디어 영상이지만, 그것은 확인할 주장의 목록일 뿐 증거 출처가 아니며 이 페이지 어디에서도 증거로 인용하지 않습니다.
Reuters (Oct 16, 2026) — CoreWeave stock, bond set for weekly plunge as rate-hike fears hit AI bet: CRWV down nearly 25% on the week, Wednesday -15.5% with ORTEX short profits, 2031 yield through 16%, APLD/IREN down about 9% reuters.com
Reuters (Oct 15, 2026) — AI credit jitters drive US tech default insurance to record highs: ORCL CDS 260 to 288bp, SoftBank 424bp, CRWV above 1,000bp, hyperscaler CDS at records but rising more slowly, IMF October GFSR tally of 14 AI deals and hyperscaler bond issuance share reuters.com
Reuters (Oct 16, 2026) — Global hedge funds hammered by AI selloff: Goldman prime brokerage data, long/short funds -2.9% on the week, AI stocks net sold for six straight sessions, de-grossing slowing srnnews.com
Reuters Factbox (Oct 2026) — CoreWeave's AI contracts and the lenders financing its build-out: Nvidia's $6.3B purchase commitment for unsold capacity (to April 2032), delayed-draw loan history srnnews.com
CNBC reporting (via TeckHustlers, Oct 15, 2026) — CRWV -25.21% on the week, 9.75% 2031 notes at 15.78% yield, CDS above 1,140bp then about 1,038bp, ORCL CDS about 282bp, CEO Intrator internal memo, Deutsche Bank backlog composition estimate teckhustlers.com
TIKR (Oct 19, 2026) — CRWV $82 to $61 close-to-close check, Q2 interest of $640M vs adjusted operating profit of $128M, total debt $51.61B including about $16.5B of leases, Oracle interest coverage of about 5x, average analyst target $140.58 tikr.com
Finnhub market data — five-day returns for MU, NVDA, AVGO and CRWV (Mexico line) MU · NVDA · AVGO
AIStockWire (Oct 17, 2026) — weekly close check: MU $1,029.00 to $878.84, Western Digital -16.4%, SanDisk -17.9%, Nasdaq -4.48% on the week aistockwire.com
Invezz (Oct 16, 2026) — CXMT news flow; Citi assessment that CXMT mass production is unlikely before 2028 invezz.com
TFTC (Oct 2026) — Deutsche Bank research as cited (operating cash flow of about $10B vs required capex of about $45B over 12-18 months, a gap of about $35B); ICE data showing CDS intraday at 1,194.5bp tftc.io
TechTimes (Aug 12, 2026) — CoreWeave Q2 2026 results: operating cash flow $679M, capex $6.42B, free cash flow about -$5.74B, net loss $626M, more than $25B of new Q3 commitments techtimes.com
TradingView / GuruFocus (Oct 15, 2026) — Oracle CDS at 288bp (from 260bp); CoreWeave 2032 notes at about 78 cents, yield above 16% tradingview.com
DataCenterDynamics — CoreWeave's $8.5B loan (MUFG and Morgan Stanley led, Moody's A3, backed by a Meta contract worth more than $19.2B per Bloomberg); Google's roughly $32B February 2026 bond deal and 2026 capex guide Loan · Bond offering
BT Finance (Oct 19, 2026) — reporting that about $14B of junk bonds back data-center assets whose main tenant is CoreWeave; Goldman spread data cited in the same piece (CRWV about 986-1,071bp, Oracle 30-year about 300bp, Meta/Google 2025 new issues about 170-180bp) businesstimescn.com
The Bright Minded — Galaxy Digital's Helios project note at 9.875% vs CoreWeave's own secured borrowing at about 5.9%; 15-year lease with $10.4B of guaranteed rent thebrightminded.com
Aadhav Rajesh industry analysis (citing Applied Digital filings) — APLD's June 2026 $1.59B project bond; how project-debt pricing tracks tenant credit aadhavrajesh.com
ChainCatcher (citing Bloomberg, Sep 24, 2026) — Blue Owl developer's Virginia project fully leased by CoreWeave on a 15-year, $2.94B contract chaincatcher.com
The Inference (Oct 2026, from the 10-Q via StockTitan) — CoreWeave maturity ladder: about $10.6B of principal due by end-2027, cash of about $5.5B, interest at 21.7% of Q2 revenue theinference.org
Longbridge (Oct 18, 2026) — Goldman Sachs strategist Ben Miller: hyperscaler capex growth peaks at 116% in 2026 Q3 and slows to about 20% by end-2027; EPS contribution from +11pp (2026) to +7pp (2027) to -1pp (2028) longbridge.com
AdvisorAnalyst (Oct 15, 2026, citing Goldman Sachs GIR, Sep 24, 2026) — capex of $800B (2026) to $1.2T (2027) to $1.4T (2028); hyperscaler infrastructure backlog of $1.7T; cloud revenue growth of 48% advisoranalyst.com
Commercial Times (Oct 19, 2026) — Barclays report: a pipeline conversion assumption of only about 40% for non-hyperscaler developers; about 25GW of 2027 additions ex-China, hyperscalers above 60% ctee.com.tw
Sina Finance (Oct 19, 2026, citing NetEase Tech) — Barclays report, second source finance.sina.cn
JRJ (Oct 19, 2026) — Barclays report, third source; Microsoft exits the Nscale Loughton UK project, where grid power would not arrive until the 2030s jrj.com.cn
Barron's — Van Nieuwerburgh model: 509GW planned in the US, about 45% never built, about 300GW built (about $10.3T through 2032) barrons.com
WhaleAgent (citing FT) — Bernstein estimates only about 35% of planned US projects are credible; at least 47 large projects delayed, withdrawn or blocked in 2026 whaleagent.io
MoneyDJ (Oct 7, 2026) — Morgan Stanley estimate of a roughly 34% power gap for US AI data centers moneydj.com
Lawrence Berkeley National Laboratory, Queued Up: 2026 Edition (Jun 2026, via The Global Statistics) — 2,061GW in the US interconnection queue at end-2025; median wait of 61 months; only 13% of capacity applied for in 2000-2020 reached operation theglobalstatistics.com
Longbridge (Oct 19, 2026) — UBS trading desk (Torsten Sippel): hedge fund net exposure at the 30th percentile of five years, gross exposure above the 90th; consumer staples +5% and value long/short +6% on the week longbridge.com
Morningstar (Oct 15, 2026) — TSMC Q3: net income NT$763.06B (+69%), revenue NT$1.494T (+51%), gross margin 66.4%, advanced nodes at 79% of wafer revenue morningstar.com
Morningstar market brief (Oct 19, 2026) — week through Thursday: NVDA -5.2%, TSM -8.4%, AVGO -7.8%; 10-year Treasury yield intraday high of 5.32% morningstar.com
Stocktwits (Oct 17, 2026) — Dan Ives (Yorkville) calls the CoreWeave selloff a “false narrative” stocktwits.com
Startup Fortune (Oct 2026) — CoreWeave seeking insurer capital to fund GPU clusters (FT, via its chief development officer); more than $35B raised in 2026 startupfortune.com
CoinPaper (Oct 2026) — ARK buying on Oct 15 (share counts differ across outlets; reference only); retail net buying of about $66M, second-highest on record (Vanda Research) coinpaper.com
Bihai123 news flash (Oct 19, 2026, single source) — JPMorgan reiterates CoreWeave Overweight, calling the debt concerns overdone bihai123.com
CryptoBriefing (Oct 2026) — Broadcom five-year CDS at a record of about 136bp in early October; Oracle at about 144bp at the start of the year cryptobriefing.com
CoreWeave Q2 2026 results / Form 10-Q (quarter ended Jun 30, 2026), as detailed by The Stock Observer (Oct 15, 2026) and Zacks — total liquidity of $15.553B at June 30, comprising cash of $5.524B and $10.014B of available credit facilities thestockobserver.com · zacks.com
Financial Times (Oct 5, 2026) — "Wall Street banks launch record $60bn chip deal for Broadcom and Anthropic": syndication of a $60B package (about $42B Broadcom-supported senior secured + about $18B junior debt) to fund Anthropic's lease of Google TPUs; Bloomberg reported the outlines on Oct 2 dealroom.co
확인했지만 사용하지 않은 것
“모건스탠리가 추적하는 약 141억 달러의 데이터센터 프로젝트 채권이 CoreWeave 임대료에 의존하며 추적 총액의 약 30%를 차지한다” — 모건스탠리 리서치 원문을 찾지 못했고 30% 비중의 출처도 없습니다. 약 140억 달러 규모는 중국 금융 매체 BT재경의 인용으로만 표기합니다(출처 16). 모건스탠리의 이름과 30% 수치는 이 페이지에서 사용하지 않습니다.
“하이퍼스케일러 단기 조달 비용 약 5%–5.5%” — 원문 그대로의 확인이 되지 않았습니다. 사용하지 않으며, 스프레드 층위 증거로 대체합니다(출처 16, 3 참조).
ARK가 10월 15일 매수한 CRWV의 정확한 주식 수 — 매체마다 다릅니다(19.3만 주 vs 38.1만 주). 주식 수는 사용하지 않으며, “10월 15일 매수, 보도 금액 약 1,180만 달러”로만 표기합니다.
데이터 기준일은 2026년 10월 19일입니다. 가격과 신용 수준은 2026년 10월 9일~16일 구간의 보도 기준입니다. 이 페이지는 고정된 리서치 기록이며 실시간 데이터로 업데이트되지 않습니다.
리서치와 교육 목적만 해당합니다. 이 페이지는 저희의 독립 조사이며, 견해는 저희의 것이고 이름이 명시된 기관의 수치는 인용된 보도를 요약한 것입니다. 이 페이지는 투자 조언도, 추천도, 수익 약속도 아닙니다. 행동하기 전에 전체 면책 조항을 읽어 주세요.