AI 산업 지도
24개 AI 공급망 레이어 · 상장사 커버 16 · 비상장 3 · 분류만 5.
서술적 포지셔닝만 해당합니다. 포지셔닝 라벨은 회사 사업이 어떤 레이어에 노출되는지를 말할 뿐, 매수 여부를 말하지 않습니다. 노출이 없는 레이어도 추가 매수 추천이 아닙니다.
1AI 에너지
2반도체 소재·장비
반도체 소재
가속기가 늘면 HBM과 첨단 패키징이 늘고, 따라서 웨이퍼도 는다. 웨이퍼마다 실리콘 기판, 포토레지스트, 특수가스, 공정 화학물질이 든다. 체인에서 가장 조용하고, 가장 집중된 구간 중 하나다.
파운드리
설계는 칩이 아니다. 사이에는 위탁 생산과 HBM 스택을 로직에 붙이는 첨단 패키징이 있다. 그래서 가속기 출하량은 누가 얼마나 팔고 싶었는지가 아니라, 패키징 용량이 반복해서 정했다.
반도체 장비
웨이퍼 수요는 장비 수요가 된다: 노광, 식각, 증착, 검사, 그리고 HBM 스택을 로직에 붙이는 첨단 패키징. 장비는 AI 헤드라인에서 두 걸음 떨어져 있고, 용량보다 한 걸음 앞이다.
3연산·메모리
연산
체인의 눈에 띄는 중심이고, 대부분의 사람이 여기서 멈춘다. 혼자 돌아가지도 않는다. 가속기 주변에는 메모리 대역폭, 패키징, 인터커넥트, 광학, 스토리지, 전력, 냉각이 필요하다. 하나라도 늦으면 실리콘은 논다.
커스텀 실리콘
테이프아웃 비용을 감당할 만큼 큰 하이퍼스케일러는 범용 부품만 사지 않고 자체 가속기를 설계한다. 가치는 사내 칩을 가능하게 하는 설계 파트너와 IP 쪽으로 옮긴다.
HBM / 메모리
모델이 커지면 FLOPs만이 아니라 대역폭이 더 필요하다. 그래서 HBM 수요는 연산을 뒤따르는 게 아니라 같이 커진다. 체인은 가속기 → HBM → DRAM → 웨이퍼 → 장비다. 이와 별도로 학습 데이터·체크포인트는 연산 계층 뒤의 NAND·HDD 용량이 필요하고, 그건 HBM 부족과 다른 제약이다.
4네트워킹·광통신
5전력·냉각
6데이터센터·GPU 클라우드
AI 서버
가속기는 칩이 아니라 랙으로 데이터센터에 들어간다: 통합, 섀시 전원, 스토리지, 검증. 마진은 낮아도, 실리콘이 배치된 용량이 되는 속도를 여기서 막는다.
데이터센터
연산은 앉을 곳이 필요하다: 하이퍼스케일 캠퍼스, 콜로케이션, 그 부동산을 보유한 REIT. 자주 빠지는 부분은 건설이다 — 엔지니어링, 전기, 기계, 그리고 전력 접속 자체.
클라우드
하이퍼스케일러는 상류의 가장 큰 구매자이면서, 그 산출물을 파는 판매자이기도 하다. 그들의 설비투자 결정은 한두 분기 안에 체인 아래로 퍼진다.
GPU 클라우드
가속기가 임대 상품이 된다: 실리콘을 사고, 데이터센터를 짓거나 빌리고, 시간 또는 토큰 단위로 연산을 팔고, 반복 매출을 받는다. 하이퍼스케일러 용량, 네오클라우드, 주권 프로그램, 기업 프라이빗 클러스터가 같은 모형이다.
7데이터·모델 인프라
AI 인프라 소프트웨어
실리콘을 개발자가 쓸 수 있게 만드는 층이다: GPU 런타임, 학습 프레임워크, 분산 실행, 컨테이너, 오케스트레이션, 추론 서빙. 하드웨어 우위는 팹에서만큼 여기서도 지킨다.
파운데이션 모델
연산이 학습이 되고, 학습이 모델이 되고, 모델이 추론이 되며, 추론은 토큰으로 계량된다. 상류 설비투자가 드디어 단위 매출로 바뀌는 층이다.
AI 데이터
조직 자체 데이터가 없는 모델은 일반 답만 한다. 경로는 기업 데이터 → 파이프라인 → 임베딩 → 벡터 저장 → 검색 → 모델이다. 기업 AI 가치의 대부분은 모델 자체가 아니라 그 경로에서 열린다.
AI 플랫폼
프로덕션에 모델이 둘 이상이면 라우팅, 평가, 버전, 관측이 필요하다. 모델 게이트웨이와 평가 도구가 배포를 반증 불가능한 상태로 두지 않는다.
8에이전트·보안
9엔터프라이즈·버티컬 AI
10피지컬 AI
수요가 어떻게 전달되나 (선택 다이어그램)
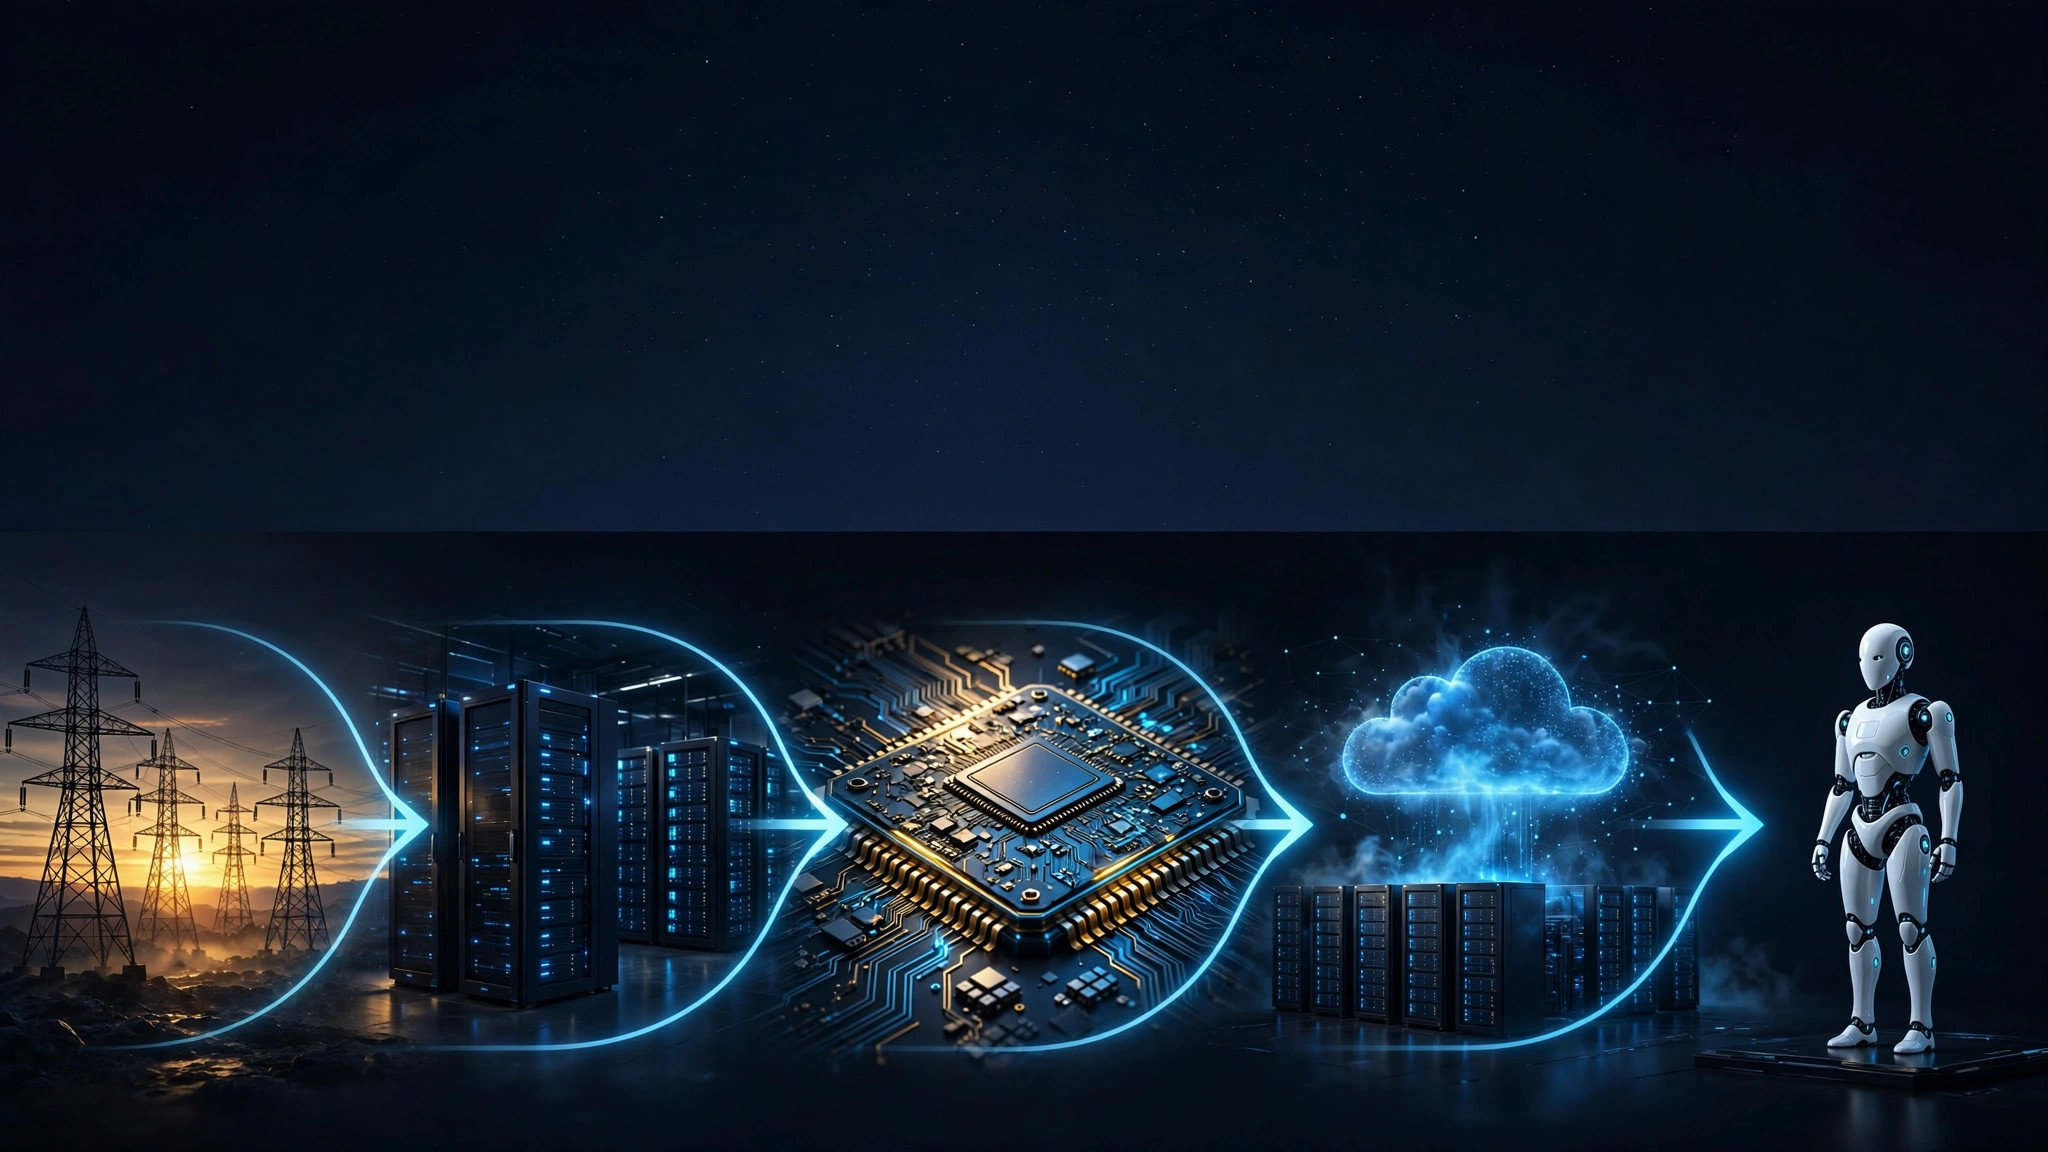
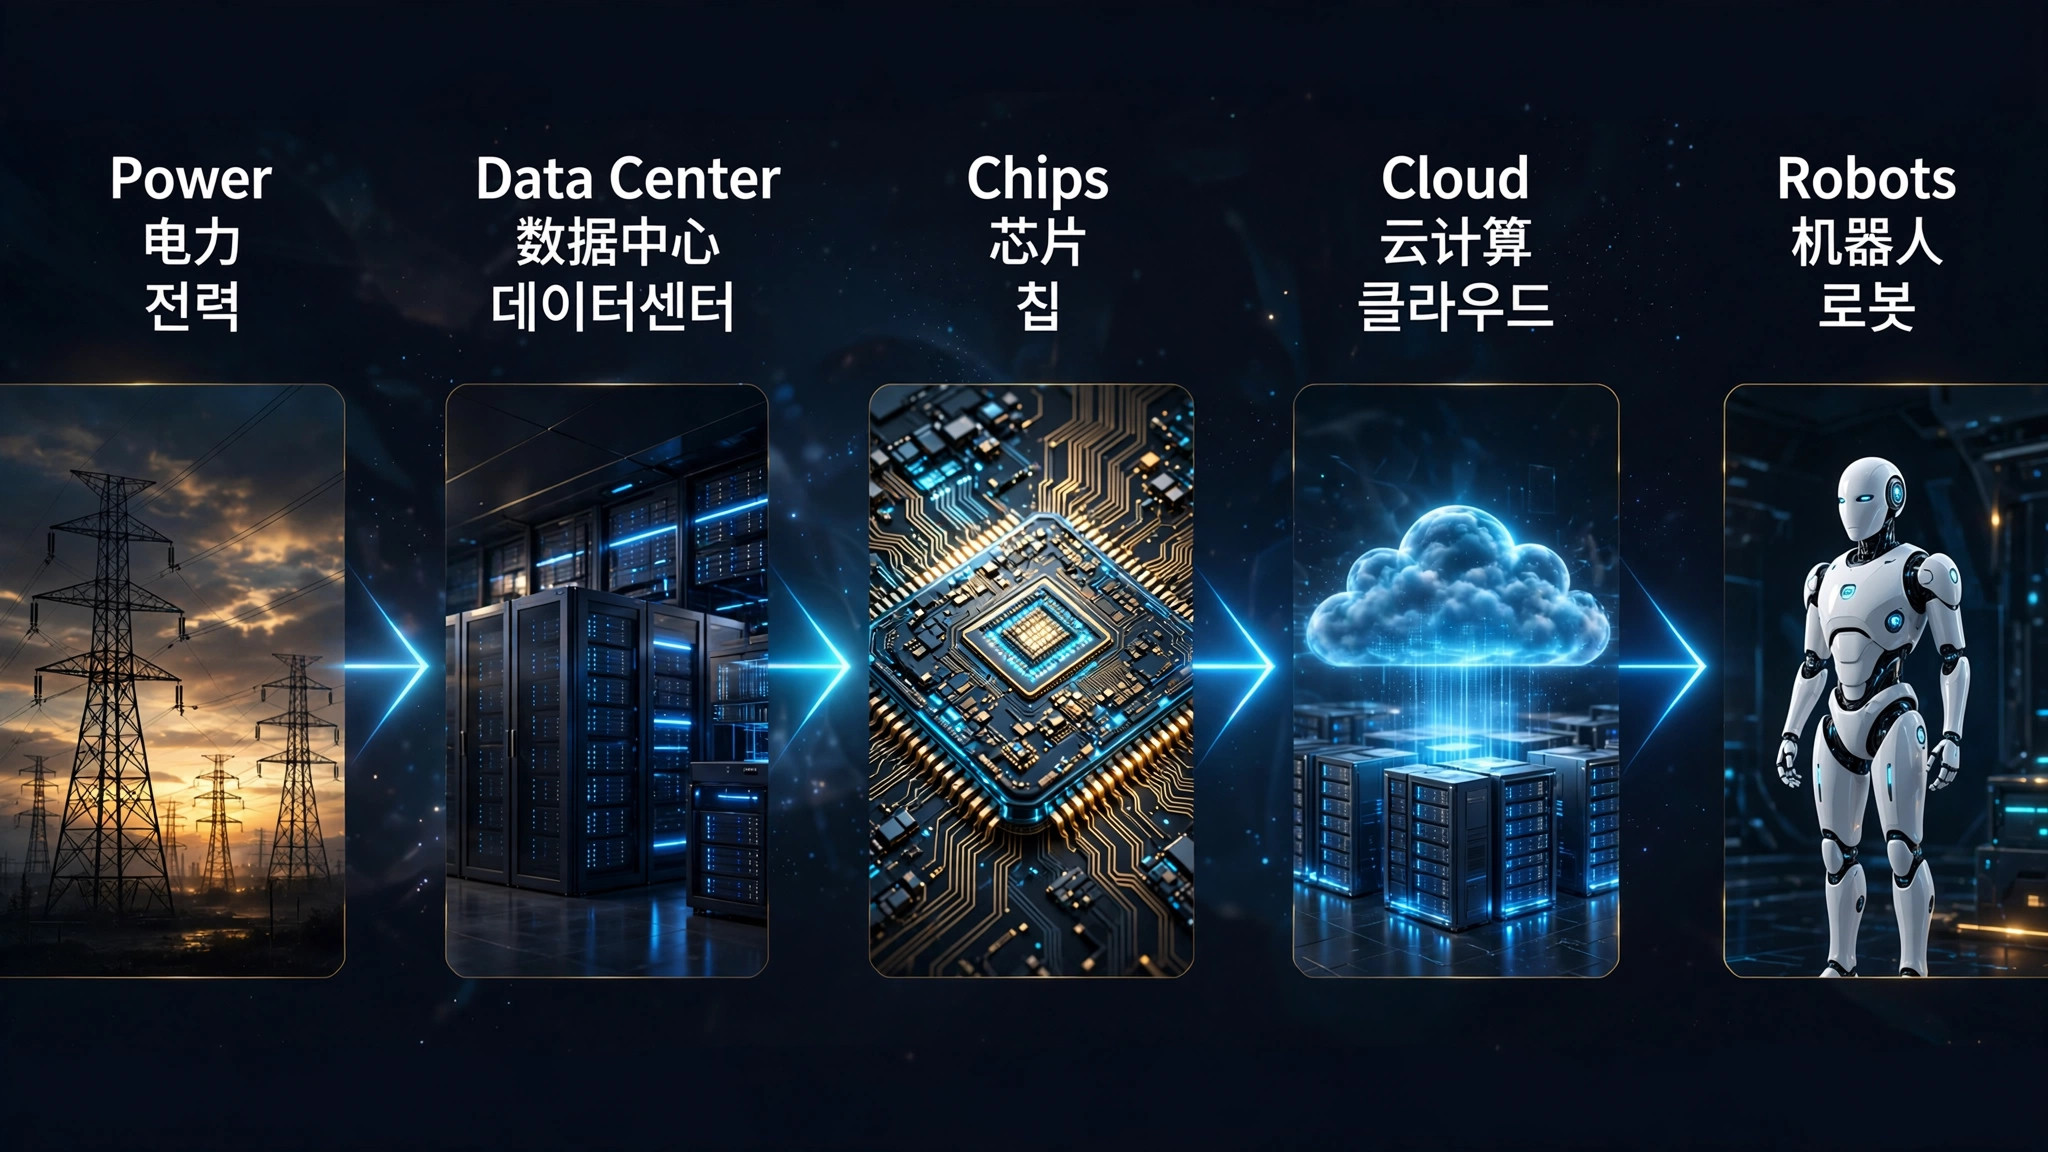
대부분의 AI 투자는 눈에 보이는 끝—GPU 설계 회사와 챗봇—에서 멈춥니다. 그러나 공급망은 양쪽으로 훨씬 더 뻗어 있습니다. 10개 트랙·24개 레이어: 상장사 명시한 16개, 비상장 순수플레이 3개, 분류만 5개(논쟁적인 티커 목록을 사실로 내지 않음). 비어 있음 ≠ 미연구.
- AI 수요
- 더 많은 가속기
- 더 많은 HBM → 첨단 패키징 → 웨이퍼 → 장비 → 소재
- 더 많은 인터커넥트와 광학
- 더 많은 랙 → 전력 → 냉각
- 더 많은 데이터센터 용량 → 임대 가능한 연산
- 더 많은 모델·데이터·에이전트
- 더 많은 엔터프라이즈·수직·피지컬 앱
Watch It Decide — AI 주식 네 종목, 지도 한 장
AI 주식 네 종목을 지도 한 장에서 확인했더니 — 한 종목은 세 레이어, 두 종목은 한 레이어
이 지도에서 직접 실행한 네 번의 실제 실행을 그대로 촬영했습니다. 마이크론은 HBM/메모리 한 레이어에만 있고, 그 페이지는 공개 13F 기록을 0건 인용합니다. TSMC는 파운드리 한 레이어에 있고, 공개 13F 기록 7건(신고 기관 7곳)이 있습니다. 브로드컴은 컴퓨트·커스텀 실리콘·네트워킹 세 레이어에 걸쳐 있지만, 그 페이지 자체가 세 레이어는 위치일 뿐 순위가 아니라고 말합니다. 거인 엔비디아는 컴퓨트 한 레이어에만 있고, 그 레이어는 혼자서는 돌아갈 수 없습니다. 레이어는 위치를 알려 줄 뿐 순위를 매기지 않습니다. 연구와 교육 목적일 뿐 투자 조언이 아니며, 목표가도 매수·매도 권유도 없습니다.
YouTube에서 보기Watch It Decide — 세 종목은 한 레이어, 두 레이어 종목은 칩을 만들지 않아요
AI 주식 네 종목을 지도 한 장에서 확인했더니 — 세 종목은 한 레이어, 두 레이어인 종목은 칩을 만들지 않아요
이 지도에서 직접 실행한 또 다른 네 번의 실제 실행을 그대로 촬영했습니다. 마이크론은 HBM/메모리 한 레이어에만 있고, 그 페이지는 공개 13F 기록을 0건 인용합니다. 그리고 이 지도는 미국 상장 종목과 ADR만 다루기 때문에 SK하이닉스와 삼성전자는 아예 빠져 있습니다. 버티브는 유일하게 두 레이어 — 전력 인프라와 냉각 — 에 있는 종목으로, 등록된 제품이 4개 있지만 그 페이지 자체가 두 레이어는 위치일 뿐 순위가 아니라고 말합니다. 칩은 전혀 만들지 않습니다. ASML은 반도체 장비 한 레이어에만 있고, 그 페이지에 따르면 일부 공정에는 전 세계에 사실상 공급업체가 한 곳뿐입니다. TSMC는 파운드리 한 레이어 — 전체 체인에서 가장 좁은 지점 — 에 있고, 공개 13F 기록 7건(신고 기관 7곳)이 있습니다. 레이어는 위치를 알려 줄 뿐 순위를 매기지 않습니다. 연구와 교육 목적일 뿐 투자 조언이 아니며, 목표가도 매수·매도 권유도 없습니다.
YouTube에서 보기자주 묻는 질문
AI 산업 지도란 무엇인가요?
AI 공급망을 10개 트랙, 24개 레이어로 나눈 지도입니다. 에너지·소재부터 칩, 네트워킹, 전력, 클라우드, 애플리케이션까지 이어집니다. 각 레이어에 주력 사업이 있는 회사를 공개 출처와 확인 날짜와 함께 보여 줍니다. 리서치 맥락이며 매수 목록이 아닙니다.
지도에 있으면 추천이라는 뜻인가요?
아닙니다. 레이어 배치는 XingAI의 자체 분류이며 등급도 순위도 아니고, 보고 기관이 보증한 것도 아닙니다. 여러 레이어에 걸친 회사는 여러 번 나옵니다. 목표가도 투자 조언도 아닙니다.
지도의 펀드 보유 내역은 어디서 오나요?
공개된 SEC Form 13F-HR에서 옵니다. 분기 종료 후 제출되는 시차 있는 미국 주식 롱 포지션 보고서라서 표시된 포지션은 이미 매도되었을 수 있습니다. 각 회사 역할에는 공개 출처와 확인 날짜가 링크됩니다.
지도는 어떻게 구성되어 있나요?
레이어는 10개 트랙으로 묶여 있고, 각 레이어는 해당 레이어의 회사를 나열하는 별도 페이지입니다. 주력이 여러 레이어에 걸친 회사는 걸친 레이어마다 나오며, 각 회사의 역할에는 공개 출처와 확인 날짜가 링크됩니다.
왜 어떤 레이어에는 회사가 없나요?
3개 레이어는 비상장 순수플레이(프라이빗 시장)이고, 5개는 분류만 유지합니다 — 논쟁적인 티커 목록을 사실로 내지 않기 때문입니다. 비어 있음은 의도적인 경계이며, 연구가 없다는 뜻이 아닙니다.
AI 산업 지도는 무료로 볼 수 있나요?
네. 이 페이지와 여기서 링크된 각 레이어 페이지는 모두 공개되어 있어, 계정 없이도 레이어와 회사 목록, 인용 출처를 볼 수 있습니다. 리서치 맥락이며 투자 조언이 아닙니다.