跳到主要内容
投资研究
从市场噪音到有出处的证据

《熱點深查》第 2 期

公開研究

記憶體股大跌後:便宜了還是見頂了

獨立調查 · 2026 年 10 月 19 日發布 · 價格口徑為 2026 年 10 月 16 日(週五)收盤

本週一支高播放影片問:費半「大跌 16%」之後,MU(美光)、SK 海力士、SNDK 三檔哪檔便宜。MU 是我們自己的研究持倉,所以我們不借用它的答案、也不借用它的數字——它片內的具體比價數字我們未取得可核查的明細,不能核的數字我們不用。我們只核查可以公開核實的部分:指數跌幅、三檔現價與倍數、HBM 曝險表、MU 自己的財報與指引、以及這輪下跌的真正跌因。我們的結論與該片的框架有三點分歧,列在文末。

封面——《熱點深查》第 2 期:記憶體股大跌後,便宜了還是見頂了?費半八連跌累計 -16%;MU 前瞻 P/E 約 5.0 倍;SNDK 的 HBM 曝險為零。
《熱點深查》第 2 期——我們核查了「三檔哪檔便宜」的框架。數據截至 2026-10-16 收盤。

發生了什麼——我們自己核實過的版本

10 月 6 日收盤到 10 月 16 日收盤,費城半導體指數(SOX)連跌八個交易日、累計跌約 16%,是 2008 年 10 月以來最長連跌。記憶體三檔跌得比指數深,但不是同一個原因:

  • MU 五日跌 14.6% 收 $878.84;SNDK 跌 17.9% 收 $1,299.30;SK 海力士美國 ADR(SKHY)跌 19.25% 收 $136.49(10 月 16 日收盤;Finnhub 五日回報,每檔均有第二來源交叉)。
  • 記憶體的主觸發是供給消息、不是需求轉弱:10 月 9–10 日,長鑫存儲(CXMT)宣布年底前推出基於 4F² 架構的伺服器 DDR5——公告沒有速率、容量、製程節點、良率與客戶認證進展中的任何一項。
  • 第二條獨立的鏈在週內後段放大跌幅:CoreWeave 引發的 AI 融資鏈去槓桿(見本日另行發布的 CoreWeave 調查報告)衝擊擁擠的半導體倉位,週五 SOX 全部 30 隻成分股齊跌。
  • 需求端沒有任何一手證據指向下行:TrendForce 仍預期 Q4 2026 傳統 DRAM 合約價季增 10–15%(含 HBM 整體 +15–20%)、NAND +15–20%;MU 在 9 月 30 日給出的最新指引是上調、不是下修。

主張逐條核查

我們把流傳的說法拆成五條可核查的主張。判定口徑:證實=證據支持原說法;證實(口徑修正)=數字真實,但被表述成了另一種性質的陳述;部分證實=方向成立,但數字、範圍或歸因不成立。

#主張判定一句話依據
1「費半(SOX)大跌 16%」證實——但須講對口徑10 月 6 日收盤 → 10 月 16 日收盤、八連陰累計 -16%(另一口徑 -15.7%),不是「單週」
2「三檔現價與估值倍數」現價證實;倍數按統一口徑自算,結論謹慎10/16 收盤價每檔雙源一致;前瞻倍數以各檔 FY2027 共識 EPS 明示自算
3「三檔 HBM 曝險」證實——且這是三檔不能直接比價的關鍵SK 海力士約佔 HBM 一半、美光約五分之一——而 SNDK 的 HBM 曝險是 0%:純 NAND 公司
4「MU 最新財報與指引」證實——公司公告原文口徑財年 Q4 營收 $54.23B、non-GAAP EPS $33.42 超共識;FQ1 FY2027 指引營收 $61.5B、EPS $38.15
5「跌因拆解」證實——兩條鏈獨立存在:CXMT 是主觸發,融資鏈是放大器CXMT 4F² 公告(10/9–10)引發 10/12–13 的記憶體反應;CoreWeave 融資鏈去槓桿(10/13–16)疊加放大——而 CXMT 的證據等級仍停在「會議演講」

1. 「費半(SOX)大跌 16%」

證實——但須講對口徑

Investing.com(經 Yahoo Finance,2026-10-17):SOX 自 10 月 6 日最後一次上漲起,八個交易日累計跌 16%,為 2008 年 10 月以來最長連跌。The Trading Report(2026-10-17):從 10 月 6 日收盤算,八個交易日跌 15.7%;S3 Partners 數據顯示空頭七天帳面獲利約 320 億美元。

Nasdaq 官方(經 FinanceFeeds,2026-10-16):SOX 週五收 11,137.29 點,當日 -3.83%,為第八個連續收低日。

判定:證實。但口徑是「10/6 收盤 → 10/16 收盤、八連陰」,不是「單週」;講單週會低估起跌點——而起跌日對歸因至關重要(見第 5 條)。

2. 「三檔現價與估值倍數」

現價證實;倍數按統一口徑自算,結論謹慎

收盤價(2026 年 10 月 16 日週五):MU $878.84(Finnhub/stockanalysis 雙源),五日回報 -14.59%;SNDK $1,299.30,五日 -17.86%;SK 海力士 ADR(SKHY)$136.49(MarketBeat/Finnhub 雙源),五日 -19.25%。同一窗口收盤對收盤:10/9 → 10/16,MU $1,029.00 → $878.84(-14.6%,AIStockWire);SNDK $1,581.82 → $1,299.30(-17.9%,MarketBeat 逐日收盤)。

倍數只能在同一個口徑上比:前瞻盈餘。MU 以 FY2027 共識 EPS 約 $176 計(Motley Fool/stockanalysis),現價前瞻 P/E 約 5.0x;SNDK 以 FY2027 共識 EPS 約 $215 計(Motley Fool),約 6.0x;SK 海力士前瞻 5.7x(FMP 經 Motley Fool,2026-10-15)。動態 P/E:MU 11.8x(TTM EPS $74.33)、SNDK 17.6x(TTM EPS $73.76),stockanalysis 口徑。

有一個數字我們刻意不用:SK 海力士動態 P/E,Finnhub 報 6.4x、MarketBeat 報 10.8x,數據商口徑不一——本頁比較只用前瞻倍數(見下方「不使用清單」)。

股票10/16 收盤五日回報前瞻 P/E(口徑)距 52 週高點
MU — 美光$878.84-14.59%約 5.0x(FY2027E EPS $176)-30.0%(高點 $1,255.00)
SNDK — SanDisk$1,299.30-17.86%約 6.0x(FY2027E EPS 約 $215)-44.8%(高點 $2,354.39)
SKHY — SK 海力士(ADR)$136.49-19.25%5.7x(FMP,10/15)-31.7%(高點 $199.87)

3. 「三檔 HBM 曝險」

證實——且這是三檔不能直接比價的關鍵

2026 年 HBM 份額(bit 口徑):SK 海力士約 50–58%(TrendForce 50%;Counterpoint HBM4 口徑 54%;IDC/Q1 綜合 56.4–58%)——HBM 龍頭,HBM4 二季度已量產出貨;美光約 21–22%(TrendForce 22%;IDC 21%)——第三名,但增速最快,HBM4 已提前量產;三星(本題三檔之外,僅作參照)約 21–28%(TrendForce 28%)。

SNDK 的 HBM 份額是 0%——純 NAND 公司,無 HBM 產品線(公司主業描述為 NAND flash,stockanalysis)。整體 DRAM 營收份額(Q2 2026,TrendForce):三星 39.4%、SK 海力士 24.9%、美光 23.3%、CXMT 約 9.5–10%。

獨立洞察:CXMT 的 4F² DDR5 公告根本不在 SNDK 的產品線上;它本週 -17.9% 是情緒跟跌與板塊去槓桿,不是基本面直接受擊。把 SNDK 放進「HBM 三檔比價」,框架在數字之前就先錯了——便宜的比較只在同一個產品週期內有意義。

公司HBM 份額(2026,bit 口徑)含義
SK 海力士約 50–58%HBM 龍頭;HBM4 二季度已量產出貨
三星(參照)約 21–28%本題三檔之外,僅作量級參照
美光約 21–22%第三名,增速最快;HBM4 已提前量產
SanDisk0%純 NAND——根本沒有 HBM 產品線
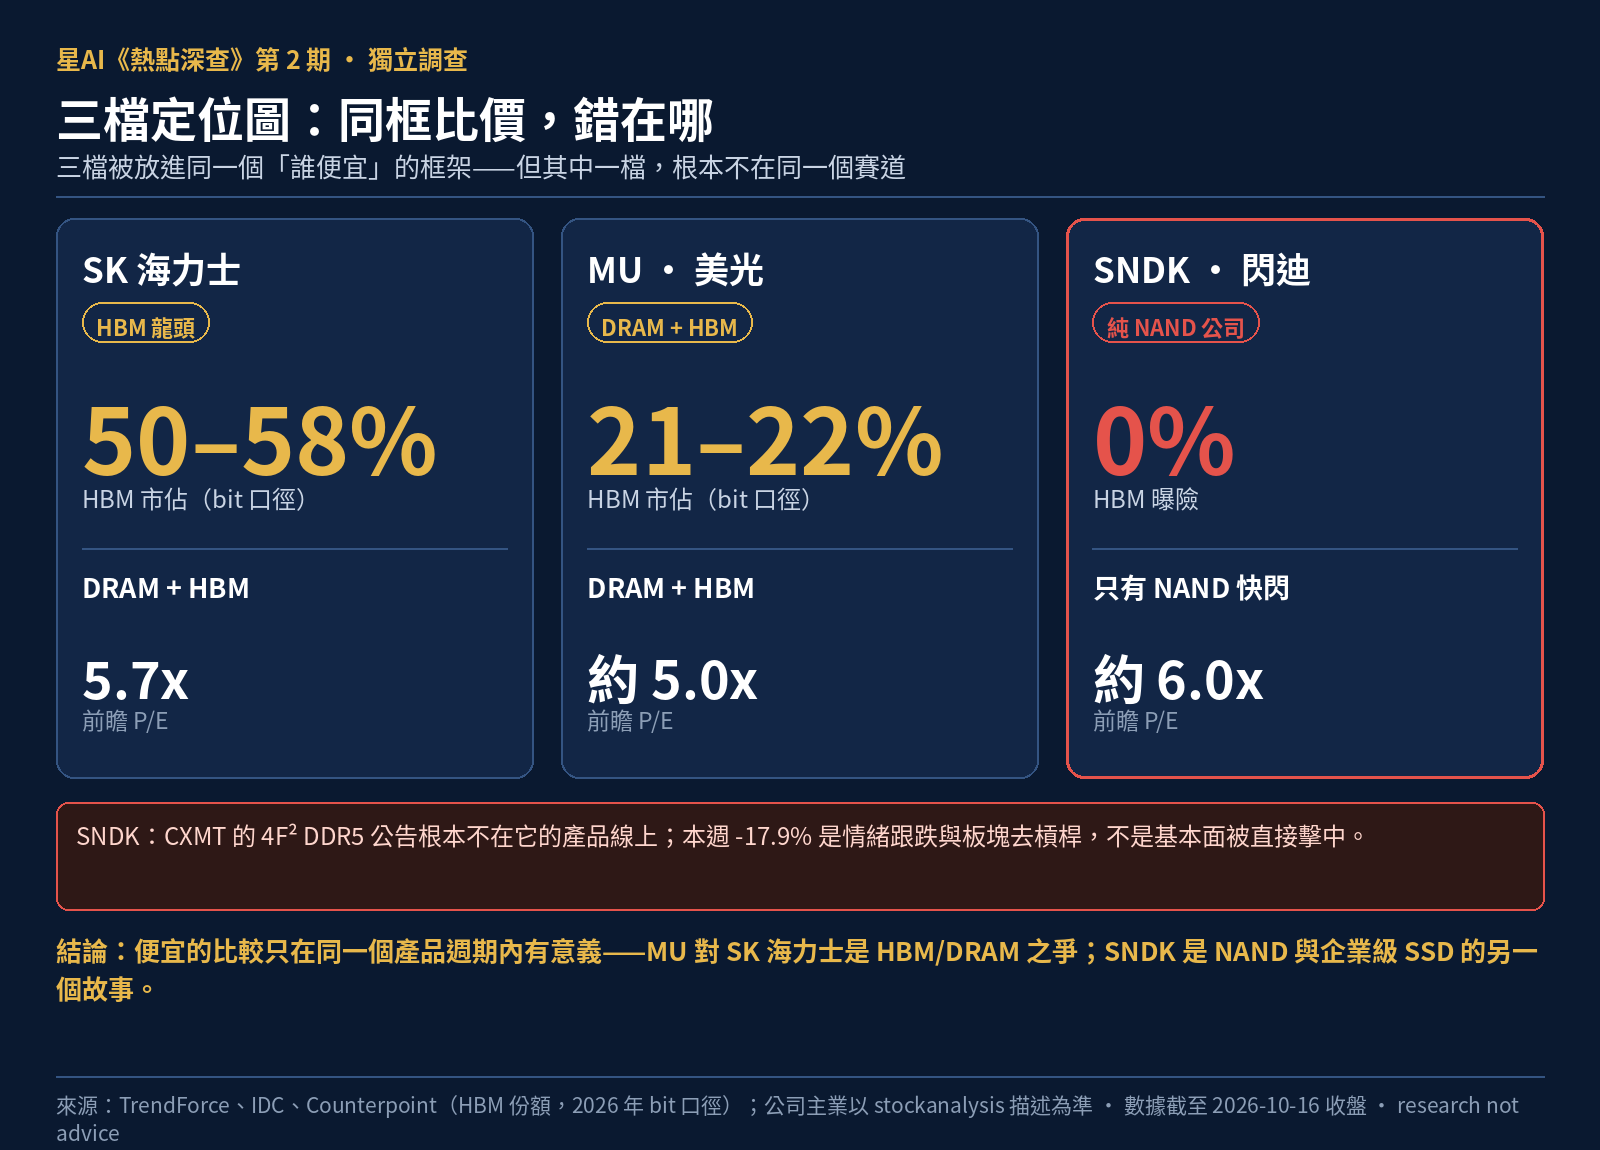
三檔定位圖:SK 海力士是 HBM 龍頭、市佔約 50–58%(前瞻 P/E 5.7 倍);美光 HBM 市佔約 21–22%(前瞻 P/E 約 5.0 倍);閃迪是純 NAND 公司、HBM 曝險 0%(前瞻 P/E 約 6.0 倍)——CXMT 的 DDR5 消息根本不在它的產品線上。
三檔同框比價錯在哪:三檔裡只有兩檔在 HBM 賽道。HBM 份額:TrendForce/IDC/Counterpoint,2026 年 bit 口徑。

4. 「MU 最新財報與指引」

證實——公司公告原文口徑

Micron 2026-09-30 發布財年 Q4(截至 9 月 3 日,14 週):營收 $54.23B(年增 379%),non-GAAP EPS $33.42(超共識 $31.61–31.77,雙源),GAAP 淨利 $37.70B。

FQ1 FY2027 指引:營收 $61.5B ± $1.5B,non-GAAP EPS $38.15 ± $1.00,non-GAAP 毛利率約 86.25%(財報新聞稿+電話會,dpa-AFX/SignalStack 雙源)。唯一的瑕疵是 Q1 毛利率指引 86.25% 略低於預期,但 CFO Mark Murphy 明確稱其為財年低點、之後改善(HTX Insights)。

HBM:公司未披露 HBM 金額,但明確「HBM 營收增速快於公司整體」,2027 年曆年 HBM bit 供應大部分已簽約,CEO 原話:明年的量「價格遠高於 2026 年」;數據中心營收 Q4 達 $18.0B(佔 33%,毛利率 90%)。

長約鎖定:26 份多年期戰略協議、客戶財務承諾 $32B(多為現金定金)、剩餘履約義務約 $150B;FY2027 出貨 75% 以上已被預訂;CEO 表示 2027、2028 年供需比 2026 更緊。派息 $0.15/季、回購授權增至 $35.16B(12 月 9 日起執行,受 CHIPS 法案直接資助協議約束)。

5. 「跌因拆解」

證實——兩條鏈獨立存在:CXMT 是主觸發,融資鏈是放大器

主觸發:10 月 9–10 日上海集成電路與 Chiplet 大會,CXMT 總裁曹堪宇宣布年底前推出基於 4F² 架構的伺服器 DDR5 RDIMM;SCMP 10/12 廣泛報導。公告缺了什麼:無速率、無容量、無製程節點、無良率、無客戶認證進展(BitPress、PBXScience 均指出)。300+ 專利族是事實,但專利不等於量產。

市場反應時間線:10/12(週一)MU -3.8%、SNDK -5.9%(Wall Street Pit/CNBC 盤中);10/13(週二)SK 海力士 -10.09% 收 ₩1,443,000、三星 -7.39%(CNBC);馬斯克週一在 X 的發文放大了情緒(Invezz)。

競爭現實核對:三星 4F² 量產約在 2028 年(多家技術媒體);SK 海力士 2025 年披露路線圖、無量產承諾;上海交大研究員田豐評估三家均未大規模商用——這是「新興競賽」,不是「已分勝負」。CXMT 實力錨:Q2 2026 DRAM 營收份額約 9.5–10%(TrendForce);招股書未披露任何 HBM 產線;花旗評估其製程落後領先廠商數代、2028 年前量產機會不大(經 Invezz/Motley Fool)。

疊加層:10/13–16,今早 CoreWeave 報告已證實——CRWV 週跌 25%、債券殖利率穿 16%、UBS 對沖基金淨敞口降至五年 30 分位;記憶體股在週三至週五被同一波擁擠交易平倉波及,週五 SOX 全部 30 隻成分股齊跌。Motley Fool、Invezz 均以 CXMT 為 MU 連跌主因——兩條鏈獨立存在,時間順序(記憶體 10/12–13 先跌、信用事件 10/14–16 發酵)本身就說明主從。

需求端證據(「見頂論」必須回答的):TrendForce(2026-09-30)預期 Q4 2026 傳統 DRAM 合約價季增 +10–15%、含 HBM 的整體 DRAM +15–20%、NAND +15–20%——漲速放緩(Q3 為 DRAM +13–18%、NAND +10–15%),但方向仍是漲。TrendForce(9/29)預期 2027 年 HBM 價格約翻倍;Micron 電話會稱 HBM 的大跳升在 2027 年年度合約重置時。SK 海力士(Q2 電話會,7/29)已與約 10 家客戶完成多年期長約談判(典型五年期、帶採購承諾與定金),2027 年 HBM 量價談判「進展順利」,HBM4 二季度已量產出貨、良率接近成熟的 HBM3E。企業級 SSD bit 需求 2026 年預期 +80%;三星/SK 海力士庫存已低於 10 天供應。

估值消化程度:距 52 週高點 MU -30.0%、SNDK -44.8%、SK 海力士(ADR)-31.7%;前瞻 P/E(FY2027 共識)MU 約 5.0x、SK 海力士 5.7x、SNDK 約 6.0x,三檔都處於歷史極低區間(tradestie 口徑:MU 前瞻 4.3x vs 歷史均值 8.2x)。分析師動作是上調不是下調:90 天內 MU FY2027 EPS 共識由 $117.86 上調至 $156.53(substack 引述);53/58 家買入或強烈買入(CapitalSnitch);SNDK 共識目標 $2,173(+67%,stockanalysis);SK 海力士共識目標 $253.22(MarketBeat)。「跌出便宜」在價格層成立;但便宜的是「倍數」,不是「無風險」。

我們核查過、但不使用的

  • 起點影片片內的具體比價數字與「哪檔便宜」結論——未取得影片內數字明細,不轉述、不採信;本頁所有倍數均按上文明示的共識 EPS 自行重算。
  • 本週流傳的「大摩追蹤 141 億/30%」原口徑——摩根士丹利原始出處未能核實(見本日 CoreWeave 調查報告),不使用。
  • SK 海力士動態 P/E 的任何單一數字——Finnhub 報 6.4x、MarketBeat 報 10.8x,不同數據商口徑不一;本頁比較只用前瞻倍數。
  • 任何「CXMT 已經量產 4F²」的講法——公告是年底推出產品的目標,未見產品、速率、良率、認證證據;本頁任何地方都不把它當作已上市產品。

對我們真正重要的問題:MU 的「便宜」成立嗎

MU 在我們的研究持倉裡,持有理由是產業信念型(見《我為什麼持有》系列):美國記憶體的代表、技術領先、AI 時代記憶體需求海量。我們按價格、盈利預期、供給變量三層回答「便宜了還是見頂了」——只做研究定位,不給買賣建議。

第一層|價格:便宜了,是事實

五日 -14.6%、距 52 週高 -30.0%、前瞻 P/E 約 5.0x(FY2027 共識 EPS $176)。歷史上 MU 前瞻倍數均值約 8.2x——市場現在只肯給它一半多一點的定價。這是「便宜」的全部含義,也是它的邊界。

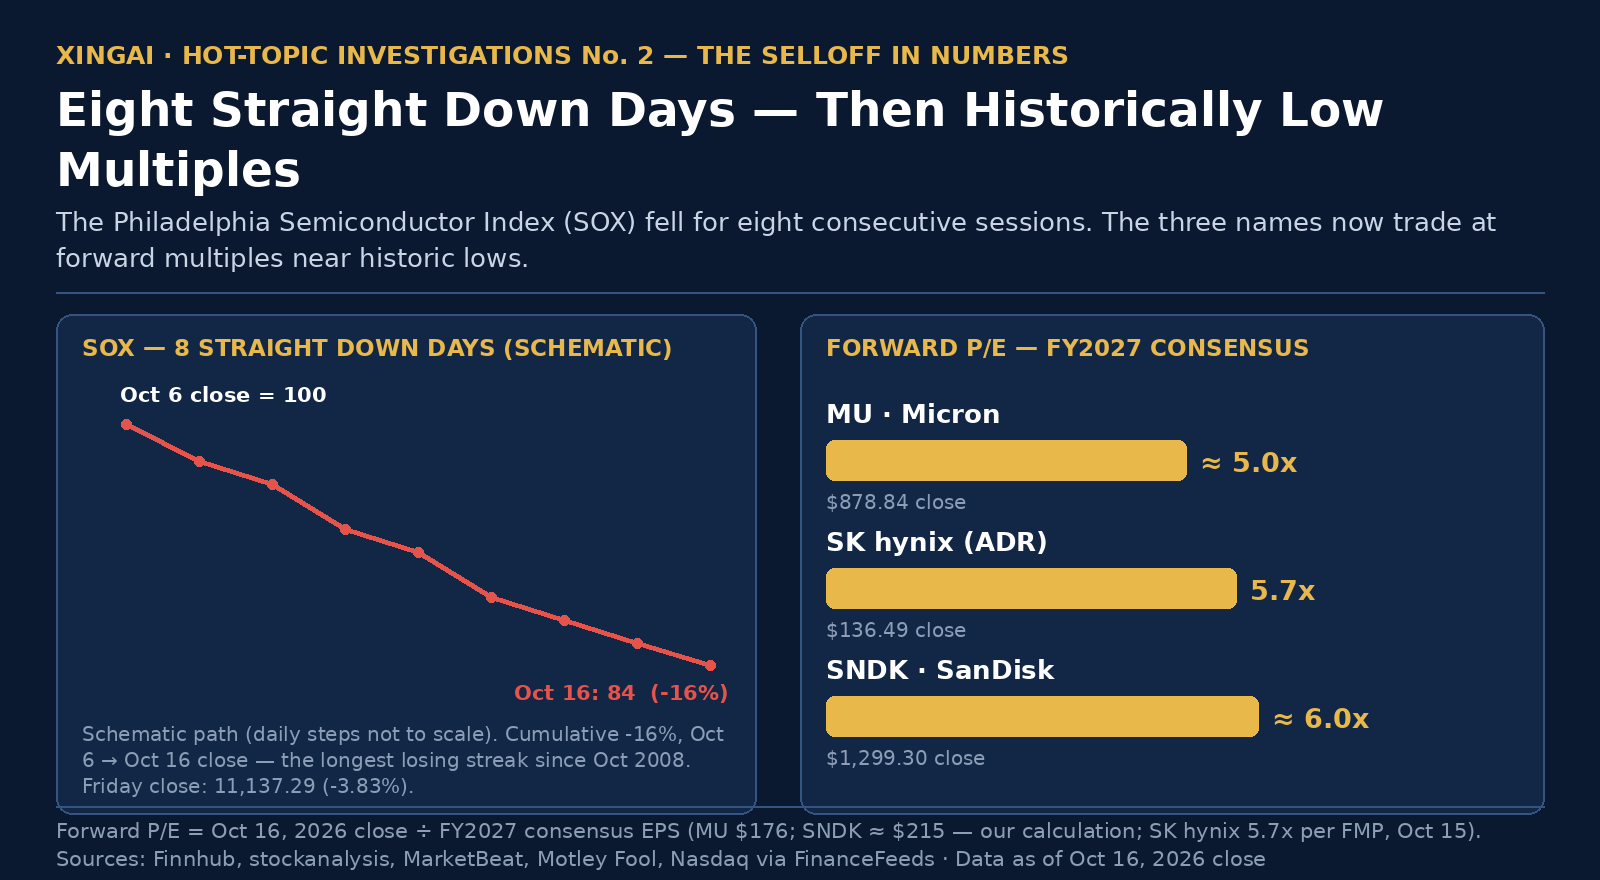
左:費半(SOX)2026-10-06 至 10-16 八連跌示意圖,累計 -16%(週五收 11,137.29 點、當日 -3.83%);右:三檔前瞻 P/E(FY2027 共識)——MU 約 5.0 倍、SK 海力士 5.7 倍、SNDK 約 6.0 倍。
八連跌(示意圖,逐日步幅不按比例)之後,倍數來到歷史極低區間。前瞻 P/E=10/16 收盤 ÷ FY2027 共識 EPS,本站自算;SK 海力士為 FMP 口徑。

第二層|盈利預期:沒有被本週任何證據推翻

剛交出的 Q4 超預期(營收 $54.23B、non-GAAP EPS $33.42)、Q1 指引繼續上調(營收 $61.5B、EPS $38.15);FY2027 出貨 75% 以上已鎖定、26 份長約 $32B 定金在手;Q4 DRAM/NAND 合約價仍在上漲;2027 年 HBM 大部分已簽約且價格「遠高於 2026」。盈利預期的驗證點是 Q4 合約價落地與 12 月 15 日的下一季財報——目前指引未動。

第三層|供給變量:CXMT 是真變量,但證據還停在「演講」層

利空面要講精確:CXMT 份額已到 9.5–10%、G5 平台 9 月已量產、LPDDR6 8 月已量產,確實在爬坡;4F² 若 2026 年底真能量產,是架構代差。利好/緩衝面:①無 HBM 產線——AI 記憶體這塊它還沒入場;②公告缺速率/容量/良率/認證,伺服器 RDIMM 認證週期以年計;③三星也要到 2028 年,行業共識仍是「新興競賽」;④花旗估每套 AI 系統的 HBM 容量將增約 434%(20.7TB → 110.6TB,因每系統 GPU 數由 72 增至 576),且 HBM 每 GB 消耗 3–4 倍晶圓產能,天然限制過剩;⑤新產能落地時間已定且偏晚:Micron 新加坡 2027 年初、愛達荷 2027 年中、SK 海力士龍仁 2027 年 2 月——2028 年前供給側沒有大變量。

我們的三層結論

「便宜」在價格層成立;在盈利層,預期未被推翻,但需要 Q4 合約價與 12 月 15 日財報驗證;在供給層,CXMT 是未來 12–24 個月要盯的真變量,但今天的證據等級不足以改寫「2027–28 供給偏緊」的公司口徑。按我們今早的框架(信用無異動、指引未下修、訂單已鎖定),MU 歸類為「被另一條鏈波及」,不是「預期轉弱」。歷史參照:記憶體週期真反轉時(2018–19、2022–23),先行信號是合約價轉跌與庫存堆積——本輪合約價還在漲、庫存還在 10 天以下。

看《我為什麼持有》研究系列 →

我們與該片框架的三點分歧

  1. 三檔不能直接比價。SNDK 是純 NAND、零 HBM,CXMT 的 DDR5 公告不在它產品線上;它的 -17.9% 是情緒跟跌。把三檔放進同一個「誰便宜」框架,口徑先錯——便宜的比較只在「同產品週期」內有意義(MU vs SK 海力士的 HBM/DRAM 線),SNDK 是另一個故事(NAND+企業級 SSD)。
  2. 歸因。記憶體的主觸發是 CXMT 供給敘事,CRWV 融資鏈是放大器;兩條鏈獨立。與今早 CoreWeave 報告口徑一致。
  3. SOX -16% 的口徑。是 10/6 → 10/16 八連陰區間,不是「單週」;且起跌日(10/12–13 的 CXMT 反應)早於 CRWV 信用事件發酵(10/14–16),時間順序本身就說明主從。

我們的判斷,一段話

本週沒有任何一手證據顯示 AI 記憶體需求轉弱;證據指向的是「漲速放緩」,不是轉向。MU 在價格上跌出了便宜、盈利錨沒有被推翻——按我們的框架,這是「被另一條鏈波及」,不是週期見頂被證實。真正的變量是 CXMT 未來 12–24 個月的供給爬坡,而它將由產品證據(參數、良率、認證)裁決,不由會議公告裁決。

後續觀察清單(可核查)

  • SNDK 財報 10/29(FY2027 Q1):NAND 實現價格、企業級客戶佔比、毛利率能否守住 83–85% 指引
  • SK 海力士 Q3 財報(約 10/29):HBM 2027 談判進展、ASP 傳導、龍仁廠進度
  • Q4 DRAM/NAND 合約價最終落地(TrendForce 口徑:DRAM +10–15%、NAND +15–20% 是否兌現)
  • CXMT 是否公布 4F² 的樣品參數、速率/容量、客戶認證進展——從「演講」升級為「產品」的唯一路徑
  • MU 下一季財報 12/15:FY2027 指引是否維持、HBM 簽約價格兌現度
  • 10/28 聯儲議息:利率是本輪融資鏈觸發器,也是解除條件(與今早報告銜接)

我們的核查方法

本頁每個數字都出自我們 2026 年 10 月 19 日發布的獨立調查,價格口徑為 2026 年 10 月 16 日(週五)收盤。發布前,每個數字都與至少兩個獨立來源交叉核對;兩源不一致時,以一手來源為準——公司財報與公告、交易所數據與官方統計;一手數字不可得的,我們棄用,不估算、不湊數。本頁所有估值倍數,都是我們按旁邊明示的共識 EPS 自行重算的;起點影片片內的比價數字未取得可核查明細,我們不借用。我們查過但拒絕使用的數字,連同拒用理由,一併列在本頁末尾,公開給讀者看。

引用清單

本頁每個數字都出自我們 2026 年 10 月 19 日的調查報告——發布前逐項雙源交叉;兩源不一致時以一手來源為準;一手數字不可得才棄用,不估算、不湊數。價格口徑為 2026 年 10 月 16 日(週五)收盤。主張清單的起點是同日一支市場媒體影片;它只是待核查的主張清單,不是證據來源,本頁任何地方都不引它為證據;它片內的比價數字未取得可核查明細,不使用。

  1. Investing.com (via Yahoo Finance, Oct 17, 2026) — the SOX fell 16% over eight trading days from the last up day on October 6, its longest losing streak since October 2008 newsbeep.com
  2. The Trading Report (Oct 17, 2026) — the SOX down 15.7% from the October 6 close over eight sessions; S3 Partners estimates about $32B of short-side paper profits in seven days thetradingreport.com
  3. FinanceFeeds (Oct 17, 2026) — Nasdaq official figures: the SOX closed Friday, October 16 at 11,137.29, down 3.83% on the day, an eighth consecutive lower close financefeeds.com
  4. Finnhub market data — five-day returns and closes: MU -14.59% / $878.84, SNDK -17.86% / $1,299.30, SKHY (ADR) -19.25% / $136.49, 000660.KS -20.44%; AIStockWire (Oct 17, 2026) close-to-close check: MU $1,029.00 (Oct 9) to $878.84 (Oct 16) MU · SNDK · SKHY · aistockwire.com
  5. stockanalysis.com — MU close $878.84, trailing P/E 11.82, forward P/E 4.98 on its basis; SNDK close $1,299.30, forward P/E 6.05 on its basis; fiscal-2026 figures MU · SNDK
  6. MarketBeat — SKHY closed October 16 at $136.49; 52-week range $124.80-$199.87; consensus target $253.22 marketbeat.com
  7. Motley Fool (Oct 17 and Oct 12, 2026) — MU forward P/E of about 5x on FY2027 consensus EPS of $176; SNDK FY2027 consensus EPS of about $215 (a forward multiple of about 6.0x at Friday's close) MU · SNDK
  8. Motley Fool / FMP (Oct 15, 2026) — SK hynix forward P/E of 5.7x fool.com
  9. TrendForce (via Gate blog) — 2026 HBM bit share: SK hynix about 50%, Samsung 28%, Micron 22% gate.com
  10. Motley Fool Research (data: TrendForce / Counterpoint / IDC) — Q1 2026 HBM share: SK hynix 56.4-58%, Samsung 21%, Micron 21% fool.com
  11. TrendForce Q2 2026 DRAM revenue (via C114Pro and TechTimes) — Samsung 39.4%, SK hynix 24.9%, Micron 23.3%; CXMT at about 9.5-10% (via StockWireX) c114pro.com · stockwirex.com
  12. SignalStack (Oct 2, 2026) — Micron fiscal Q4: revenue $54.23B, GAAP net income $37.70B; FQ1 FY2027 guidance: revenue $61.5B ± $1.5B, non-GAAP gross margin 86.25%, non-GAAP EPS $38.15 ± $1.00; 26 strategic agreements, $32B of commitments, remaining performance obligations of about $150B signalstack.news
  13. dpa-AFX via TradingView (Sep 30, 2026) — Micron Q4: GAAP net income $37.701B, non-GAAP EPS $33.42, revenue $54.229B tradingview.com
  14. ad-hoc-news (Oct 5, 2026) — Micron's September 30 print against consensus (EPS $33.42 vs $31.61, revenue $54.23B vs $51.07B, per CNBC); MarketBeat consensus target $1,375.58; Rosenblatt target $1,900 ad-hoc-news.de
  15. HTX Insights (Oct 1, 2026) — Micron data-centre Q4 revenue $18.002B (+56% quarter on quarter, 33% of the total, 90% gross margin); most of calendar-2027 HBM supply already contracted, at prices far above 2026; CEO: 2027-28 supply-demand tighter than 2026 htx.com
  16. EquitySwarm (Oct 12, 2026) — more than 75% of Micron's FY2027 shipments already committed, with discussions extending into 2028; Q4 operating cash flow $43.97B equityswarm.com
  17. BitPress (Oct 14, 2026) — CXMT's October 9-10 Shanghai announcement and SCMP's October 12 coverage; October 13: SK hynix -10.09% to ₩1,443,000, Samsung -7.39%; the announcement disclosed no speed or capacity figures bitpress.kr
  18. AsiaDaily (Oct 12, 2026) — CXMT milestone timeline: 4F² research since 2016, G5 platform into mass production in September, LPDDR6 in August, the October 10 Shanghai launch, a year-end server DDR5 RDIMM target; Samsung's 4F² mass production around 2028 asiadaily.org
  19. PBXScience (Oct 16, 2026) — CXMT's announcement disclosed no speed, capacity, process node, yield or qualification status; 4F²'s hard problem is yield pbxscience.com
  20. StockScalping forum (Oct 12, 2026) — the October 12 US reaction: MU -3.8%, SNDK -5.9% (CNBC intraday); CXMT's 4F² is a target, not a product, with a long qualification road ahead stockscalping.com
  21. LiveTradingNews (Oct 14, 2026) — Elon Musk's post on X amplifying the story; the framing of commodity layers China can scale versus tool-constrained layers where it still lags livetradingnews.com
  22. TrendForce (Sep 30, 2026, via Guru3D and SMM) — Q4 2026 contract prices: conventional DRAM +10-15% quarter on quarter, overall DRAM including HBM +15-20%, NAND +15-20% guru3d.com · metal.com
  23. TrendForce (Oct 6, 2026) — the Q4 pricing basis restated; PC DRAM's share of capacity falls further in 2027 trendforce.com
  24. TechDefused (Oct 1, 2026) — the HBM price step-up lands at the 2027 annual contract resets; Wedbush channel checks describe DRAM in the high double digits and NAND +10% or more in industry talks techdefused.com
  25. The Investor (Jul 29, 2026) — SK hynix Q2: revenue ₩79.3T (+257%), operating profit ₩60.5T (+557%), gross margin 76%; about 10 long-term-agreement customers (typically five-year); 2027 HBM negotiations under way; HBM4 in mass production in Q2, HBM4E sampled; capex guidance ₩40T+; Yongin Y1 production in February 2027 theinvestor.co.kr
  26. The Register (Jul 29, 2026) — SK hynix Q2: DRAM ASP up about 30% quarter on quarter, NAND ASP up about 50%; about 10 long-term agreements theregister.com
  27. Wccftech (Jul 28, 2026) — SK hynix's Q2 missed consensus by 5-6% as long-term-agreement pricing slowed ASP pass-through; the CEO called 2027 the tightest supply year on record; 2026/2027 HBM supply of 18/24 billion GB wccftech.com
  28. Substack — edbutowsky (Oct 12, 2026) — TrendForce (Sep 29): 2027 HBM prices to roughly double; SK hynix's $29B buyback (Aug 20-Nov 19, about 3% to be cancelled); Micron's FY2027 EPS consensus up from $117.86 to $156.53 within 90 days; Micron's FY2026 buyback only $650M substack.com
  29. TechTimes / C114Pro (Sep 7, 2026) — Samsung and SK hynix inventories below 10 days of supply; the HBM4 substitution effect worsening capacity crowding by about a third techtimes.com
  30. Corewavelabs (Oct 7, 2026) — Q3 contract prices: Bernstein's tally of DRAM near +20%, TrendForce DRAM +13-18% and NAND +10-15%; enterprise SSD bit demand expected +80% in 2026 corewavelabs.com
  31. FinanceFeeds (Oct 17, 2026) — SanDisk: the August 5 print showed revenue $8.965B (+51%); FQ1 FY2027 guidance of revenue $10.30-10.80B and gross margin 83-85%; earnings on October 29; the June high was $2,354.39 financefeeds.com
  32. CapitalSnitch (Oct 18, 2026) — Micron five-day -14.6% and -27.6% from its 52-week high on their tally; SanDisk -44.4% from its high; 53 of 58 analysts at buy or strong buy on Micron capitalsnitch.com
  33. SignalPlus (Oct 18, 2026) — the SOX's eight straight falls and -16%, the longest streak since 2008; AI and semiconductor market value down more than $1T; the SOX had risen more than 60% in 2026 before this signalplus.com
  34. Our own investigation, published today (Oct 19, 2026) — CoreWeave contagion and the AI financing chain: the memory selloff's attribution (CXMT the trigger, the financing chain the amplifier) and Micron's positioning as hit by a different chain CoreWeave investigation
  35. TradesTie (analysis updated Oct 16, 2026) — Micron (MU): forward P/E of 4.3x on its next-year-estimate basis vs a historical average forward multiple of 8.2x (the site's own model figure; averaging window not disclosed), at the Oct 16 close of $878.84 tradestie.com
  36. Citi research (Aug 2026), as reported by ADVFN InvestorsHub (Aug 9, 2026) and Parameter.io — total HBM capacity per AI system rises about 434%, from 20.7TB to 110.6TB, as GPU count per system grows from 72 to 576 investorshub.advfn.com · parameter.io
查過但不用(禁用清單)

  • 起點影片片內的具體比價數字與「哪檔便宜」結論——未取得可核查明細,不轉述、不採信;本頁所有倍數均按上文明示的共識 EPS 自行重算。
  • 本週流傳的「大摩追蹤 141 億美元/約佔 30%」原口徑——摩根士丹利原始出處未能核實(見本日 CoreWeave 調查報告),不使用。
  • SK 海力士動態 P/E 的任何單一數字——Finnhub 報 6.4x、MarketBeat 報 10.8x,數據商口徑不一;本頁比較只用前瞻倍數。
  • 任何「CXMT 已經量產 4F²」的講法——公告是年底推出產品的目標,未見速率、容量、良率、認證證據;本頁任何地方都不把它當作已上市產品。

數據基準日 2026 年 10 月 19 日。價格與五日回報為 2026 年 10 月 16 日(週五)收盤口徑。本頁是固定研究記錄,不以即時數據更新。

僅供研究與教育。本頁是我們自己的獨立調查;觀點是我們的,被點名機構的數字是對所引報導的摘要。本頁不是投資建議、不是推薦、也不是收益承諾。採取任何行動前,請先閱讀完整免責聲明。

完整免責聲明 →

每周简报:AI 产业链地图的图层变动,以及新的公开 13F 申报,均附出处。不含评分、不含分级、不含买卖信号,随时可退订。

看個股研究 →