독립 조사 · 2026년 10월 19일 발행 · 가격은 2026년 10월 16일(금) 종가 기준
이번 주 많이 본 영상 하나가 물었습니다. 반도체가 “16% 급락”한 뒤 MU(마이크론), SK하이닉스, SanDisk(SNDK) 중 어느 종목이 가장 싸냐고요. MU는 저희 리서치 포트폴리오에 들어 있는 종목이라, 저희는 그 영상의 답을 빌리지 않았습니다. 숫자도 빌리지 않았습니다. 영상 속 비교 수치는 검증 가능한 형태로 확보하지 못했고, 확인할 수 없는 숫자는 쓰지 않습니다. 공개적으로 검증 가능한 것만 검증했습니다. 지수 하락폭, 세 종목의 가격과 배수, HBM 노출 표, 마이크론 자체 실적과 가이던스, 그리고 이번 하락의 원인입니다. 저희 결론은 그 영상의 프레임과 세 지점에서 다릅니다. 아래에 정리했습니다.
핫토픽 심층조사 2호 — “세 종목 중 무엇이 싼가”라는 프레임을 검증했습니다. 데이터는 2026-10-16 종가 기준.
무슨 일이 있었나 — 저희가 직접 검증한 버전
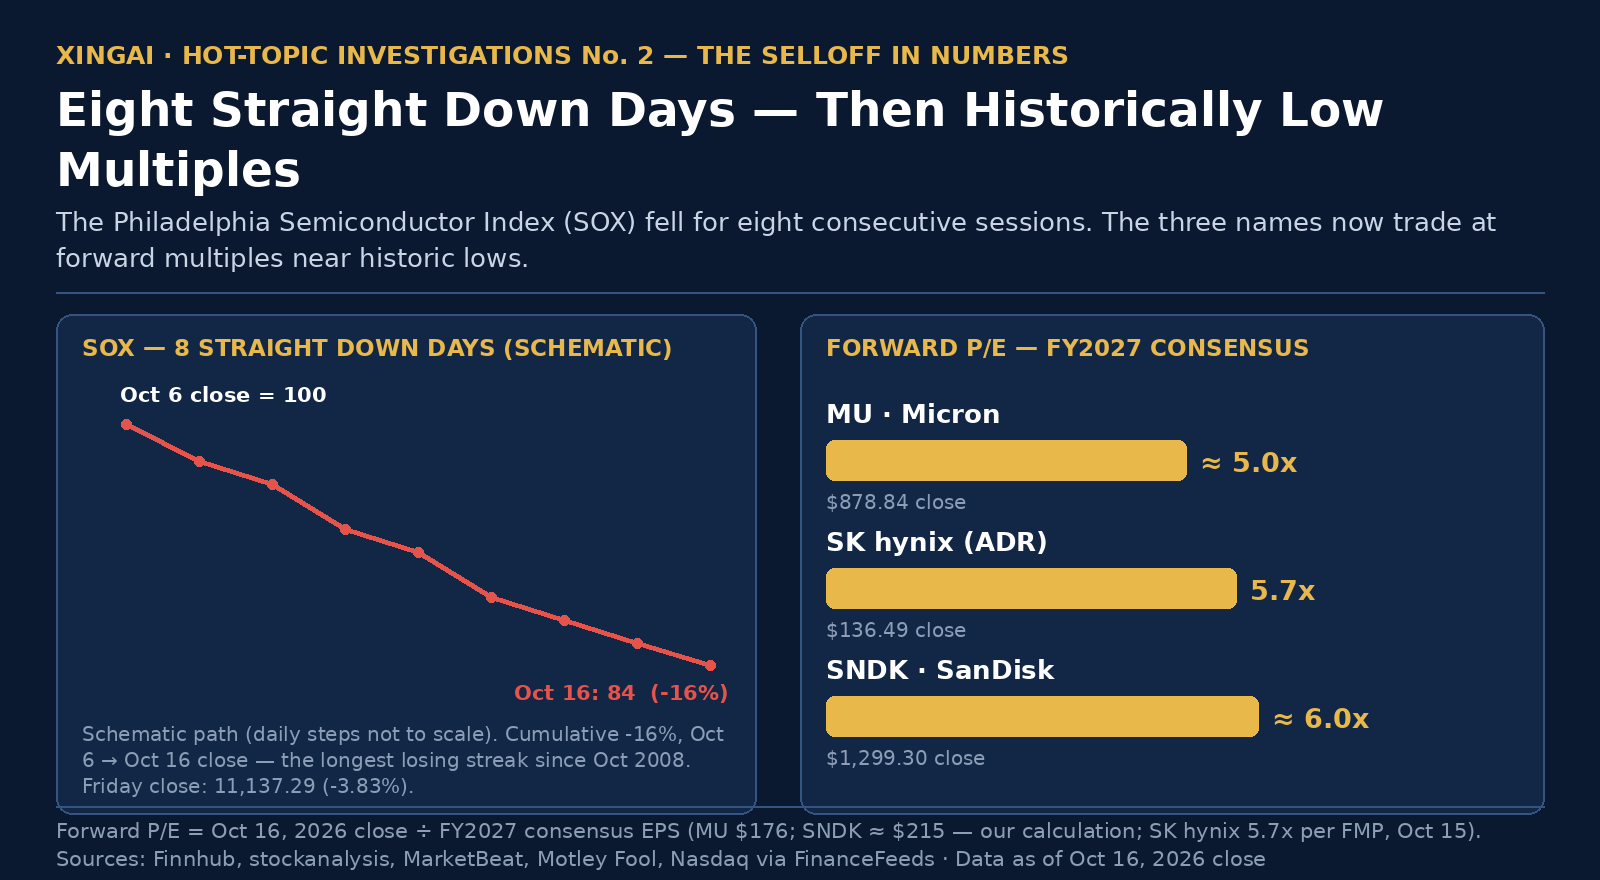
10월 6일 종가부터 10월 16일 종가까지 필라델피아 반도체지수(SOX)는 8거래일 연속 하락하며 약 16% 떨어졌습니다. 2008년 10월 이후 가장 긴 연속 하락입니다. 메모리 세 종목은 지수보다 더 깊이 떨어졌지만, 이유는 하나가 아닙니다.
MU는 5거래일간 14.6% 하락해 $878.84, SNDK는 17.9% 하락해 $1,299.30, SK하이닉스의 미국 상장 ADR(SKHY)은 19.25% 하락해 $136.49에 마감했습니다(10월 16일 종가, Finnhub 5일 수익률, 종목마다 두 번째 출처와 교차 확인).
메모리의 주된 방아쇠는 수요 붕괴가 아니라 공급 이야기였습니다. 10월 9~10일 중국 CXMT가 연말까지 4F² 아키텍처 기반 서버 DDR5를 출시하겠다고 밝혔습니다. 발표에는 속도, 용량, 공정 노드, 수율, 고객 인증 현황 중 어느 것도 없었습니다.
두 번째로, 독립적인 또 다른 체인이 주 후반 하락을 키웠습니다. CoreWeave를 둘러싼 AI 자금조달 체인의 디레버리징(오늘 별도로 발행한 저희 조사 참조)이 몰린 반도체 포지션을 때렸고, 금요일에는 SOX 구성 30종목이 전부 하락했습니다.
수요 쪽에서는 1차 자료 중 어느 것도 하향을 가리키지 않았습니다. TrendForce는 2026년 4분기 기존 DRAM 계약가격이 전 분기 대비 10~15%(HBM 포함 전체 DRAM은 15~20%), NAND 계약가격이 15~20% 오를 것으로 여전히 보고 있고, 마이크론의 최신 가이던스(9월 30일 제시)는 하향이 아니라 상향이었습니다.
주장들을 하나씩 검증
시장에 도는 이야기를 검증 가능한 다섯 개 주장으로 나눴습니다. 판정 기준은 이렇습니다. “확인됨”은 증거가 주장 그대로를 뒷받침한다는 뜻이고, “확인됨(범위 수정)”은 수치는 사실이지만 다른 성격의 진술로 포장됐다는 뜻이며, “부분 확인”은 방향은 맞지만 숫자나 범위, 귀인이 성립하지 않는다는 뜻입니다.
#
주장
판정
한 줄 근거
1
“SOX가 16% 폭락했다”
확인됨 — 구간을 정확히 말해야 합니다
10월 6일 종가부터 10월 16일 종가까지 8거래일 연속 하락 누적 -16%(다른 집계로는 -15.7%). “한 주”가 아니라 8거래일 구간입니다
2
“세 종목의 현재 가격과 밸류에이션 배수”
가격은 확인됨. 배수는 하나의 명시된 기준으로 다시 계산 — 결론은 조심스럽게
10월 16일 종가는 종목마다 두 개 출처로 교차 확인. 선행 배수는 각 종목의 FY2027 컨센서스 EPS를 밝히고 계산했습니다
3
“세 종목의 HBM 노출”
확인됨 — 그리고 세 종목을 서로 직접 비교해 가격을 매길 수 없는 이유가 바로 이것입니다
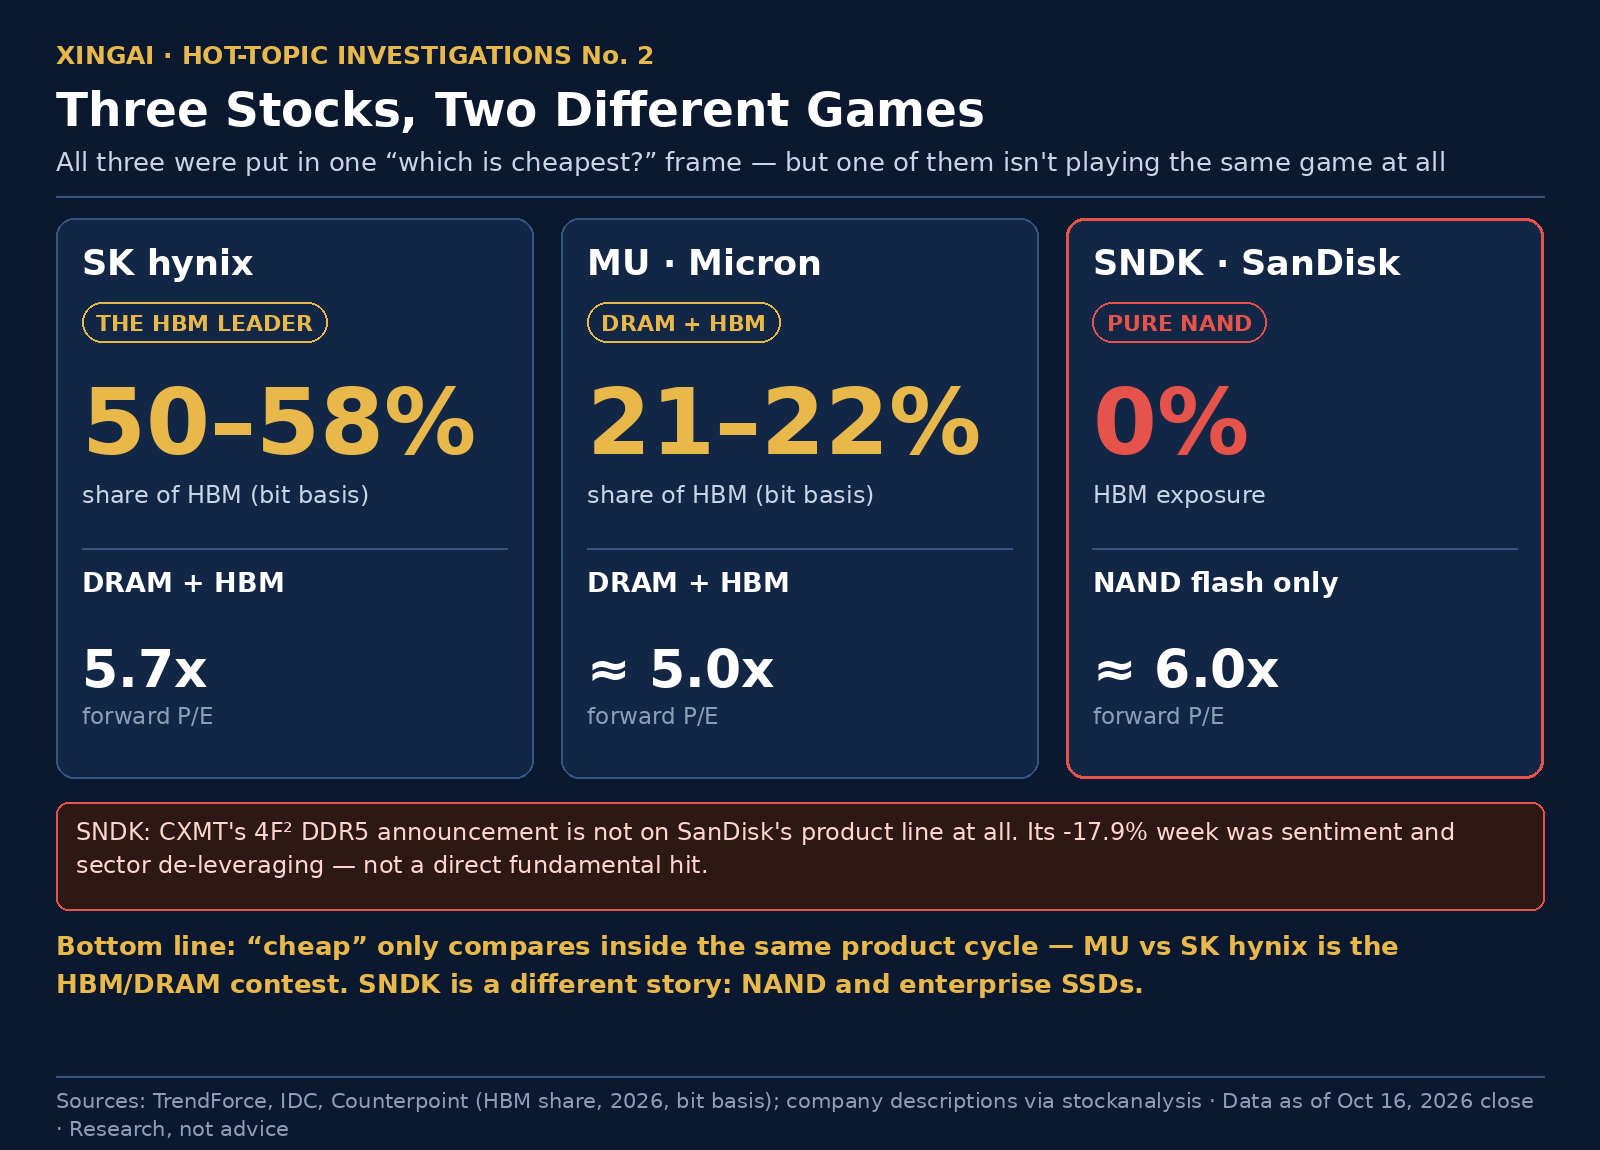
SK하이닉스가 HBM 시장의 약 절반, 마이크론이 약 5분의 1을 쥐고 있습니다. 그리고 SanDisk의 HBM 노출은 0%입니다. 순수 NAND 회사입니다
확인됨 — 독립적인 두 개의 체인. CXMT가 메모리의 방아쇠, 자금조달 체인이 증폭기입니다
CXMT의 4F² 발표(10월 9~10일)가 10월 12~13일 메모리 하락을 시작했고, CoreWeave 체인의 디레버리징(10월 13~16일)이 이를 키웠습니다. 단 CXMT 측 증거는 아직 “학회 발표” 등급입니다
1. “SOX가 16% 폭락했다”
확인됨 — 구간을 정확히 말해야 합니다
Investing.com(Yahoo Finance 경유, 10월 17일): SOX는 10월 6일 마지막 상승일 이후 8거래일간 16% 하락했습니다. 2008년 10월 이후 최장 연속 하락입니다. The Trading Report(10월 17일)는 같은 8거래일을 10월 6일 종가 기준 -15.7%로 측정했고, S3 Partners는 공매도 측 장부상 이익이 7일간 약 320억 달러라고 추정했습니다.
Nasdaq 공식 수치(FinanceFeeds 경유, 10월 16일): SOX는 금요일 11,137.29로 마감해 당일 -3.83%, 여덟 번째 연속 하락 마감입니다.
즉 16%는 사실이지만 구간은 10월 6일 종가부터 10월 16일 종가까지의 8거래일입니다. “한 주 하락”이라고 하면 하락이 어디서 시작됐는지를 잘못 짚게 되고, 시작일은 아래 5번 주장의 귀인에서 중요합니다.
2. “세 종목의 현재 가격과 밸류에이션 배수”
가격은 확인됨. 배수는 하나의 명시된 기준으로 다시 계산 — 결론은 조심스럽게
종가(2026년 10월 16일 금요일): MU $878.84(Finnhub와 stockanalysis.com 일치), 5일 수익률 -14.59%. SNDK $1,299.30, 5일 -17.86%. SK하이닉스 ADR(SKHY) $136.49(MarketBeat와 Finnhub 일치), 5일 -19.25%. 같은 종가 대 종가 구간(10월 9일→10월 16일)으로 보면 MU는 $1,029.00에서 $878.84로 -14.6%(AIStockWire), SNDK는 $1,581.82에서 $1,299.30으로 -17.9%(MarketBeat 일별 종가)입니다.
배수는 하나의 기준으로만 비교할 수 있습니다. 선행 이익입니다. MU는 FY2027 컨센서스 EPS 약 $176(Motley Fool / stockanalysis.com)을 쓰면 금요일 종가 기준 선행 P/E가 약 5.0배, SNDK는 FY2027 컨센서스 EPS 약 $215(Motley Fool)를 쓰면 약 6.0배, SK하이닉스의 선행 배수는 5.7배입니다(FMP 데이터, Motley Fool 경유, 10월 15일). 후행 배수는 stockanalysis.com 기준 MU 11.8배(TTM EPS $74.33), SNDK 17.6배(TTM EPS $73.76)입니다.
의도적으로 쓰지 않은 숫자가 하나 있습니다. SK하이닉스의 후행 P/E는 Finnhub에서 6.4배, MarketBeat에서 10.8배로 찍힙니다. 데이터 제공사마다 기준이 달라서, 이 페이지의 비교는 선행 배수만 씁니다(아래 “쓰지 않는 것” 목록 참조).
종목
10/16 종가
5일 수익률
선행 P/E(기준)
52주 고점 대비
MU — 마이크론
$878.84
-14.59%
약 5.0배(FY2027E EPS $176)
-30.0%(고점 $1,255.00)
SNDK — SanDisk
$1,299.30
-17.86%
약 6.0배(FY2027E EPS 약 $215)
-44.8%(고점 $2,354.39)
SKHY — SK하이닉스(ADR)
$136.49
-19.25%
5.7배(FMP, 10/15)
-31.7%(고점 $199.87)
3. “세 종목의 HBM 노출”
확인됨 — 그리고 세 종목을 서로 직접 비교해 가격을 매길 수 없는 이유가 바로 이것입니다
2026년 HBM 점유율(bit 기준): SK하이닉스 약 50~58%(TrendForce 약 50%, Counterpoint의 HBM4 집계 54%, IDC와 1분기 종합 56.4~58%)로 확실한 1위이며 HBM4를 2분기부터 양산 출하 중입니다. 마이크론은 약 21~22%(TrendForce 22%, IDC 21%)로 3위지만 성장 속도가 가장 빠르고 HBM4 양산에 이미 들어갔습니다. 이 세 종목 밖에 있는 삼성전자는 약 21~28%(TrendForce 28%)입니다.
SanDisk의 HBM 점유율은 0%입니다. HBM 제품 라인이 없는 순수 NAND 플래시 회사입니다(사업 설명이 NAND 플래시, stockanalysis.com). 참고로 2026년 2분기 전체 DRAM 매출 점유율(TrendForce)은 삼성전자 39.4%, SK하이닉스 24.9%, 마이크론 23.3%, CXMT 약 9.5~10%입니다.
인기 있는 3종목 비교가 놓치는 지점이 여기입니다. CXMT의 4F² DDR5 발표는 SanDisk의 제품 지도에 아예 없습니다. SNDK의 한 주 -17.9%는 심리적 동조 매도와 섹터 디레버리징이지, 기본 체력에 대한 직접 타격이 아닙니다. NAND 회사를 HBM 비교 안에 넣는 “어느 것이 가장 싼가” 프레임은 숫자에 닿기 전에 프레임부터 틀렸습니다. “싸다”는 비교는 같은 제품 사이클 안에서만 의미가 있습니다.
회사
HBM 점유율(2026, bit 기준)
의미
SK하이닉스
약 50~58%
HBM 1위. HBM4를 2분기부터 양산 출하
삼성전자(참고)
약 21~28%
세 종목 밖의 회사. 규모 참고용
마이크론
약 21~22%
3위, 성장 속도 최고. HBM4 양산 진입
SanDisk
0%
순수 NAND — HBM 제품 라인이 없습니다
세 종목을 한 프레임에서 비교하면 안 되는 이유: HBM 게임에 참여하는 종목은 둘뿐입니다. HBM 점유율: TrendForce/IDC/Counterpoint, 2026년 비트 기준.
4. “마이크론의 최신 실적과 가이던스”
확인됨 — 회사 자체 발표와 콜 기준
마이크론은 9월 30일에 회계연도 4분기(9월 3일 종료, 14주 분기)를 발표했습니다. 매출 $54.23B(전년 대비 +379%), non-GAAP EPS $33.42로 컨센서스 $31.61~31.77을 웃돌았고(두 개 출처), GAAP 순이익은 $37.70B였습니다.
FY2027 1분기 가이던스: 매출 $61.5B ± $1.5B, non-GAAP EPS $38.15 ± $1.00, non-GAAP 총마진 약 86.25%(실적 발표와 콜, dpa-AFX와 SignalStack 일치). 유일한 흠은 86.25% 총마진 가이던스가 기대에 약간 못 미친 점인데, CFO Mark Murphy는 이를 회계연도의 저점이라고 못 박고 이후 개선을 말했습니다(HTX Insights).
HBM에 대해 회사는 금액을 공개하지 않았지만, HBM 매출이 회사 전체보다 빠르게 늘고 있고, 2027년 달력 기준 HBM bit 공급의 대부분이 이미 계약됐으며, CEO의 표현대로 내년 물량은 “2026년보다 훨씬 높은 가격”에 팔린다고 했습니다. 데이터센터 매출은 4분기에 $18.0B(전체의 33%, 총마진 90%)에 달했습니다.
묶인 물량: 다년 전략 계약 26건에 고객의 재무 약정 $32B(대부분 현금 예치금)가 붙어 있고, 잔여 이행 의무는 약 $150B, FY2027 출하의 75% 이상이 이미 확정됐습니다. CEO는 2027년과 2028년의 수급이 2026년보다 더 타이트하다고 했습니다. 배당은 분기 $0.15, 자사주 매입 한도는 $35.16B로 늘었습니다(12월 9일부터, CHIPS법 직접 지원 협약의 조건 적용).
5. “실제로 무엇이 하락을 일으켰나”
확인됨 — 독립적인 두 개의 체인. CXMT가 메모리의 방아쇠, 자금조달 체인이 증폭기입니다
방아쇠: 10월 9~10일 상하이 집적회로·칩렛 학회에서 CXMT 사장 차오칸위(曹堪宇)가 연말까지 4F² 아키텍처 기반 서버 DDR5 RDIMM을 출시하겠다고 밝혔고, SCMP가 10월 12일 널리 보도했습니다. 발표에 없었던 것: 속도 없음, 용량 없음, 공정 노드 없음, 수율 없음, 고객 인증 현황 없음(BitPress와 PBXScience 모두 지적). CXMT의 300개가 넘는 특허 패밀리는 사실입니다. 하지만 특허는 양산이 아닙니다.
반응의 시간 순서: 10월 12일(월) MU -3.8%, SNDK -5.9%(Wall Street Pit / CNBC 장중). 10월 13일(화) 서울에서 SK하이닉스 -10.09%(₩1,443,000), 삼성전자 -7.39%(CNBC). 월요일 일론 머스크의 X 게시물이 심리를 키웠습니다(Invezz).
경쟁 현실 점검: 삼성전자의 자체 4F² 양산은 복수 업계 매체가 2028년 무렵으로 봅니다. SK하이닉스는 2025년에 4F² 로드맵을 공개했지만 양산 약속은 없습니다. 상하이교통대 연구원 톈펑(田豐)은 세 회사 모두 대규모 상용화 단계가 아니라고 평가합니다. “새로 시작된 경쟁”이지 “승부가 난 경쟁”이 아닙니다. CXMT의 2026년 2분기 DRAM 매출 점유율은 이미 약 9.5~10%(TrendForce)지만, IPO 투자설명서에는 HBM 라인이 없고, Citi는 공정이 선두권보다 수 세대 뒤처져 2028년 이전 양산은 어렵다고 봅니다.
증폭기: 10월 13~16일 AI 자금조달 체인이 디레버리징했습니다. CoreWeave는 한 주에 25% 하락했고 회사채 수익률은 16%를 돌파했으며, 헤지펀드 순노출은 5년 기준 30퍼센타일까지 줄었습니다(오늘 발행한 저희 CoreWeave 조사에 검증된 상세가 있습니다). 메모리 종목은 같은 몰린 포지션 청산 안에서 다시 팔렸고, 금요일에는 SOX 30종목이 전부 하락했습니다. Motley Fool과 Invezz 모두 마이크론 하락의 주원인으로 CoreWeave가 아닌 CXMT를 꼽습니다. 두 체인은 독립적이며, 시간 순서(메모리는 10월 12~13일에 먼저 떨어지고 신용 이벤트는 10월 14~16일에 발효)가 주종 관계를 보여줍니다.
“고점” 주장이 답해야 할 수요 측 증거: TrendForce(9월 30일)는 2026년 4분기 기존 DRAM 계약가격이 전 분기 대비 +10~15%, HBM 포함 전체 DRAM이 +15~20%, NAND가 +15~20% 오를 것으로 봅니다. 3분기(DRAM +13~18%, NAND +10~15%)보다 상승 속도는 둔화했지만 방향은 여전히 상승입니다. TrendForce(9월 29일)는 2027년 HBM 가격이 대략 두 배가 될 것으로 보고, 마이크론 콜은 HBM의 큰 가격 점프가 2027년 연간 계약 재설정 때 온다고 했습니다. SK하이닉스(2분기 콜, 7월 29일)는 약 10개 고객과 다년 계약 협상을 마쳤고(통상 5년, 구매 약정과 예치금 포함), 2027년 HBM 물량·가격 협상이 순조롭다고 했으며, HBM4를 2분기부터 성숙한 HBM3E에 가까운 수율로 양산 출하하고 있습니다. 기업용 SSD bit 수요는 2026년에 약 80% 늘 것으로 예상되고, 삼성전자와 SK하이닉스의 재고는 공급일수 10일 미만입니다.
밸류에이션 소화 정도: 52주 고점 대비 MU -30.0%, SNDK -44.8%, SK하이닉스 ADR -31.7%. FY2027 컨센서스 기준 선행 배수는 MU 약 5.0배, SK하이닉스 5.7배, SNDK 약 6.0배로 역사적으로 매우 낮은 구간입니다(한 집계는 마이크론 선행 배수를 4.3배, 역사 평균 8.2배로 봅니다). 애널리스트들은 내리는 게 아니라 올리고 있습니다. 마이크론 FY2027 EPS 컨센서스는 90일 사이 $117.86에서 $156.53으로 올랐고, 58명 중 53명이 매수 또는 강력 매수이며, 컨센서스 목표가는 SNDK $2,173(금요일 종가 대비 +67%), SK하이닉스 ADR $253.22입니다. “싸졌다”는 가격 차원에서는 사실입니다. 다만 그것이 설명하는 것은 배수이지 위험이 아닙니다.
검증했지만 쓰지 않는 것
출발점이 된 영상 속 비교 수치 자체와 그 “어느 것이 가장 싼가”라는 결론: 검증 가능한 형태로 수치를 확보하지 못해 인용도 의존도 하지 않습니다. 이 페이지의 모든 배수는 위에 명시한 컨센서스 EPS로 다시 계산한 것입니다.
이번 주 도는 “모건스탠리가 추적하는, CoreWeave 임차료에 의존하는 데이터센터 프로젝트 채권이 $14.1B로 추적 총액의 약 30%”라는 주장: 모건스탠리 원문을 찾지 못했습니다(저희 CoreWeave 조사 참조). 쓰지 않습니다.
SK하이닉스 후행 P/E의 단일 숫자: Finnhub는 6.4배, MarketBeat는 10.8배를 찍습니다. 기준이 어긋나 이 페이지의 비교는 선행 배수만 씁니다.
CXMT가 이미 4F² DRAM을 양산하고 있다는 어떤 주장도: 발표는 연말 제품 출시 목표이며, 공개된 속도·용량·수율·인증 증거가 없습니다. 이 페이지 어디에서도 제품으로 취급하지 않습니다.
저희에게 중요한 질문: 마이크론의 “싸다”는 성립하나
마이크론은 산업 신념형 이유로 저희 리서치 포트폴리오에 있습니다(《내가 보유한 이유》 시리즈 참조). 미국 메모리의 대표 주자이고 기술이 선두권이며, AI 메모리 수요는 구조적으로 늘고 있다는 판단입니다. “싸졌나, 고점인가”라는 질문에 가격, 이익 전망, 공급이라는 세 층으로 답합니다. 리서치상 위치를 말하는 것뿐이며, 매수나 매도 권유가 아닙니다.
1층 — 가격: 싸진 것은 사실이고, 그것이 전부입니다
5거래일 -14.6%. 52주 고점 대비 -30.0%. 선행 P/E는 FY2027 컨센서스 EPS $176 기준 약 5.0배로, 역사적 선행 배수 평균 약 8.2배와 비교하면 시장은 지금 마이크론 이익에 평소 배수의 절반을 조금 넘는 값만 치르고 있습니다. 그것이 “싸다”는 말의 전부이자 그 경계입니다.
8일 연속 하락(개념도, 일별 폭은 비례 아님) 이후 밸류에이션은 역사적 저점 구간입니다. 선행 P/E = 10/16 종가 ÷ FY2027 컨센서스 EPS, 자체 계산; SK하이닉스는 FMP 기준.
2층 — 이익 전망: 이번 주 어떤 증거도 이를 뒤집지 못했습니다
방금 나온 분기는 예상을 웃돌았고(매출 $54.23B, non-GAAP EPS $33.42), 다음 분기 가이던스는 올라갔습니다(매출 $61.5B, EPS $38.15). FY2027 출하의 75% 이상이 이미 확정됐고, 다년 계약 26건에 고객 약정 $32B가 붙어 있으며, 4분기 계약가격은 계속 오르고, 2027년 HBM 공급 대부분이 “2026년보다 훨씬 높은 가격”에 계약됐습니다. 검증 지점은 4분기 계약가격 확정과 12월 15일 다음 실적입니다. 오늘 기준으로 가이던스는 움직이지 않았습니다.
3층 — 공급: CXMT는 진짜 변수이지만 아직 “발표” 등급입니다
약세 논거는 정확히 짚어야 합니다. CXMT 점유율은 실제로 약 9.5~10%에 도달했고, G5 플랫폼은 9월, LPDDR6는 8월에 양산에 들어갔습니다. 오르고 있는 것은 맞고, 4F²가 연말에 정말 양산되면 아키텍처 세대 격차입니다. 완충 요소는 이렇습니다. (1) CXMT에는 HBM 라인이 없습니다. AI 메모리 무대에 아직 들어오지 않았습니다. (2) 발표에는 속도, 용량, 수율, 인증 데이터가 없고 서버 RDIMM 인증 주기는 연 단위입니다. (3) 삼성전자의 자체 4F² 일정도 2028년 무렵으로, 업계 컨센서스는 여전히 “새로 시작된 경쟁”입니다. (4) Citi는 AI 시스템당 HBM 용량이 약 434% 늘 것으로 추정합니다(20.7TB에서 110.6TB로, 시스템당 GPU 수가 72개에서 576개로 늘기 때문입니다). 또 HBM 1GB는 기존 DRAM 대비 웨이퍼 용량을 3~4배 먹어 과잉을 구조적으로 제한합니다. (5) 신규产能 시점은 정해져 있고 늦습니다. 마이크론 싱가포르 팹 2027년 초, 아이다호 2027년 중반, SK하이닉스 용인 팹 2027년 2월. 2028년 이전에는 공급 측 큰 변수가 없습니다.
저희의 세 층 결론
“싸다”는 가격 층에서는 성립합니다. 이익 층에서는 이번 주 어떤 증거에도 전망이 뒤집히지 않았지만, 4분기 계약가격 확정과 12월 15일 실적으로 계속 검증받아야 합니다. 공급 층에서 CXMT는 앞으로 12~24개월 지켜볼 진짜 변수입니다. 다만 오늘의 증거는 제품이 아니라 학회 발표이고, 회사의 “2027~28년 수급은 타이트하다”는 입장을 다시 쓰기에는 부족합니다. 오늘 아침 CoreWeave 조사에서 쓴 프레임(신용 무변화, 가이던스 무하향, 주문 확정)으로 분류하면 마이크론은 “전망이 약화된 종목”이 아니라 “다른 체인에 휩쓸린 종목”입니다. 참고로 메모리 사이클이 진짜로 꺾였을 때(2018~19년, 2022~23년) 선행 신호는 계약가격 하락 전환과 재고 누적でした. 오늘 계약가격은 여전히 오르고 있고 재고는 10일 미만입니다.
세 종목은 서로 직접 비교해 가격을 매길 수 없습니다. SanDisk는 HBM이 0인 순수 NAND 회사이고, CXMT의 DDR5 발표는 그 제품 지도에 없습니다. 그 한 주 -17.9%는 심리적 동조 매도였습니다. 세 종목을 하나의 “누가 가장 싼가” 프레임에 넣으면 기준부터 틀립니다. “싸다”는 비교는 같은 제품 사이클 안에서만 의미가 있습니다(MU 대 SK하이닉스의 HBM/DRAM 라인). SanDisk는 NAND와 기업용 SSD라는 다른 이야기입니다.
귀인 문제입니다. 메모리의 주된 방아쇠는 CXMT 공급 서사이고, CRWV 자금조달 체인은 증폭기였습니다. 두 체인은 독립적입니다. 오늘 아침 CoreWeave 보고서와 같은 결론입니다.
“-16%”의 범위입니다. 한 주가 아니라 10월 6일 종가부터 10월 16일 종가까지의 8거래일 구간입니다. 그리고 메모리의 하락 시작(10월 12~13일의 CXMT 반응)이 CRWV 신용 이벤트의 발효(10월 14~16일)보다 앞섭니다. 시간 순서 자체가 주종을 보여줍니다.
저희의 판단, 한 문단으로
이번 주 1차 증거 중 AI 메모리 수요가 약해졌다는 것은 하나도 없었습니다. 증거가 가리키는 것은 가격 상승 속도의 둔화이지 방향 전환이 아닙니다. 마이크론은 이익의 닻이 유지된 채 가격만 싸졌습니다. 저희 프레임에서는 사이클 고점이 확인된 것이 아니라 “다른 체인의 물결에 휩쓸린 것”입니다. 진짜 변수는 앞으로 12~24개월 CXMT의 공급 확대이고, 그것은 학회 발표가 아니라 제품 증거 — 사양, 수율, 인증 — 로 판가름 날 것입니다.
다음에 지켜보는 것
SanDisk 실적, 10월 29일(FY2027 1분기): NAND 실현 가격, 기업 고객 비중, 총마진이 83~85% 가이던스를 지키는가
SK하이닉스 3분기 실적(10월 29일 무렵): 2027년 HBM 협상 진전, ASP 전가, 용인 팹 진척
4분기 DRAM·NAND 계약가격 최종 확정(TrendForce 기준 DRAM +10~15%, NAND +15~20%가 실제로 찍히는가)
CXMT가 4F² 샘플 사양 — 속도, 용량, 고객 인증 — 을 공개하는가. “발표”에서 “제품”으로 가는 유일한 길입니다
마이크론 다음 실적, 12월 15일: FY2027 가이던스가 유지되는가, 계약된 HBM 가격이 실현되는가
10월 28일 FOMC 회의 — 금리는 이번 자금조달 체인 라운드의 방아쇠이자 해제 조건입니다(저희 CoreWeave 조사 참조)
저희의 검증 방법
이 페이지의 모든 수치는 2026년 10월 19일 저희가 직접 수행한 독립 조사에서 나온 것이며, 가격은 2026년 10월 16일(금) 종가 기준입니다. 발행 전에 각 수치를 최소 두 개의 독립 출처와 교차 확인했습니다. 출처가 서로 어긋날 때는 1차 출처를 따랐습니다. 기업 공시와 발표, 거래소 데이터, 공식 통계가 기준이며, 1차 수치를 얻을 수 없으면 추정하지 않고 그 숫자를 버렸습니다. 이 페이지의 밸류에이션 배수는 모두 옆에 명시한 컨센서스 EPS로 저희가 다시 계산한 것입니다. 출발점이 된 영상의 비교 수치는 검증 가능한 형태로 확보하지 못해 빌려 쓰지 않았습니다. 확인했지만 사용하지 않기로 한 수치는 그 이유와 함께 이 페이지 맨 아래에 공개합니다.
출처
이 페이지의 모든 수치는 저희의 2026년 10월 19일 조사 보고서에서 왔습니다. 발행 전에 항목마다 두 출처와 교차 확인했고, 두 출처가 어긋날 때는 1차 출처를 따랐고, 1차 수치를 얻을 수 없으면 추정하지 않고 버렸습니다. 가격은 2026년 10월 16일(금) 종가 기준입니다. 주장 목록의 출발점은 같은 날의 시장 미디어 영상이지만, 그것은 확인할 주장의 목록일 뿐 증거 출처가 아니며 이 페이지 어디에서도 증거로 인용하지 않습니다. 영상 속 비교 수치는 검증 가능한 형태로 확보하지 못해 쓰지 않습니다.
Investing.com (via Yahoo Finance, Oct 17, 2026) — the SOX fell 16% over eight trading days from the last up day on October 6, its longest losing streak since October 2008 newsbeep.com
The Trading Report (Oct 17, 2026) — the SOX down 15.7% from the October 6 close over eight sessions; S3 Partners estimates about $32B of short-side paper profits in seven days thetradingreport.com
FinanceFeeds (Oct 17, 2026) — Nasdaq official figures: the SOX closed Friday, October 16 at 11,137.29, down 3.83% on the day, an eighth consecutive lower close financefeeds.com
Finnhub market data — five-day returns and closes: MU -14.59% / $878.84, SNDK -17.86% / $1,299.30, SKHY (ADR) -19.25% / $136.49, 000660.KS -20.44%; AIStockWire (Oct 17, 2026) close-to-close check: MU $1,029.00 (Oct 9) to $878.84 (Oct 16) MU · SNDK · SKHY · aistockwire.com
stockanalysis.com — MU close $878.84, trailing P/E 11.82, forward P/E 4.98 on its basis; SNDK close $1,299.30, forward P/E 6.05 on its basis; fiscal-2026 figures MU · SNDK
MarketBeat — SKHY closed October 16 at $136.49; 52-week range $124.80-$199.87; consensus target $253.22 marketbeat.com
Motley Fool (Oct 17 and Oct 12, 2026) — MU forward P/E of about 5x on FY2027 consensus EPS of $176; SNDK FY2027 consensus EPS of about $215 (a forward multiple of about 6.0x at Friday's close) MU · SNDK
Motley Fool / FMP (Oct 15, 2026) — SK hynix forward P/E of 5.7x fool.com
TrendForce (via Gate blog) — 2026 HBM bit share: SK hynix about 50%, Samsung 28%, Micron 22% gate.com
TrendForce Q2 2026 DRAM revenue (via C114Pro and TechTimes) — Samsung 39.4%, SK hynix 24.9%, Micron 23.3%; CXMT at about 9.5-10% (via StockWireX) c114pro.com · stockwirex.com
SignalStack (Oct 2, 2026) — Micron fiscal Q4: revenue $54.23B, GAAP net income $37.70B; FQ1 FY2027 guidance: revenue $61.5B ± $1.5B, non-GAAP gross margin 86.25%, non-GAAP EPS $38.15 ± $1.00; 26 strategic agreements, $32B of commitments, remaining performance obligations of about $150B signalstack.news
dpa-AFX via TradingView (Sep 30, 2026) — Micron Q4: GAAP net income $37.701B, non-GAAP EPS $33.42, revenue $54.229B tradingview.com
ad-hoc-news (Oct 5, 2026) — Micron's September 30 print against consensus (EPS $33.42 vs $31.61, revenue $54.23B vs $51.07B, per CNBC); MarketBeat consensus target $1,375.58; Rosenblatt target $1,900 ad-hoc-news.de
HTX Insights (Oct 1, 2026) — Micron data-centre Q4 revenue $18.002B (+56% quarter on quarter, 33% of the total, 90% gross margin); most of calendar-2027 HBM supply already contracted, at prices far above 2026; CEO: 2027-28 supply-demand tighter than 2026 htx.com
EquitySwarm (Oct 12, 2026) — more than 75% of Micron's FY2027 shipments already committed, with discussions extending into 2028; Q4 operating cash flow $43.97B equityswarm.com
BitPress (Oct 14, 2026) — CXMT's October 9-10 Shanghai announcement and SCMP's October 12 coverage; October 13: SK hynix -10.09% to ₩1,443,000, Samsung -7.39%; the announcement disclosed no speed or capacity figures bitpress.kr
AsiaDaily (Oct 12, 2026) — CXMT milestone timeline: 4F² research since 2016, G5 platform into mass production in September, LPDDR6 in August, the October 10 Shanghai launch, a year-end server DDR5 RDIMM target; Samsung's 4F² mass production around 2028 asiadaily.org
PBXScience (Oct 16, 2026) — CXMT's announcement disclosed no speed, capacity, process node, yield or qualification status; 4F²'s hard problem is yield pbxscience.com
StockScalping forum (Oct 12, 2026) — the October 12 US reaction: MU -3.8%, SNDK -5.9% (CNBC intraday); CXMT's 4F² is a target, not a product, with a long qualification road ahead stockscalping.com
LiveTradingNews (Oct 14, 2026) — Elon Musk's post on X amplifying the story; the framing of commodity layers China can scale versus tool-constrained layers where it still lags livetradingnews.com
TrendForce (Sep 30, 2026, via Guru3D and SMM) — Q4 2026 contract prices: conventional DRAM +10-15% quarter on quarter, overall DRAM including HBM +15-20%, NAND +15-20% guru3d.com · metal.com
TrendForce (Oct 6, 2026) — the Q4 pricing basis restated; PC DRAM's share of capacity falls further in 2027 trendforce.com
TechDefused (Oct 1, 2026) — the HBM price step-up lands at the 2027 annual contract resets; Wedbush channel checks describe DRAM in the high double digits and NAND +10% or more in industry talks techdefused.com
The Investor (Jul 29, 2026) — SK hynix Q2: revenue ₩79.3T (+257%), operating profit ₩60.5T (+557%), gross margin 76%; about 10 long-term-agreement customers (typically five-year); 2027 HBM negotiations under way; HBM4 in mass production in Q2, HBM4E sampled; capex guidance ₩40T+; Yongin Y1 production in February 2027 theinvestor.co.kr
The Register (Jul 29, 2026) — SK hynix Q2: DRAM ASP up about 30% quarter on quarter, NAND ASP up about 50%; about 10 long-term agreements theregister.com
Wccftech (Jul 28, 2026) — SK hynix's Q2 missed consensus by 5-6% as long-term-agreement pricing slowed ASP pass-through; the CEO called 2027 the tightest supply year on record; 2026/2027 HBM supply of 18/24 billion GB wccftech.com
Substack — edbutowsky (Oct 12, 2026) — TrendForce (Sep 29): 2027 HBM prices to roughly double; SK hynix's $29B buyback (Aug 20-Nov 19, about 3% to be cancelled); Micron's FY2027 EPS consensus up from $117.86 to $156.53 within 90 days; Micron's FY2026 buyback only $650M substack.com
TechTimes / C114Pro (Sep 7, 2026) — Samsung and SK hynix inventories below 10 days of supply; the HBM4 substitution effect worsening capacity crowding by about a third techtimes.com
Corewavelabs (Oct 7, 2026) — Q3 contract prices: Bernstein's tally of DRAM near +20%, TrendForce DRAM +13-18% and NAND +10-15%; enterprise SSD bit demand expected +80% in 2026 corewavelabs.com
FinanceFeeds (Oct 17, 2026) — SanDisk: the August 5 print showed revenue $8.965B (+51%); FQ1 FY2027 guidance of revenue $10.30-10.80B and gross margin 83-85%; earnings on October 29; the June high was $2,354.39 financefeeds.com
CapitalSnitch (Oct 18, 2026) — Micron five-day -14.6% and -27.6% from its 52-week high on their tally; SanDisk -44.4% from its high; 53 of 58 analysts at buy or strong buy on Micron capitalsnitch.com
SignalPlus (Oct 18, 2026) — the SOX's eight straight falls and -16%, the longest streak since 2008; AI and semiconductor market value down more than $1T; the SOX had risen more than 60% in 2026 before this signalplus.com
Our own investigation, published today (Oct 19, 2026) — CoreWeave contagion and the AI financing chain: the memory selloff's attribution (CXMT the trigger, the financing chain the amplifier) and Micron's positioning as hit by a different chain CoreWeave investigation
TradesTie (analysis updated Oct 16, 2026) — Micron (MU): forward P/E of 4.3x on its next-year-estimate basis vs a historical average forward multiple of 8.2x (the site's own model figure; averaging window not disclosed), at the Oct 16 close of $878.84 tradestie.com
Citi research (Aug 2026), as reported by ADVFN InvestorsHub (Aug 9, 2026) and Parameter.io — total HBM capacity per AI system rises about 434%, from 20.7TB to 110.6TB, as GPU count per system grows from 72 to 576 investorshub.advfn.com · parameter.io
확인했지만 사용하지 않은 것
출발점이 된 영상의 비교 수치 자체와 “어느 것이 가장 싼가”라는 결론 — 검증 가능한 형태로 수치를 확보하지 못해 인용도 의존도 하지 않습니다. 이 페이지의 모든 배수는 위에 명시한 컨센서스 EPS로 다시 계산한 것입니다.
이번 주 도는 “모건스탠리가 추적하는 데이터센터 프로젝트 채권 141억 달러, 추적 총액의 약 30%”라는 주장 — 모건스탠리 원문을 찾지 못했습니다(저희 CoreWeave 조사 참조). 사용하지 않습니다.
SK하이닉스 후행 P/E의 단일 숫자 — Finnhub는 6.4배, MarketBeat는 10.8배를 찍습니다. 기준이 어긋나 이 페이지의 비교는 선행 배수만 씁니다.
CXMT가 이미 4F² DRAM을 양산하고 있다는 어떤 주장도 — 발표는 연말 제품 출시 목표이며, 공개된 속도·용량·수율·인증 증거가 없습니다. 이 페이지 어디에서도 제품으로 취급하지 않습니다.
데이터 기준일은 2026년 10월 19일입니다. 가격과 5일 수익률은 2026년 10월 16일(금) 종가 기준입니다. 이 페이지는 고정된 리서치 기록이며 실시간 데이터로 업데이트되지 않습니다.
리서치와 교육 목적만 해당합니다. 이 페이지는 저희의 독립 조사이며, 견해는 저희의 것이고 이름이 명시된 기관의 수치는 인용된 보도를 요약한 것입니다. 이 페이지는 투자 조언도, 추천도, 수익 약속도 아닙니다. 행동하기 전에 전체 면책 조항을 읽어 주세요.